기아 주가전망 | 신한투자증권 목표주가 195,000원, 투자의견 매수
기아 주가전망에 대해 신한투자증권이 목표주가 195,000원, 투자의견 매수를 유지했습니다. 원재료 부담과 전기차 믹스 확대로 단기 이익은 눌리지만, 하이브리드와 20조원이 넘는 순현금이 중장기 버팀목이라는 진단입니다(2026.09.29, 박광래 연구위원). 목표주가를 낮춘 이유부터 3분기 실적, 배당까지 차례로 짚어보겠습니다.
목표주가와 상승여력
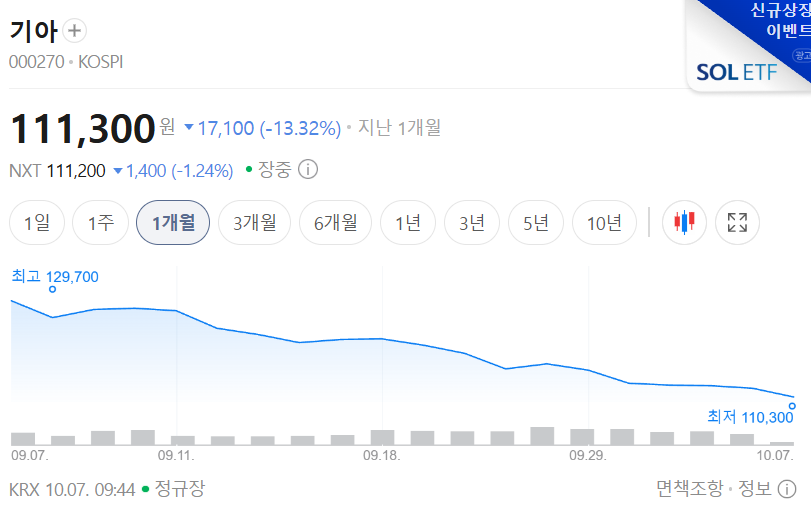
기아 (000270) 신한투자증권 · 2026.09.29 · 투자의견 매수 52주 최저 100,200 52주 최고 206,000 기준주가 116,900 목표주가 195,000 상승여력 +66.8%
| 투자의견 | 매수 (유지) |
| 목표주가 | 195,000원 (하향, 이전 대비 -18.8%) |
| 기준주가 | 116,900원 (2026.09.28) |
| 상승여력 | +66.8% |
| 시가총액 | 약 45.9조원 |
| 52주 최고/최저 | 206,000 / 100,200원 |
| 2026E PER/PBR | 약 6.0배 / 0.7배 |
| 예상 배당수익률 | 약 5.8% (2026E DPS 6,800원) |
상승여력은 +66.8% = (195,000 ÷ 116,900 − 1) × 100입니다.
3분기 실적, 어떻게 보나
신한투자증권은 기아의 3분기 영업이익을 2.31조원으로 추정했습니다. 전년 같은 기간보다 58.1% 늘어난 수치지만 시장 기대치 2.57조원에는 10.0% 못 미칩니다. 매출액은 31.8조원으로 10.9% 증가가 예상됩니다.
- 원재료: 알루미늄·배터리 소재·유가가 중동 사태가 있던 5월에 정점을 찍었고, 한 분기 뒤 손익에 반영되면서 3분기에 약 3,200억원의 부담이 생길 것으로 봅니다.
- 믹스: 전기차 판매 비중이 2분기 13%에서 3분기 15%로 올라가는데, 내연기관이나 하이브리드보다 수익성이 낮은 것으로 추정됩니다.
- 환율: 평균 환율 하락으로 약 4,100억원의 부담이 생기지만, 분기말 환율 하락에 따른 판매보증충당부채 평가이익 약 5,600억원이 상쇄할 전망입니다.
4분기는 하이브리드 비중이 2분기 21%에서 4분기 24%로 높아지면서 영업이익이 2.1조원 안팎(전년 대비 +16.4%)으로 다소 회복될 것으로 봅니다.
왜 하이브리드와 전기차 투트랙인가
리포트가 짚은 기아의 전략은 세 갈래입니다. 미국에서는 고마진 하이브리드와 현지화로 수익성을 높이고, 유럽에서는 단기 이익을 일부 포기하더라도 전기차 점유율을 먼저 확보하며, 이 과정에서 드는 전환 비용을 20조원 이상의 순현금으로 감당한다는 구조입니다.
당장은 전기차 비중 확대가 마진을 깎지만, 미래 시장 선점 비용으로 이해하라는 것이 신한투자증권의 시각입니다.
실적과 밸류에이션
신한투자증권은 원재료 부담을 반영해 2026년 영업이익 추정치를 9.7%, 2027년을 24.8% 낮췄습니다. 이에 따른 추정치는 아래와 같습니다.
- 2026년 추정: 매출액 123.3조원, 영업이익 9.29조원, 순이익 7.70조원
- 2027년 추정: 매출액 123.3조원, 영업이익 8.82조원, 순이익 7.29조원
목표주가는 12개월 선행 EPS 18,529원에 기존 레거시 완성차 업체 평균 PER 10.5배를 적용해 산출했고, 적정주가 194,151원을 195,000원으로 반올림했습니다. 현재 주가 기준 2026년 PER은 약 6.0배, PBR은 약 0.7배 수준입니다.
재무구조와 배당
2026년 주당배당금은 6,800원으로 예상되며, 현재 주가 기준 배당수익률은 5.8% = 6,800 ÷ 116,900 × 100입니다. 리포트는 실적 변동성이 커지는 구간에서도 안정적인 배당 지급을 기대하며, 예상 배당수익률을 5% 후반대로 제시했습니다. 중장기 자사주 매입·소각 정책도 주주환원 요소로 언급됩니다.
리스크 체크
- 알루미늄·배터리 소재·유가 등 원재료 가격 상승이 한 분기 늦게 손익에 반영될 수 있습니다.
- 전기차 판매 비중이 높아질수록 수익성이 낮아질 수 있고, 유럽에서 중국계 업체와의 경쟁이 심해지고 있습니다.
- 환율 변동은 평균 환율과 분기말 환율이 서로 다른 방향으로 영향을 줘 실적 변동성을 키웁니다.
- 국내 친환경차 세제 혜택과 보조금이 연말로 갈수록 줄어듭니다.
투자 전략 정리
단기적으로는 3분기 실적이 기대치를 밑돌 가능성이 있어 발표 전후 변동성에 유의할 필요가 있습니다. 중장기로는 하이브리드 비중 확대와 높은 배당수익률, 낮은 PBR이 하방을 받쳐 주는 구도로 정리됩니다.
※ 개인 의견
이익 추정치가 낮아지는 구간에서 배당과 순현금이 주가의 버팀목이라는 점이 이번 리포트의 핵심으로 보입니다. 다만 목표 PER 10.5배는 현재 6배 수준과 차이가 커서, 실적 회복이 확인되는지를 함께 지켜보는 편이 좋겠습니다.
출처: 신한투자증권 / 2026.09.29 리포트
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.