녹십자웰빙 주가전망 | NH투자증권 투자의견 N/R, 라이넥 IV허가 모멘텀
녹십자웰빙 주가전망에 대해 NH투자증권이 투자의견 N/R(Not Rated)로 코멘트를 냈습니다. 라이넥의 판가 인상과 고용량 정맥주사(IV) 허가, 메디컬 에스테틱 3종 라인업이 동시에 맞물리는 구간이라는 점에 주목했습니다(2026.09.30, 애널리스트 강경근). 목표주가가 제시되지 않은 리포트인 만큼 실적 추정과 밸류에이션, 리스크 요인을 중심으로 하나씩 짚어보겠습니다.
목표주가와 상승여력
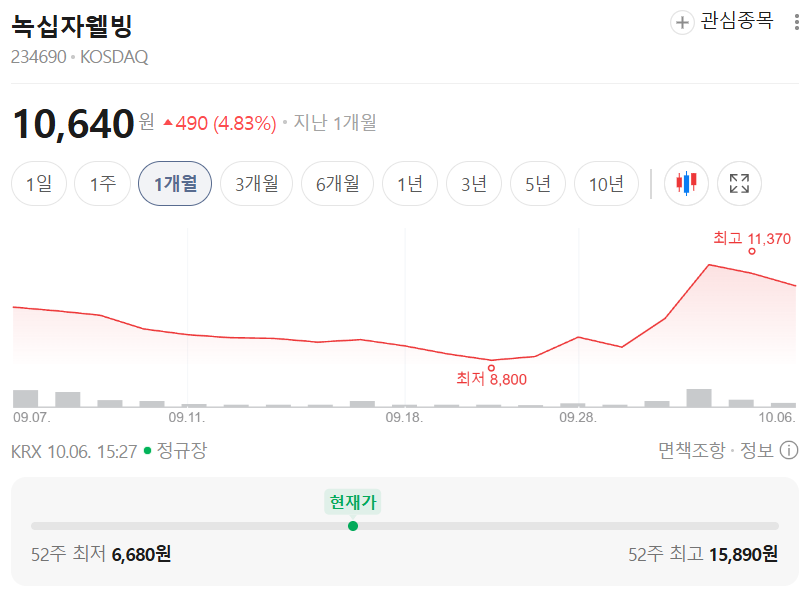
녹십자웰빙 (234690) NH투자증권 · 2026.09.30 · 투자의견 N/R 52주 최저 7,250 52주 최고 15,100 기준주가 9,270 투자의견 N/R · 목표주가 미제시
| 투자의견 | N/R (Not Rated, 비공식 커버리지) |
| 목표주가 | 미제시 |
| 기준주가 | 9,270원 (2026.09.29) |
| 상승여력 | 미제시 |
| 시가총액 | 1,665억원 |
| 52주 최고/최저 | 15,100원 / 7,250원 |
| 2026E PER/PBR | 21.4배 / 1.4배 |
| 예상 배당수익률(2026E) | 1.48% |
상승여력 계산: 목표주가가 제시되지 않아 산출할 수 없습니다. NH투자증권은 본 자료가 공식 Coverage 기업 리포트가 아니며 공식 투자의견과 목표주가를 제시하지 않는다고 명시했습니다.
라이넥, 가격과 물량이 함께 움직인다
녹십자웰빙의 핵심 제품인 태반주사제 라이넥은 국내 태반주사제 시장에서 점유율 80.7%를 차지하고 있습니다. 2026년 8월 누적 출하 1억 앰플을 넘어섰고, 9월에는 공급가를 약 20% 인상했습니다. 인상 효과는 4분기부터 일부 반영되고 2027년에 온기로 반영될 전망입니다.
- 라이넥 매출액: 2025년 418억원 → 2026년 520억원(+24.5%) → 2027년 700억원(+34.6%) 전망
- 2026년 상반기 매출은 255억원으로 전년 대비 25.7% 증가
IV 허가, 2027년 상반기가 분수령
고용량(10ml) 정맥주사(IV) 용법 추가 임상 3상에서는 투여 6주 시점 ALT 변화량이 기존 피하주사군 대비 통계적으로 유의하게 개선된 것으로 나타났습니다. 회사는 이 결과를 바탕으로 9월 초 식약처에 허가를 신청했고, 통상 6개월 심사 기간을 감안하면 2027년 1분기 말에서 2분기 초 허가가 예상됩니다. 허가가 나면 1회 투여량이 기존 앰플 2개(4ml) 수준에서 10ml로 늘고 투여 주기도 주 2회로 바뀌어 회당 단가가 약 60% 상승하는 효과가 기대됩니다.
영업망도 함께 넓어지고 있습니다. 2026년 9월 11일 보령과 라이넥 2차 병원 공동 프로모션 계약을 체결해, 기존 의원급 중심 영업(직거래 1만여개, 도매 300여개)에 병원급 채널을 더하는 구조를 만들었습니다. IV 허가 시점과 맞물려 병원급 처방 확대가 본격화될 수 있다는 점이 NH투자증권이 주목한 부분입니다.
메디컬 에스테틱 3축: 리본느·지셀르·이니보
녹십자웰빙은 전문의약품 영업으로 쌓은 병·의원 거래처 18,000처와 비급여 시장 경험을 바탕으로 메디컬 에스테틱 사업을 키우고 있습니다. 2025년 하반기 보툴리눔 톡신 이니보 판매를 시작한 데 이어, 2026년 3월에는 ECM 스킨부스터 리본느와 HA 필러 지셀르를 자체 브랜드로 출시해 스킨부스터·필러·톡신 3축을 갖췄습니다. NH투자증권은 올해를 상품 도입 원년, 2027년을 손익 기여 전환 시점으로 보고 있습니다.
리본느는 평균 입도 70㎛로 경쟁 제품(약 100㎛) 대비 작아 가는 바늘 사용이 가능하고 통증이 적다는 점을 차별점으로 내세우며, 출시 6개월 만에 국내 200여개 병·의원에 공급되고 일본 수출 계약도 체결했습니다. 다만 톡신 이니보는 이야기가 다릅니다. 해외 허가가 당초 기대보다 늦어지면서 관계기업 이니바이오는 2026년 상반기에도 매출 34.6억원에 순손실 38.4억원을 기록했습니다.
실적과 밸류에이션
NH투자증권은 녹십자웰빙의 2026년 매출액을 2,014억원(+22.3%), 영업이익을 201억원(+16.2%, 영업이익률 10.0%)으로 추정했습니다. EPS는 444원, PER 21.4배, PBR 1.4배, ROE 6.9% 수준입니다. 지배지분순이익이 전년 대비 21.3% 줄어드는 구간이라, 2026년만 놓고 보면 밸류에이션이 가볍지 않은 편입니다.
2027년부터는 그림이 달라집니다. 매출액 2,422억원(+20.3%), 영업이익 319억원(+58.6%, 영업이익률 13.2%), EPS 1,194원으로 이익이 한 단계 올라서면서 PER은 8.0배, ROE는 16.8%까지 개선되는 추정치가 제시됐습니다. 근거는 라이넥 판가 인상의 온기 반영과 IV 고용량 제형 출시에 따른 P·Q 동반 성장, 보령 코프로모션에 따른 신규 처방처 확보, 에스테틱 매출 확대와 영업손실 축소 세 가지입니다. NH투자증권은 2027E PER 8.0배 수준에서 이 같은 이익 레벨업이 현실화되면 밸류에이션 리레이팅 가능성이 있다고 진단했습니다.
배당 측면에서는 2025년 DPS가 140원으로 전년(120원) 대비 늘었고, 2026년 예상 배당수익률은 1.48%로 제시됐습니다. 직전 DPS 140원을 현재 주가 9,270원으로 나누면 약 1.51%로, 리포트 제시치와 큰 차이는 없는 수준입니다. 순차입금은 2025년 590억원에서 점차 늘어나는 추정치가 함께 제시되어 있어 배당 여력을 지켜볼 필요는 있습니다.
리스크 체크
- 라이넥 판매량 둔화: P·Q 동반 성장 스토리가 판가 인상과 IV 허가 모두에 의존하고 있어, 둘 중 하나라도 지연되면 실적 추정치가 흔들릴 수 있습니다.
- 이니보 해외 인허가 지연: 브라질 ANVISA, 중국 NMPA 허가가 당초 기대보다 늦어지고 있고, 관계기업 이니바이오는 여전히 순손실 상태입니다.
- 재무 부담 증가: 순차입금과 부채비율이 2026년까지 늘어나는 추정치가 제시되어 있어, 투자 확대 속도와 재무 건전성을 함께 봐야 합니다.
- 비공식 커버리지 한계: 이번 자료는 NH투자증권의 공식 Coverage 리포트가 아니라 목표주가와 공식 투자의견이 빠져 있어, 투자 판단의 유일한 근거로 삼기에는 한계가 있습니다.
투자 전략 정리
단기적으로는 주가가 52주 최저 7,250원 대비 어느 정도 반등한 상태이지만, IV 허가 신청부터 승인까지 남은 기간 동안 모멘텀 공백 구간이 생길 수 있어 변동성에 유의할 필요가 있습니다. 중장기적으로는 2027년 라이넥 IV 허가 온기 반영과 에스테틱 사업 손익분기 전환이 맞물리는 시점이 핵심 관찰 포인트이며, 이후 공식 커버리지와 목표주가가 제시되는지도 함께 지켜볼 만합니다.
※ 개인 의견
이번 자료는 NH투자증권이 공식 커버리지가 아닌 참고용으로 낸 코멘트라는 점을 먼저 확인할 필요가 있습니다. IV 허가와 에스테틱 3종 라인업이라는 재료 자체는 선명하지만, 허가 시점과 손익분기 전환 시점이 모두 2027년에 몰려 있다는 점에서 단기 변동성에 대한 대비도 함께 고려하는 편이 좋아 보입니다.
출처: NH투자증권 / 2026.09.30 리포트
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.