동방메디컬 주가전망 | 상상인증권 목표주가 9,600원, 투자의견 Buy
동방메디컬 주가전망에 대해 상상인증권이 목표주가 9,600원, 투자의견 Buy를 제시했습니다. 3분기에도 미용의료기기 사업 확대와 수익성 개선에 힘입어 영업이익 성장세가 이어질 전망인 가운데, 브라질 ANVISA 허가와 인도 진출 등 해외 확장이 본격화되면 추가 성장 여력이 크다는 것이 이번 리포트의 핵심입니다(2026.09.21, 상상인증권). 3분기 실적 전망부터 해외 진출 로드맵, 밸류에이션까지 하나씩 살펴보겠습니다.
목표주가와 상승여력
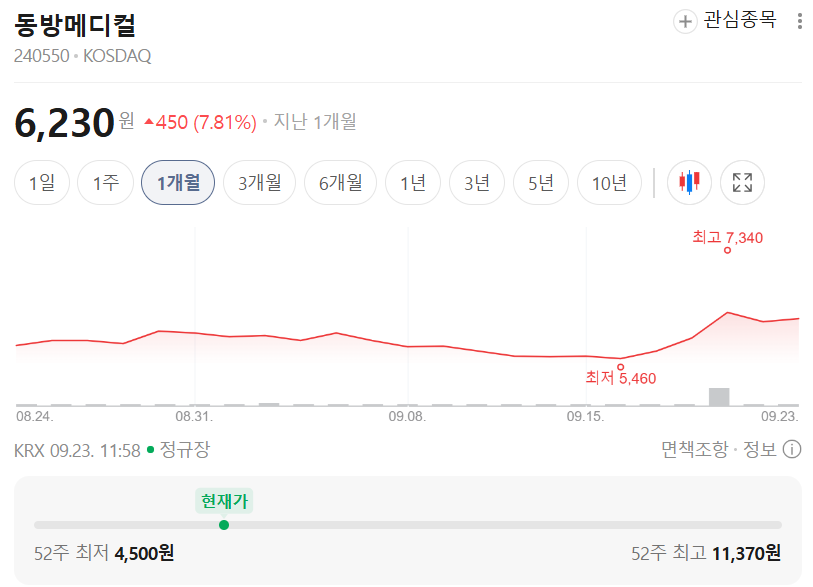
동방메디컬 (240550) 상상인증권 · 2026.09.21 · 투자의견 Buy 52주 최저 4,750 52주 최고 11,180 기준주가 5,820 목표주가 9,600 상승여력 +64.9%
| 투자의견 | Buy |
| 목표주가 | 9,600원 |
| 기준주가 | 5,820원 (2026.09.18) |
| 상승여력 | +64.9% |
| 시가총액 | 1,214억원 |
| 52주 최고/최저 | 11,180 / 4,750원 |
| 2026E PER/PBR | 6.7배 / 0.8배 |
| 예상 배당수익률 | 0.0% (2026E) |
상승여력 계산식은 +64.9% = (9,600 ÷ 5,820 − 1) × 100입니다. 목표주가는 Forward 추정이익 184억원에 적정 PER 11.0배를 적용해 산출한 적정기업가치 2,020억원을 유통주식수로 나눈 적정주가 9,649원을 반올림한 값입니다.
3분기, 계절적 비수기에도 두 자릿수 증익
동방메디컬은 미용의료기기와 한방의료기기 사업을 영위하며 전 세계 50여 개국에 제품을 수출하고 있습니다. 2026년 3분기 연결 매출액은 330억원(YoY +10.2%), 영업이익은 58억원(YoY +42.3%)으로 전망되는데, 계절적 비수기임에도 전년 동기 대비 높은 성장세를 이어갈 전망입니다. 미용의료기기 매출은 225억원(YoY +17.5%)으로 견조한 반면, 한방의료기기는 106억원(YoY -2.6%)으로 2025년 3분기 기저효과와 인도네시아 한방침 생산시설 이전에 따른 가동 정상화 영향을 받을 전망입니다.
- 3Q26E 매출액: 330억원 (YoY +10.2%)
- 3Q26E 영업이익: 58억원 (YoY +42.3%)
- 미용의료기기 매출: 225억원 (YoY +17.5%)
HA필러 중심 성장, 브라질·인도 진출로 확장
미용의료기기 부문에서 HA필러는 3분기 93억원(YoY +10.1%)으로 전망되며, 중국향 매출 비중이 높은 구조입니다. 브라질 수출 확대를 위해 인허가 절차가 까다로운 ANVISA 허가를 추진 중이며 2026년 하반기 허가 취득을 목표로 하고 있어, 취득 시 2027년부터 현지 파트너사 PHD를 통한 판매 확대가 가능해집니다. 인도 시장에서도 2025년 8월 현지 유통기업 GHC International과 3년간 약 900만달러 규모의 엘라스티 HA필러 독점 공급계약을 체결했고, 빠르면 2026년 4분기 CDSCO 품목허가가 가능할 것으로 예상됩니다. 니들류는 톡신·필러용 주사기 수요 증가와 기저효과로 25.7% 증가한 91억원이 전망됩니다.
- 브라질 ANVISA 허가: 2026년 하반기 취득 목표
- 인도 GHC International 공급계약: 3년간 약 900만달러 규모
실적과 밸류에이션
상상인증권은 2026년 연결 매출액 1,332억원, 영업이익 238억원(YoY +40%)을 추정합니다. 2025년 연결기준 매출액이 1,135억원(YoY +8.0%), 영업이익 170억원(YoY +13.0%)으로 다소 더딘 성장을 보였지만, 2026년 상반기 매출 653억원(YoY +21.5%), 영업이익 124억원(YoY +67.4%)을 기록하며 성장 폭이 뚜렷하게 확대됐습니다. 목표주가 9,600원은 Forward 추정이익 184억원에 파마리서치(18.0배)·휴메딕스(6.7배)·한스바이오(12.0배)·휴젤(16.5배) 등 피어그룹 평균(13.3배)보다 보수적인 적정 PER 11.0배를 적용해 산출했습니다. 2026년 6월 말 기준 현금성 자산은 446억원, 차입성 부채는 369억원으로 재무구조상 단기 부담은 크지 않은 상태입니다.
리스크 체크
- 브라질·인도 등 신규 지역 허가 일정이 계획보다 지연될 가능성
- 한방의료기기 부문은 생산시설 이전 영향으로 당분간 매출 정체
- 중소형 종목 특성상 금리 등 거시경제 변수의 불확실성에 상대적으로 취약
투자 전략 정리
단기적으로는 3분기 실적에서 HA필러·니들류 등 미용의료기기 세부 품목별 성장률이 가이던스대로 나오는지가 관건입니다. 중장기적으로는 브라질·인도 허가 취득 이후 실제 매출 기여 시점과, PGA·CaHA 기반 신제품 출시 일정이 밸류에이션 재평가의 핵심 변수가 될 전망입니다.
※ 개인 의견
2026년 들어 영업이익 성장 폭이 뚜렷하게 확대되는 가운데 목표 PER을 피어 평균보다 보수적으로 적용한 점은 눈여겨볼 만합니다. 다만 브라질·인도 등 신규 허가 일정은 통상 계획보다 늦어지는 경우가 많은 만큼, 일정 지연 가능성은 감안하고 접근할 필요가 있어 보입니다.
출처: 상상인증권 / 2026.09.21 리포트
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.