롯데관광개발 주가전망 | 흥국증권 목표주가 20,000원, 투자의견 BUY
롯데관광개발 주가전망에 대해 흥국증권이 목표주가 20,000원, 투자의견 BUY를 유지했습니다. 테이블 수 대비 생산성 격차가 성장 여력이라는 진단입니다(2026.09.04 발간, 송지원 애널리스트). 2분기 카지노 지표부터 짚어보겠습니다.
목표주가와 상승여력
| 투자의견 | BUY (유지) |
| 목표주가 | 20,000원 (하향) |
| 기준주가 | 13,390원 (2026.09.02) |
| 상승여력 | +49.4% |
| 목표주가 산정 | 27E EPS 1,322원 × 목표 PER 15.0배 |
| 시가총액 | 1조 680억원 (발행주식 79,725천주) |
| 52주 최고/최저 | 26,550 / 10,990원 |
| 2026E PER / ROE | 18.0배 / 14.8% |
상승여력 계산식은 +49.4% = (20,000 ÷ 13,390 − 1) × 100입니다. 목표 PER 15.0배는 2026E 해외 피어 그룹 평균 P/E(국내 제외)입니다.
2분기 카지노가 33.7% 성장했습니다
2026년 2분기 매출액은 2,033억원(+28.9% YoY, +30.2% QoQ), 영업이익은 519억원(+56.8% YoY, +80.4% QoQ, 영업이익률 25.5%)으로 시장 기대치에 부합했습니다.
부문별로는 카지노 성장(+33.7% YoY)이 가장 두드러졌습니다. 높은 홀드율과 신규 회원고객 영입의 영향이 컸습니다.
2분기 카지노 주요 지표입니다.
- 드롭액: 7,606억원 (+13.8% YoY)
- 홀드율: 19.3% (+2.9%p YoY)
- 방문수: 182,872명 (+23.2% YoY)
- 테이블당 일매출(WPUPD): 1,163만원 (+16.1% QoQ)
인당 드롭액은 전년 대비 하락하고 있으나, 테이블당 일매출은 크게 성장했습니다.
성장 여력은 생산성 격차에 있습니다
리포트가 짚은 핵심 논지가 여기입니다.
- 롯데관광개발 테이블 수: 167개 (마카오 평균 373개의 약 45%)
- 2025년 기준 연간 GGR: 마카오 평균 대비 약 17%
테이블 수는 45% 수준인데 GGR은 17%에 그친다는 것이 생산성 격차이자 성장 여력입니다.
격차를 좁힐 수단으로는 두 가지가 제시됐습니다.
- 롤링사업('BLING') 재개
- 테이블 미니멈 베팅 구간과 맥시멈 한도 상향
7~8월 흐름도 양호합니다
- 7월 드롭액: 2,635억원 (−3.9%)
- 8월 드롭액: 3,364억원 (+19.7%)
- 7월 순매출: 높은 홀드율(19.6%)로 전년 대비 +19%
- 8월 인당 드롭액: 570만원(역대 최대)
마카오와 디커플링되고 있습니다
시장 흐름을 비교하면 방향이 갈립니다.
- 마카오 8월 GGR: 218.9억 MOP (−1.2% YoY), 3개월 연속 역성장
- 제주 카지노 사업자 7월 누적 GGR: 4,081억원 (+20.8% YoY)
- 그중 드림타워: 3,312억원 (+25.2% YoY)
선진시장과의 디커플링이 극대화되는 흐름이라는 평가입니다.
하반기에도 공급 측 촉매는 우호적입니다.
- 상반기 중 머신 19대 추가 도입
- 포커 테이블 13대 → 16대 확대
- 제주 국제선 취항 도시: 3분기 중 칭다오·창춘·우한·창사·청두 등 6개 노선 추가로 26개까지 확대 전망
관광기금 개정안의 경우, 사업장별 3,000억원 초과분에 5%p 인상 부과 방식이 채택된다면 부담이 발생하는 구조입니다.
실적 추정치
- 매출액: 2024년 4,710억원 → 2025년 6,530억원 → 2026E 7,730억원 → 2027E 8,350억원
- 영업이익: 390억원 → 1,430억원 → 1,900억원 → 2,180억원
- EBITDA: 1,240억원 → 2,320억원 → 2,770억원 → 3,050억원
- 지배주주순이익: −1,170억원 → 280억원 → 590억원 → 1,050억원
- EPS: −1,530원 → 349원 → 746원 → 1,322원
- 순차입금: 1조 2,540억원 → 1조 2,370억원 → 1조 1,160억원 → 9,300억원
- PER: n/a → 66.6배 → 18.0배 → 10.1배
- PBR: 1.8배 → 5.0배 → 2.5배 → 2.0배
- ROE: −60.4% → 8.1% → 14.8% → 21.7%
- 배당수익률: 전 기간 0.0%
컨센서스와 비교하면 2026E 영업이익 1,900억원은 컨센서스 1,950억원에 근접하고, EPS 746원은 컨센서스 828원보다 낮습니다.
주가 흐름과 주주 구성
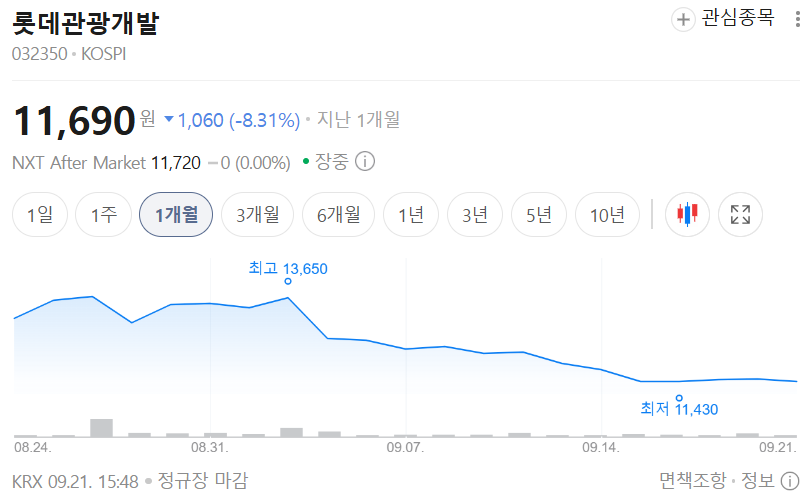
- 1개월 +15.2% (상대 +15.7%)
- 3개월 −25.8% (상대 −0.4%)
- 6개월 −42.2% (상대 −47.3%)
- 김기병(외 4인): 40.1%
- 브이아이피자산운용: 12.0%
- 국민연금공단(외 1인): 8.9%
- 외국인 지분율: 20.7%
리스크 체크
- 목표주가가 하향 조정됐습니다.
- 순차입금이 2026E 1조 1,160억원으로 시가총액(1조 680억원)을 웃돕니다.
- 2024년 지배주주순손실 1,170억원, ROE −60.4%를 기록한 이력이 있습니다.
- 6개월 주가수익률 −42.2%로 하락 폭이 큽니다.
- 카지노 실적이 홀드율에 좌우되는 구조입니다. 2분기 홀드율 19.3%는 전년 대비 2.9%p 높은 수준으로, 정상화되면 매출이 줄어듭니다.
- 관광기금 개정안이 사업장별 3,000억원 초과분에 5%p 인상 부과 방식으로 채택되면 비용 부담이 늘어납니다.
- 목표주가 산정에 2027E EPS를 적용해 시차가 있습니다.
- 배당수익률 0%로 하방 방어 수단이 없습니다.
투자 전략 정리
단기적으로는 3분기 제주 국제선 노선 확대(6개 추가, 총 26개)가 방문객 증가로 이어지는지가 확인 포인트입니다. 8월 드롭액 +19.7% 흐름이 3분기 내내 유지되는지도 봐야 합니다.
중장기로는 테이블 수 대비 GGR 격차(45% vs 17%)가 실제로 좁혀지는지가 관건입니다. 롤링사업 재개와 베팅 한도 상향이 그 수단으로 제시됐습니다.
순차입금 규모가 큰 만큼, EBITDA 개선이 부채 축소로 이어지는 경로도 함께 볼 부분입니다.
※ 개인 의견
홀드율이 높았던 분기의 실적은 다음 분기 비교 기준을 높이는 면이 있습니다. 드롭액과 방문객 수 같은 물량 지표가 계속 늘어나는지가 실적의 질을 가르는 지점으로 보입니다.
출처: 흥국증권 / 2026.09.04 발간 Company Report
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.