비에이치 주가전망 | 핀릿 투자의견 N/R, 폴더블 두 화면이 FPCB 가치를 키운다
비에이치 주가전망에 대해 핀릿 리서치센터가 투자의견 없이 기업분석 자료를 냈습니다. 애플과 삼성의 폴더블 확대가 단순 출하 증가가 아니라 기기 한 대당 FPCB 사용량과 공정가치를 함께 높인다는 진단입니다(2026.09.07 발간, 김영진 애널리스트). 세 가지 투자포인트를 순서대로 살펴보겠습니다.
목표주가와 상승여력
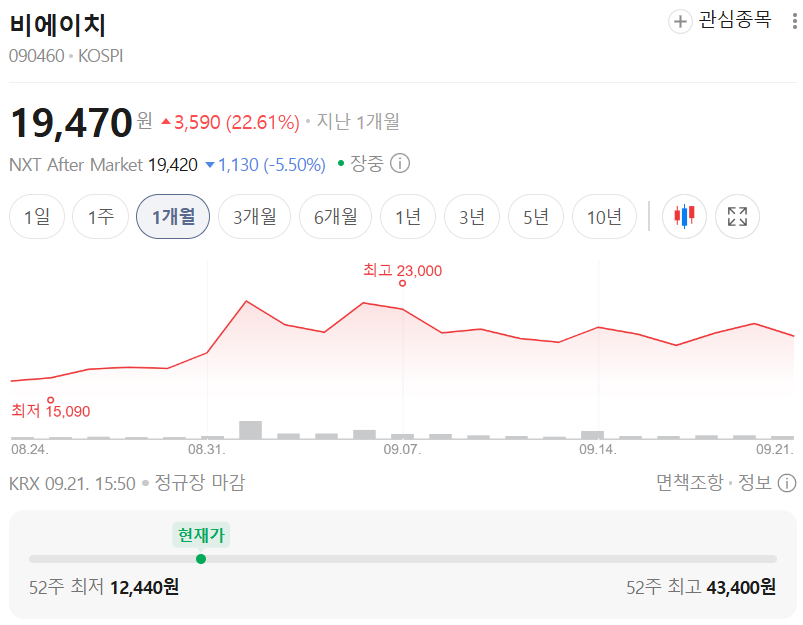
비에이치 (090460) 핀릿 · 2026.09.07 · 투자의견 N/R 52주 최저 12,440 52주 최고 43,400 기준주가 21,850 투자의견 N/R · 목표주가 미제시
| 투자의견 | N/R (Not Rated) |
| 목표주가 | 미제시 (N/R) |
| 기준주가 | 21,850원 (2026.09.04) |
| 상승여력 | 미제시 |
| 시가총액 | 7,366억원 (발행주식 34백만주) |
| 52주 최고/최저 | 43,400 / 12,440원 |
| 2Q26 영업이익 / OPM | 79억원 / 1.9% |
| 1H26 FPCB 가동률 | 93.6% (월 CAPA 29.3만㎡) |
투자의견이 N/R이라 목표주가와 상승여력은 제시되지 않았습니다.
첫째, 두 화면이 장당 가치를 키웁니다
리포트의 첫 번째 논지는 폴더블의 구조적 특성입니다.
애플과 삼성의 폴더블 확대는 단순한 출하 증가가 아닙니다. 폴더블은 내부와 외부 두 장의 디스플레이를 사용해 세트당 기판 소요량이 일반 스마트폰보다 큽니다. 기기 한 대당 FPCB 사용량과 공정가치가 함께 높아지는 구조입니다.
비에이치의 제품 구성도 여기에 맞물립니다. 1H26 매출의 67.6%가 RF·BU 제품입니다.
시장 전망도 우호적입니다. Counterpoint는 2026년 글로벌 폴더블 출하가 21% 성장할 것으로 봤습니다.
삼성디스플레이 투자와 애플 진입이 맞물리면 고부가 제품 비중과 하반기 수익성이 동시에 개선될 가능성이 높다는 판단입니다.
둘째, 이미 풀가동 상태입니다
두 번째 포인트는 생산 기반입니다.
2Q26 영업이익 79억원과 영업이익률 1.9%만 보면 약해 보이지만, 생산 기반은 이미 타이트합니다.
- 1H26 FPCB 가동률: 93.6% (사실상 풀가동)
- 월 생산능력: 29.3만㎡ (2025년보다 상승)
- 2026~2027년 신규 기계장치 투자: 200억원
대신증권 기준 3Q26 영업이익은 371억원, 4Q26은 393억원으로 회복이 예상됩니다.
높은 가동률 위에 폴더블 성수기와 RF·BU 믹스 개선이 얹히면 매출보다 이익 증가가 더 빠를 수 있다는 관점입니다.
셋째, 로봇 관절용 FPCB가 새 성장축
더 중요한 재평가 변수는 스마트폰 밖으로 FPCB의 쓰임이 넓어지는 것입니다.
- 차량용 무선충전: 1H26 매출의 21.7% 차지
- 최근 추진: 로봇·휴머노이드용 장축 R/F PCB와 무선충전 모듈 공급
대신증권은 보스턴다이내믹스 기반 공급 경험에 이어 삼성 및 북미 신규 고객 확대 가능성을 제시했습니다.
관절과 구동부가 많을수록 유연하고 긴 회로가 필요하다는 점은 FPCB의 강점입니다. 폴더블이 이익을 회복시키고 로봇이 고객과 응용처를 넓힌다면 '애플 부품주' 할인에서 벗어날 여지가 커진다는 정리입니다.
실적 흐름
리포트 본문에서 확인되는 실적 지표입니다.
- 2Q26 영업이익: 79억원, 영업이익률 1.9%
- 3Q26 영업이익 전망(대신증권 기준): 371억원
- 4Q26 영업이익 전망(대신증권 기준): 393억원
- 1H26 매출 구성: RF·BU 제품 67.6%, 차량용 무선충전 21.7%
- 1H26 FPCB 가동률: 93.6%, 월 CAPA 29.3만㎡
2분기 영업이익률 1.9%에서 하반기에 회복되는 경로가 이번 리포트의 실적 논지입니다.
한편 리포트에 함께 실린 요약 투자지표 표(2023~2027E 매출·영업이익 등)는 본문에서 인용한 분기 실적 규모와 단위가 맞지 않아, 이 글에서는 본문에 명시된 수치만 인용했습니다.
유동성 지표
- 자본금: 172억원
- 유동주식비율: 75.0%
- 일평균거래액(60일): 160억원
- 외국인 지분율: 8.8%
- 상장일: 2020년 12월 14일
리스크 체크
- 투자의견이 N/R이라 목표주가와 밸류에이션 기준점이 제시되지 않았습니다.
- 2Q26 영업이익률이 1.9%로 매우 낮은 수준입니다. 하반기 회복은 아직 전망 단계입니다.
- 52주 최고 43,400원에서 최저 12,440원까지 3.5배 차이가 나는 변동성 종목입니다.
- 현재 주가 21,850원은 52주 최고 대비 50% 낮은 수준입니다.
- FPCB 가동률 93.6%로 추가 물량 대응 여력이 제한적입니다. 신규 투자 규모는 200억원으로 크지 않습니다.
- 리포트에 실린 요약 투자지표 표의 수치가 본문 서술과 단위 기준이 일치하지 않아, 표만으로 실적 규모를 판단하기 어렵습니다.
- 3Q26·4Q26 영업이익 전망은 핀릿이 아닌 대신증권 추정치를 인용한 값입니다.
- 로봇·휴머노이드용 FPCB는 "공급을 추진" 중인 단계이며, 삼성·북미 신규 고객 확대도 "가능성" 수준입니다.
- 애플·삼성이라는 소수 고객 의존 구조가 이어지고 있습니다.
- Counterpoint의 폴더블 출하 21% 성장은 외부 시장조사 기관 전망치입니다.
투자 전략 정리
단기적으로는 3분기와 4분기 영업이익이 각각 371억원, 393억원 수준으로 회복되는지가 확인 포인트입니다. 2분기 영업이익률 1.9%가 저점이었는지를 가르는 자리입니다.
폴더블 성수기에 RF·BU 제품 믹스가 개선되며 매출보다 이익이 더 빠르게 늘어나는지도 함께 봐야 합니다.
중장기로는 로봇·휴머노이드용 장축 FPCB와 무선충전 모듈 공급이 실제 계약으로 이어지는지가 관건입니다. 이것이 '애플 부품주' 할인에서 벗어나는 조건으로 제시됐습니다.
차량용 무선충전 매출 비중(1H26 21.7%)이 더 올라가는지도 응용처 다변화 측면에서 확인할 부분입니다.
※ 개인 의견
가동률이 93%인데 영업이익률이 1.9%라는 조합은 판가나 믹스에 문제가 있다는 뜻으로 읽힙니다. 하반기 폴더블 물량이 그 부분을 얼마나 개선하는지가 이 리포트 논지의 검증 지점으로 보입니다.
출처: 핀릿 / 2026.09.07 발간 기업분석 리포트
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.