삼립 주가전망 | 유안타증권 투자의견 N/R, 2026년 저점 수익성 회복 기대
삼립(005610) 주가전망에 대해 유안타증권이 투자의견 Not Rated(N/R)로 커버리지를 개시하며, 목표주가는 별도로 제시하지 않았습니다. 9월 29일 열린 대표이사 IR 간담회 내용을 토대로 2026년을 수익성 저점으로 보고 이후 반등 가능성에 주목한 리포트입니다(2026.09.30, 유안타증권 손현정 애널리스트). 국내 베이커리 가격 인상 효과부터 미국 Costco 성과, 남은 리스크까지 차례로 짚어보겠습니다.
목표주가와 상승여력
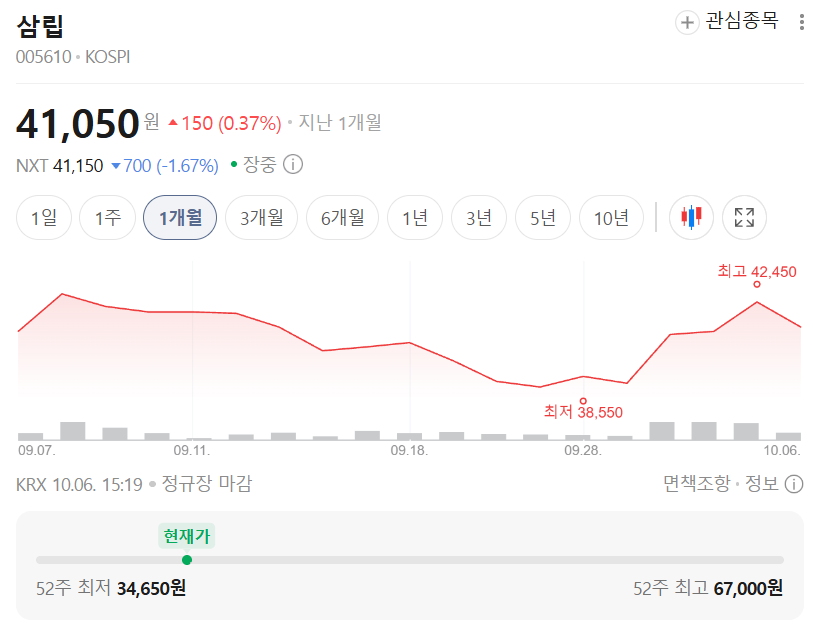
삼립 (005610) 유안타증권 · 2026.09.30 · 투자의견 N/R 52주 최저 35,750 52주 최고 55,600 기준주가 39,000 투자의견 N/R · 목표주가 미제시
| 투자의견 | NOT RATED (N/R, 커버리지 개시) |
| 목표주가 | 미제시 |
| 기준주가 | 39,000원 (2026.09.29) |
| 상승여력 | 미제시 |
| 시가총액 | 3,365억원 |
| 52주 최고/최저 | 55,600원 / 35,750원 |
| 2025A PER/PBR | 33.4배 / 0.9배 |
| 배당수익률 | 1.93% (리포트 표기, DPS 2025A 1,000원 기준 계산 시 2.56%) |
상승여력은 목표주가가 제시되지 않아 산출할 수 없습니다. 배당수익률은 DPS(2025A 1,000원) ÷ 기준주가(39,000원) × 100 = 2.56%로 계산되는데, 리포트 상단에 표기된 1.93%와는 차이가 있어 산출 기준 시점이 다를 가능성이 있습니다.
대표이사가 IR에서 내놓은 2030년 로드맵
삼립은 9월 29일 대표이사 IR 간담회에서 2026년을 수익성 저점으로 제시했습니다. 별도 기준 영업이익 목표는 2026년 54억원에서 2027년 500억원, 2030년 1,700억원으로 커집니다. 눈여겨볼 부분은 이익 규모만이 아니라, 국내 베이커리의 가격 인상·SKU 효율화와 해외 매출 확대 방향이 함께 구체화됐다는 점입니다.
2030년 별도 매출 목표는 2조 1,107억원으로 2026년 대비 5,505억원 늘어나는데, 같은 기간 해외 매출 목표는 750억원에서 5,000억원으로 4,250억원 증가합니다. 해외 매출 증가분이 별도 매출 순증가분의 약 77%를 차지하는 셈입니다. 저수익 사업 축소로 줄어드는 매출을 감안해도, 향후 외형 성장의 중심축은 해외 베이커리로 옮겨가고 있다고 볼 수 있습니다.
국내 베이커리, 가격 인상이 이익률 회복의 출발점
국내 양산빵 시장점유율은 약 70%에 달하지만 2026년 예상 별도 영업이익률은 0.3%에 그칩니다. 높은 점유율에 비해 낮은 수익성이 삼립을 평가할 때 가장 먼저 마주하는 질문입니다. 올해는 원가 상승에 안전 설비 보완 비용과 공장 운영 방식 변경 부담까지 더해졌습니다.
이에 대응해 9월 국내 제품 가격을 약 9.4% 인상했고, 9월 28일까지 집계된 초기 판매량에서는 우려했던 감소가 나타나지 않았습니다. 가격 인상 이후에도 물량이 유지되는 흐름이 이어진다면 높은 시장점유율이 실제 이익 개선으로 연결되는 근거가 될 수 있습니다. 전체 약 2,200개 SKU 가운데 수익성이 낮은 약 30%도 연말까지 축소할 계획입니다.
- 국내 베이커리 OPM 목표: 2026년 1.6% → 2027년 4.6% → 2028년 5.0%
- 가격 인상과 SKU 효율화 효과가 함께 반영되는 2027년이 국내 본업 수익성의 첫 검증 시점
미국 Costco 성과, 해외 확장의 증거가 되다
미국 Costco는 해외 사업에서 현재까지 가장 구체적인 성과가 확인된 채널입니다. 치즈케익이 미국 약 300개 점포에서 판매되고 있고, 공급 물량이 평균 5~6일 만에 소진되고 있습니다. 현재 Costco 거래의 영업이익률은 20%를 소폭 웃도는 수준으로 추정되어, 단순 입점을 넘어 수익성까지 보여준 사례로 평가됩니다.
다음 과제는 이 성공을 다른 제품과 채널로 넓히는 것입니다. Costco에서는 크림번 등 신제품 입점·시험 판매가 진행 중이며, 미국 Aldi 입점이 확정됐고 Sam's Club 입점도 예정돼 있습니다. 해외 매출 목표는 2027년 1,400억원, 2029년 3,500억원, 2030년 5,000억원으로 제시됐습니다.
Food 적자 축소와 GFS 효율화라는 남은 과제
Food 사업부는 성장보다 저수익 사업 재편에 집중하는 단계입니다. 육가공과 일부 저수익 SKU를 줄이고 샌드위치·샐러드, B2B 소스 등 경쟁력 있는 분야에 역량을 모으고 있습니다. Food OPM 목표는 2026년 -4.0%에서 2027년 -0.4%, 2028년 +1.0%로, 매출 성장보다 기존 손실 축소 속도가 전사 이익 개선에 더 직접적인 변수입니다.
종속기업 GFS(식자재유통)도 연결 실적의 중요한 변수입니다. GFS는 2030년 매출 2.7조원, OPM 1.3%를 목표로 조달·물류 효율화를 추진하고 있습니다. 삼립의 2030년 별도 OPM 목표는 8.0%지만 연결 기준 목표는 4.4%에 그쳐, 해외 베이커리의 고수익 성장만으로는 연결 수익성 개선이 완결되지 않는다는 점을 보여줍니다.
실적과 밸류에이션
이번 리포트는 투자의견과 목표주가를 제시하지 않는 커버리지 개시 성격의 자료로, 유안타증권이 2026년 이후 연결 매출·영업이익·순이익에 대한 자체 추정치를 따로 제시하지는 않았습니다. 본문에 담긴 숫자는 회사가 IR에서 밝힌 별도 기준 가이던스이며, 연결 기준 과거 실적만 확정치로 공개돼 있습니다. 매출액은 2022년 3조 3,150억원에서 2025년 3조 3,700억원으로 정체된 흐름을 보였고, 영업이익은 2024년 950억원에서 2025년 390억원으로 급격히 줄었습니다.
이익 급감의 영향으로 2025년 지배순이익은 140억원까지 축소됐고, PER은 33.4배로 높아졌습니다. 반면 PBR은 0.9배로 자산가치 대비로는 저평가 구간에 머물러 있고, ROE는 2025년 2.9%까지 내려왔습니다. DPS는 2025년 1,000원으로 2024년 1,800원 대비 줄었는데, 목표주가 산정 로직이 따로 없는 만큼 이 숫자들은 밸류에이션 근거라기보다 현재 체력을 보여주는 출발선으로 읽는 편이 맞습니다.
리스크 체크
- 가격 인상 이후 판매량 유지가 초기 효과에 그치고 이후 둔화될 가능성
- SKU 효율화가 계획대로 진행되지 않을 경우 국내 이익률 개선 지연
- 해외 Costco 후속 제품과 신규 채널(Aldi, Sam's Club 등) 확장이 기대만큼 속도를 내지 못할 가능성
- Food 사업 흑자전환이 늦어지면 연결 실적 개선 폭이 좁아짐
- 유안타증권이 2026년 이후 연결 실적 추정치를 별도로 제시하지 않아, 이번 로드맵은 회사측 가이던스 달성 여부에 의존하는 구조
- 배당수익률 표기값(1.93%)과 DPS 2025A 기준 계산값(2.56%) 사이에 차이가 있어 기준 시점 확인이 필요
투자 전략 정리
단기적으로는 가격 인상 이후 물량 추이와 SKU 효율화 진행 상황을 확인하는 것이 먼저입니다. 목표주가가 없는 만큼 당장의 매매 신호보다는 분기별로 발표될 지표를 체크리스트 삼아 따라가는 접근이 적절해 보입니다. 중장기적으로는 2027년에 가격 인상·SKU 효율화 효과와 해외 Costco 확장 성과가 처음으로 연간 실적에 함께 반영된다는 점에서, 이 시점이 실제 체력을 가늠할 분수령이 될 것으로 보입니다.
※ 개인 의견
목표주가 없이 경영진 가이던스만 담은 리포트라 당장 투자 판단의 근거로 쓰기에는 아쉬운 면이 있습니다. 다만 국내 점유율과 해외 Costco 성과라는 두 축이 실제 숫자로 얼마나 확인되는지는 앞으로 분기 실적을 통해 지켜볼 만한 포인트라고 생각합니다.
출처: 유안타증권 / 2026.09.30 리포트
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.