이수페타시스 주가전망 | 핀릿 투자의견 N/R, AI 서버가 키운 슈퍼사이클
이수페타시스 주가전망에 대해 핀릿 리서치센터가 투자의견 없이 기업분석 자료를 냈습니다. AI 서버 출하량 증가 자체보다 PCB 한 장의 값이 더 비싸지는 구조가 핵심이라는 진단입니다(2026.09.07 발간). 세 가지 투자포인트를 차례로 정리해보겠습니다.
목표주가와 상승여력
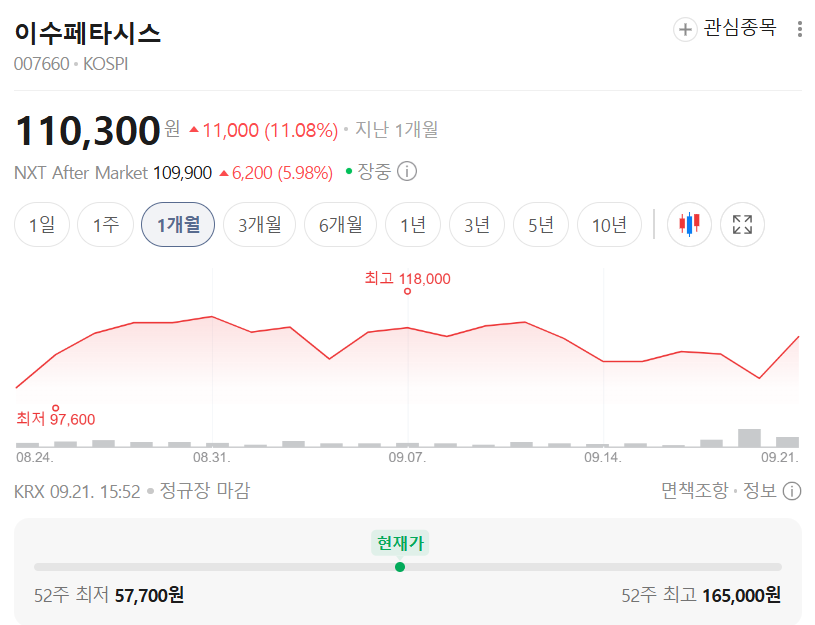
이수페타시스 (007660) 핀릿 · 2026.09.07 · 투자의견 N/R 52주 최저 57,900 52주 최고 164,400 기준주가 111,100 투자의견 N/R · 목표주가 미제시
| 투자의견 | N/R (Not Rated) |
| 목표주가 | 미제시 (N/R) |
| 기준주가 | 111,100원 (2026.09.04) |
| 상승여력 | 미제시 |
| 시가총액 | 8조 1,558억원 (발행주식 73백만주) |
| 52주 최고/최저 | 164,400 / 57,900원 |
| 2027E 영업이익 | 5,129억원 (영업이익률 23.2%) |
| 2026E / 2027E PER | 29.9배 / 19.7배 |
투자의견이 N/R이라 목표주가와 상승여력은 제시되지 않았습니다.
첫째, 한 장의 가치가 더 커집니다
리포트의 첫 번째 논지는 성장의 성격입니다. AI 서버 출하량이 늘어난다는 것보다, PCB 한 장이 더 비싸지고 복잡해지는 구조가 핵심이라는 것입니다.
AI 가속기와 800G·1.6T 스위치로 갈수록 요구 사양이 올라갑니다.
- 층수와 면적 증가
- 저손실 소재 요구
- 신호 무결성 요구 강화
- Multi-Lam·HDI 채택 확대
3Q26 매출 4,210억원, 영업이익 966억원, 영업이익률 22.9% 전망은 이 변화가 이미 숫자로 전환되고 있음을 보여줍니다.
단순 업황 회복주가 아니라 AI 인프라의 고사양화가 곧 제품당 매출가치 상승으로 연결되는 구조라는 점이 리포트의 강조점입니다.
둘째, 이미 풀가동 상태에서의 증설
두 번째 포인트는 증설의 타이밍입니다. 수요가 약한 상황에서 공장을 늘리는 것이 아니라, 기존 생산능력이 한계에 가까운 상태에서 증설이 진행됩니다.
- 1H26 대구공장 가동률: 96.8%
- 수주잔고: 6,222억원 (반기 매출의 86%)
- 월 매출 Capacity: 2H26 약 1,200억원 → 2027년 6공장 가동 후 약 1,500억원
주문이 먼저 쌓이고 설비가 뒤따르는 구조인 만큼, 2027년 매출 2조 2,067억원으로의 성장에는 단순 기대보다 높은 가시성이 있다는 판단입니다.
셋째, 물량·믹스·판가가 동시에 움직입니다
2027년은 물량 증가에 고부가 믹스와 가격 인상이 겹치는 이익 레버리지 구간이라는 것이 세 번째 논지입니다.
Multi-Lam 지표 변화가 근거로 제시됐습니다.
- Multi-Lam 매출 비중: 1Q26 7% → 2Q26 11%
- Multi-Lam 수주 비중: 11% → 23%
- 평균 15% 안팎의 판가 인상: 4Q26부터 본격 반영 가능성
이에 따라 2027년 영업이익은 5,129억원, 영업이익률은 23.2%까지 상승할 전망입니다.
리포트는 매출보다 이익이 더 빠르게 성장하는 국면에서는 실적 추정치 상향이 밸류에이션 부담을 낮추는 가장 강한 촉매가 될 수 있다고 정리했습니다.
실적 추정치
- 매출액: 2023년 6,753억원 → 2024년 8,369억원 → 2025년 1조 880억원 → 2026E 1조 6,061억원 → 2027E 2조 2,067억원
- 영업이익: 622억원 → 1,019억원 → 2,047억원 → 3,444억원 → 5,129억원
- 영업이익률: 9.2% → 12.2% → 18.8% → 21.4% → 23.2%
- 순이익: 477억원 → 740억원 → 1,605억원 → 2,725억원 → 4,141억원
- EPS: 719원 → 1,116원 → 2,257원 → 3,712원 → 5,641원
- PER: 39.8배 → 23.8배 → 52.8배 → 29.9배 → 19.7배
- PBR: 7.1배 → 5.4배 → 11.6배 → 8.0배 → 5.8배
- ROE: 19.5% → 24.9% → 29.6% → 30.8% → 34.0%
2023년 영업이익 622억원에서 2027E 5,129억원으로 8배 늘어나는 추정입니다. 영업이익률도 9.2%에서 23.2%로 올라갑니다.
유동성 지표
- 자본금: 734억원
- 유동주식비율: 73.0%
- 일평균거래액(60일): 973억원
- 외국인 지분율: 16.1%
- 상장일: 2003년 10월 7일
리스크 체크
- 투자의견이 N/R이라 목표주가와 밸류에이션 기준점이 제시되지 않았습니다.
- 2026E PBR 8.0배, 2027E 5.8배로 자산가치 대비 밸류에이션 부담이 큽니다.
- 52주 최고 164,400원에서 최저 57,900원까지 2.8배 차이가 나는 변동성 종목입니다.
- 대구공장 가동률 96.8%로 추가 물량 대응 여력이 거의 없습니다. 6공장 가동은 2027년입니다.
- 판가 인상 15%는 4Q26부터 본격 반영될 '가능성'으로 서술돼 확정 사항이 아닙니다.
- 2027년 매출 2조 2,067억원은 2026E 대비 37% 증가하는 공격적 추정입니다.
- AI 서버 수요와 스위치 사양 고도화가 전제 조건으로 깔려 있습니다.
- 수주잔고 6,222억원은 반기 매출의 86% 수준으로, 가시성은 반년 남짓입니다.
투자 전략 정리
단기적으로는 3분기 매출 4,210억원·영업이익 966억원(영업이익률 22.9%) 달성 여부가 확인 포인트입니다. Multi-Lam 매출 비중이 2Q26 11%에서 더 올라가는지도 함께 봐야 합니다.
또한 4Q26부터 반영될 것으로 본 평균 15% 판가 인상이 실제로 적용되는지가 2027년 이익률 23.2% 추정의 전제입니다.
중장기로는 2027년 6공장 가동으로 월 매출 Capacity가 1,200억원에서 1,500억원으로 늘어나는 계획이 일정대로 진행되는지가 관건입니다. 이미 가동률이 96.8%인 만큼, 증설이 곧 매출 상한을 결정하는 구조입니다.
※ 개인 의견
수주 비중이 매출 비중보다 두 배 이상 높은 제품(Multi-Lam)이 있다는 것은 앞으로 믹스가 더 좋아진다는 신호로 읽힙니다. 다만 PBR 8배는 이런 개선이 상당 부분 반영된 가격이라 볼 여지도 있어 보입니다.
출처: 핀릿 / 2026.09.07 발간 기업분석 리포트
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.