큐렉소 주가전망 | 상상인증권 투자의견 Not Rated, 의료 로봇 수출 국가 확대
큐렉소 주가전망 | 상상인증권 투자의견 Not Rated, 의료 로봇 수출 국가 확대
큐렉소 주가전망에 대해 상상인증권이 투자의견 없이 스팟 코멘트를 냈습니다. 의료 로봇 수출 국가가 늘어나며 점진적인 매출 성장이 이어질 것이라는 진단입니다(2026.09.07 발간, 하태기 애널리스트). 상반기 실적부터 순서대로 확인해보겠습니다.
목표주가와 상승여력
| 투자의견 | Not Rated |
| 목표주가 | 미제시 |
| 기준주가 | 8,110원 (2026.09.04 종가) |
| 상승여력 | 미제시 |
| 시가총액 | 약 3,300억원 (리포트 언급 기준) |
| 1H26 매출/영업이익 | 397억원(+8.8%) / 15억원(+139.0%) |
| 2026E 의료 로봇 매출 | 401억원 (3Q 92억, 4Q 126억) |
| 수출 국가 | 현재 13개국 → 12개국 이상 추가 계획 |
투자의견이 Not Rated라 목표주가와 상승여력은 제시되지 않았습니다.
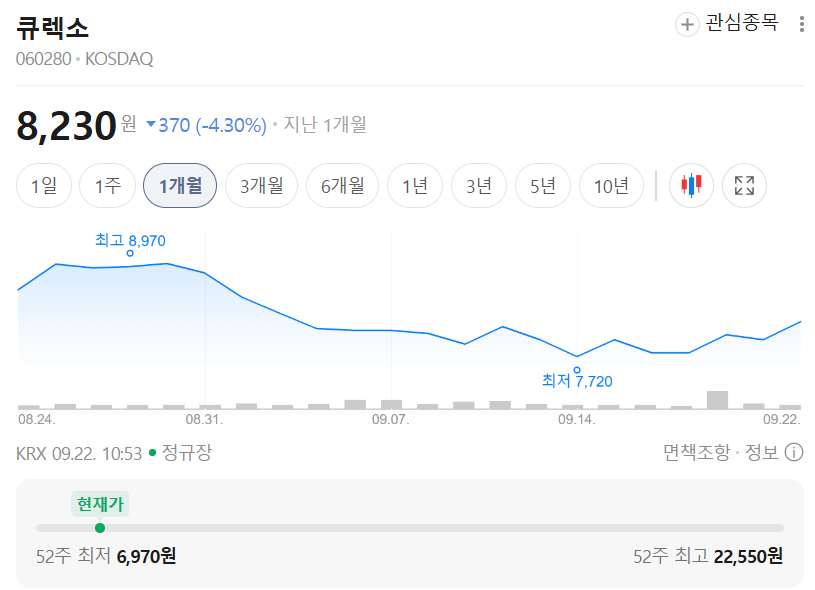
어떤 회사인가
큐렉소는 수술 로봇과 재활로봇 등 의료 로봇 사업에 특화된 기업입니다. 영업실적은 2025년부터 턴어라운드하고 있습니다.
2026년 상반기 연결 매출액은 397억원(+8.8% YoY), 영업이익은 15억원(+139.0% YoY)을 기록했습니다.
3분기는 계절적 비수기로 연결기준 전사 매출액이 187억원(+9.0% YoY), 영업이익은 2억원으로 손익분기점 수준에 근접할 전망입니다. 계절적 성수기인 4분기에는 매출이 크게 증가할 것으로 예상됩니다.
큐비스-조인트가 핵심 제품
의료 로봇 큐비스-조인트(CUVIS-joint)가 매출 비중이 큰 핵심 제품입니다.
전체 의료 로봇 매출 추이입니다.
- 2024년: 103억원 (감소)
- 2025년: 364억원 (+87.6%, 인도 매출 회복)
- 2026년 상반기: 183억원 (+11.6%)
2025년에는 인도 메릴 헬스케어사향 수출이 증가했고, 그 외 인도 기업 쉘비·바이오래드사향 주문도 추가로 발생했습니다. 현지 자회사를 통해 AS와 소모품 판매도 시작했습니다.
인도향 로봇 수출은 2025년 135억원, 2026년 상반기 94억원입니다.
지역 확장도 진행 중입니다. 2025년 4분기에는 일본향 수출이 증가했고 대만·베트남·미얀마에서도 상업 수출이 발생했습니다. 2026년에는 러시아 수출이 호조를 보였고, 동남아시아에서는 대만·인도네시아향 수출이 이어지고 있습니다. 중남미에서는 파라과이에 이어 브라질·멕시코로 확대되고 있습니다.
2026년 상반기 수량 기준 지역별 의료 로봇 매출 비중은 한국 33.3%, 인도 51.3%, 러시아 5.1%, 대만 2.6%, 인도네시아 2.6%, 브라질 2.6%, 파라과이 2.6%입니다.
2026년 연간 의료 로봇 매출은 401억원으로 전망되며, 하반기 분기별로는 3분기 92억원, 4분기 126억원입니다. 연초 회사 계획보다는 소폭 적은데, 중동 지역의 지정학적 불확실성으로 중동향 수출이 지연된 영향입니다.
유럽 CE MDR과 미국 FDA 인증을 받았습니다
세 가지 방향에서 시장 확대가 진행됩니다.
첫째, 일본 시장입니다. 2025년 3월 일본 후생노동성 PMDA로부터 승인을 받았습니다. 독점 공급계약을 맺은 일본 교세라향 수출액은 2025년 3분기 5~6억원 내외, 4분기 10억원 내외로 추정됩니다. 2026년 상반기에는 일본 수출이 없었지만 하반기에 20억원 내외 수출이 전망됩니다.
둘째, 유럽과 미국입니다. 2026년 3월 큐비스-조인트에 대해 유럽 CE MDR 인증을 받았고, 같은 달 미국 FDA 인증도 받았습니다. 2026년 9~10월 중 독일·프랑스·이탈리아 매출이 발생할 전망이며, 미국은 하반기에 수출 대리점을 선정해 연말까지 1대 이상 수출한다는 목표입니다.
유럽 CE MDR과 미국 FDA 510(k) 클리어런스를 받은 만큼, 경쟁업체인 Zimmer Biomet(로사로봇), Stryker(마코로봇), J&J 등과 품질·가격 경쟁력을 기반으로 글로벌 시장 점유율을 점진적으로 확대할 수 있을 전망입니다.
셋째, 소모품입니다. 현재는 의료로봇에서 발생하는 소모품 비중이 낮습니다. 수술용 팁 등 소모품과 핵심 부품 관련 매출 비중은 인도 5%, 국내 10% 수준으로 추정되는데, 향후 의료 로봇 매출의 15%까지 끌어올린다는 계획입니다.
2026년 하반기 이후에도 이탈리아·스페인 등 유럽, 중동, 중남미 국가에 추가 진입해 12개 이상의 국가를 추가 확대한다는 계획입니다.
주가는 왜 이렇게 움직였나
주가 흐름을 리포트가 정리한 대로 따라가면 이렇습니다.
- 2023년 8월: 의료 로봇 매출(수출) 증가에 힘입어 2만 5,000원대까지 상승
- 이후: 인도 수출이 큰 폭 감소하면서 지속 하락
- 2024년 12월: 5,800원대까지 조정
- 2025년: 의료 로봇 수출 증가, 유럽·미국 승인 기대감, AI 붐 편승
- 2026년 2월 초순: 22,000원대까지 상승
- 이후: 중동 전쟁 등으로 투자심리 냉각, 의료기 섹터 소외
- 현재: 8,000원대까지 조정, 시가총액 3,300억원대
리스크 체크
- 투자의견이 Not Rated라 목표주가와 밸류에이션 기준점이 제시되지 않았습니다.
- 2026년 상반기 영업이익이 15억원으로 매출 397억원 대비 영업이익률이 4% 수준에 그칩니다.
- 3분기 영업이익이 2억원으로 손익분기점 근처까지 떨어지는 계절성이 큽니다.
- 의료 로봇 매출의 51.3%가 인도에 집중돼 있습니다. 2024년 인도 수출 감소로 매출이 크게 흔들린 이력이 있습니다.
- 중동 지역 지정학적 불확실성으로 중동향 수출이 지연돼 연초 계획 대비 매출 전망이 낮아졌습니다.
- 유럽·미국 매출은 2026년 9~10월과 연말 목표로, 아직 발생 전입니다.
- 미국은 수출 대리점 선정 단계이며 연말까지 1대 이상이 목표로 규모가 작습니다.
- 2026년 2월 22,000원대에서 현재 8,000원대까지 조정된 변동성 큰 종목입니다.
- 소모품 비중 15% 목표는 계획 단계입니다.
투자 전략 정리
단기적으로는 4분기 성수기 실적이 확인 포인트입니다. 3분기 의료 로봇 매출 92억원에서 4분기 126억원으로 늘어나는 계절성이 실제로 나타나는지를 봐야 합니다.
여기에 하반기 일본 수출 재개(20억원 내외)와 9~10월 중 독일·프랑스·이탈리아 매출 발생 여부가 함께 확인됩니다.
중장기로는 유럽 CE MDR과 미국 FDA 인증을 기반으로 수출 국가를 13개에서 25개 이상으로 확대하는 계획이 진행되는지가 관건입니다. 인도 의존도(51.3%)를 낮추는 것도 같은 맥락입니다.
소모품 비중을 15%까지 끌어올린다는 계획은 실현될 경우 마진 구조를 바꿀 수 있는 요소입니다.
※ 개인 의견
장비를 파는 사업에서 소모품 매출이 붙기 시작하면 실적의 안정성이 달라집니다. 아직 인도 5%, 국내 10% 수준이라니 이 비율이 올라가는지를 확인해가는 접근이 어울려 보입니다.
출처: 상상인증권 / 2026.09.07 발간 기업분석 Spot Comment
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.