포스코스틸리온 주가전망 | 현대차증권 목표주가 6,180원, 투자의견 BUY
포스코스틸리온 주가전망 | 현대차증권 목표주가 6,180원, 투자의견 BUY
포스코스틸리온 주가전망에 대해 현대차증권이 목표주가 6,180원, 투자의견 BUY를 유지했습니다. 중국산 수입 규제로 국내 칼라강판 가격이 오르고 내수 점유율이 확대되며 실적 개선이 기대된다는 진단입니다(2026.09.04 발간, 박현욱 애널리스트). 2분기 실적부터 확인해보겠습니다.
목표주가와 상승여력
포스코스틸리온 (058430) 현대차증권 · 2026.09.03 · 투자의견 BUY 52주 최저 3,590 52주 최고 9,130 기준주가 4,635 목표주가 6,180 상승여력 +33.3%
| 투자의견 | BUY (유지) |
| 목표주가 | 6,180원 (유지) |
| 기준주가 | 4,635원 (2026.09.03) |
| 상승여력 | +33.3% |
| 목표주가 산정 | 2026년 예상 주당순자산 × 적정 P/B |
| 시가총액 | 2,780억원 (발행주식 60,000천주) |
| 52주 최고/최저 | 9,130 / 3,590원 |
| 2026F PER / 배당수익률 | 9.9배 / 2.4% |
상승여력 계산식은 +33.3% = (6,180 ÷ 4,635 − 1) × 100입니다.
2분기 영업이익이 74% 늘었습니다
2026년 2분기 매출액은 2,982억원, 영업이익은 96억원으로 전년 동기 대비 74%, 전분기 대비 52% 증가했습니다.
이익 증가의 배경은 판매가격 인상과 판매량 증가입니다.
- 내수 판매량: 93천톤 (1분기 대비 +12%)
- 수출: 100천톤 (전분기 대비 −2%)
하반기 영업이익은 186억원으로 예상되어 상반기 대비 17% 증가가 전망됩니다.
반덤핑 관세가 판을 바꿨습니다
이번 리포트의 핵심 논지는 무역 규제입니다.
한국 정부는 5월 잠정 덤핑방지관세 부과를 결정했습니다.
- 부과 기간: 6월 12일~10월 12일
- 잠정 세율: 22.34~33.67% (EGI 및 GA 제외)
효과는 즉각적이었습니다. 수입산 점유율이 2025년 14%에서 올해 5월 22%까지 올라갔는데, 잠정 덤핑방지관세 부과 후 6월에는 6%로 크게 낮아졌습니다.
수입물량의 98%가 중국산인 만큼, 하반기에는 포스코스틸리온을 포함한 국내 칼라강판 업체들의 점유율 확대와 가격 인상으로 실적 증가가 기대됩니다.
다만 수요 자체는 좋지 않습니다. 국내 칼라강판 수요는 2025년 120만톤으로 전년 대비 14% 감소했고, 올해도 전방산업 부진으로 전년 대비 감소가 예상됩니다.
실적 추정치
- 매출액: 2024년 1조 2,100억원 → 2025년 1조 1,250억원 → 2026F 1조 2,020억원 → 2027F 1조 2,730억원 → 2028F 1조 3,020억원
- 영업이익: 520억원 → 240억원 → 340억원 → 390억원 → 400억원
- 순이익: 340억원 → 170억원 → 270억원 → 290억원 → 310억원
- EBITDA: 640억원 → 380억원 → 490억원 → 540억원 → 550억원
- EPS: 571원(+38.3%) → 284원(−50.3%) → 457원(+61.0%) → 486원(+6.2%) → 510원(+5.0%)
- P/E: 5.1배 → 14.0배 → 9.9배 → 9.3배 → 8.9배
- P/B: 0.5배 → 0.6배 → 0.7배 → 0.6배 → 0.6배
- ROE: 9.2% → 4.4% → 7.0% → 7.0% → 7.0%
- 배당수익률: 7.5% → 2.7% → 2.4% → 2.4% → 2.4%
추정치 조정 내역입니다.
- 2026F EPS: 466원 → 457원
- 2027F EPS: 514원 → 486원
- 목표주가: 6,180원 유지
컨센서스와 비교하면 2026F EPS 457원은 컨센서스 408원보다 12.0% 높고, 2027F 486원도 433원 대비 12.2% 높습니다. 목표주가 6,180원 역시 컨센서스 5,090원 대비 21.4% 높은 수준입니다.
주가 흐름과 주주 구성
- 1개월 +8.7% (상대 +3.4%)
- 3개월 −17.8% (상대 +9.9%)
- 6개월 +0.5% (상대 −11.5%)
- 포스코: 56.87%
- 외국인 지분율: 3.37%
- 일평균 거래대금(60일): 60억원
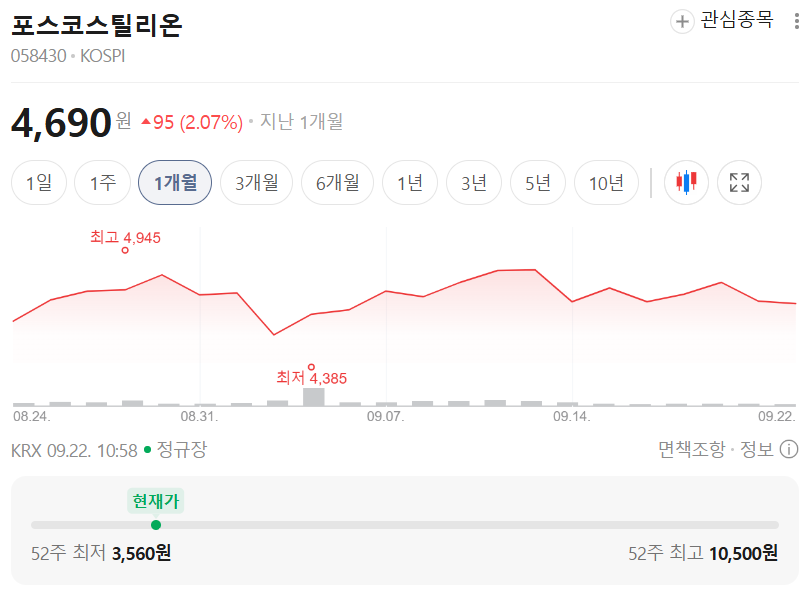
현재 주가 4,635원은 52주 최고 9,130원 대비 49% 낮은 수준입니다.
리스크 체크
- 잠정 덤핑방지관세 부과 기간이 6월 12일~10월 12일로 한정돼 있습니다. 최종 판정 결과에 따라 효과가 달라집니다.
- 국내 칼라강판 수요 자체는 2025년 −14%에 이어 올해도 감소가 예상됩니다. 실적 개선이 수요가 아닌 점유율과 가격에 기대고 있습니다.
- 2025년 EPS가 571원에서 284원으로 50.3% 감소한 이력이 있습니다.
- 2027F, 2028F 영업이익 증가율이 각각 6.2%, 5.0%로 둔화됩니다.
- ROE가 7.0%로 정체되는 추정입니다.
- 배당수익률이 2024년 7.5%에서 2026F 2.4%로 크게 낮아졌습니다.
- 포스코 지분이 56.87%로 유동주식이 제한적입니다.
- 전방산업(건설·가전) 부진이 지속되는 구조입니다.
투자 전략 정리
가장 중요한 확인 포인트는 10월 12일 종료되는 잠정 덤핑방지관세의 최종 판정입니다. 수입산 점유율이 22%에서 6%로 떨어진 효과가 유지되려면 최종 관세 부과가 이어져야 합니다.
단기적으로는 하반기 영업이익 186억원(상반기 대비 +17%) 달성 여부가 관건입니다. 내수 판매량 증가와 가격 인상이 함께 나타나는지 봐야 합니다.
중장기로는 국내 칼라강판 수요가 언제 감소세를 멈추는지가 남은 변수입니다. 점유율 확대만으로는 성장에 한계가 있기 때문입니다.
목표주가가 컨센서스보다 21.4% 높다는 점도 참고할 부분입니다.
※ 개인 의견
무역 규제로 만들어진 실적 개선은 그 규제가 지속되는 동안만 유효합니다. 10월 최종 판정이 이 종목의 향방을 가르는 단일 이벤트로 보입니다.
출처: 현대차증권 / 2026.09.04 발간 Company Note
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.