GS건설 주가전망 | KB증권 목표주가 48,000원, 투자의견 Buy
GS건설 주가전망에 대해 KB증권이 목표주가를 43,000원에서 48,000원으로 상향하면서 투자의견 Buy와 업종 차선호주 지위를 유지했습니다. 2026년 업종 대비 부진한 이익 흐름이 오히려 2027년의 두드러진 증익 가능성을 부각시키는 가운데, AIDC(AI 데이터센터) 사업 확대와 해외 원전 비주간사 진출 기회까지 겹치는 '삼박자' 구조라는 것이 이번 리포트의 핵심입니다(2026.09.21, KB증권 장문준·강민창 애널리스트). 2027년 증익 전망부터 AIDC 사업 기회, 해외 원전 진출 가능성까지 하나씩 살펴보겠습니다.
목표주가와 상승여력
| 투자의견 | Buy (업종 차선호주 유지) |
| 목표주가 | 48,000원 (직전 43,000원, 상향) |
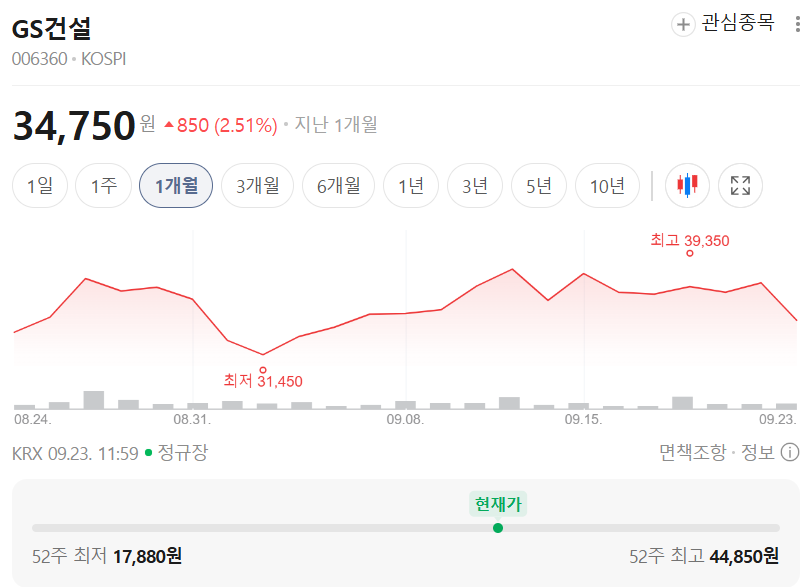
| 기준주가 | 36,850원 (2026.09.18) |
| 상승여력 | +30.3% |
| 시가총액 | 3.2조원 (3,154십억원) |
| 52주 최고/최저 | 리포트에 명시되지 않음 |
| 2026E PER/PBR | 22.8배 / 0.6배 |
| 예상 배당수익률 | 2.2% (2026E) |
상승여력 계산식은 +30.3% = (48,000 ÷ 36,850 − 1) × 100입니다. 목표주가는 12개월 선행 BVPS 59,564원에 Target P/B 0.81배를 적용해 산출했으며, 이번 리포트에는 52주 최고·최저가 수치가 별도로 제시되지 않았습니다.
다소 더딘 2026년, 오히려 부각될 2027년 이익 증가
2026년 업종 전반적으로 국내주택 원가율 안정화 기조가 뚜렷한 가운데 대부분 건설사가 이익개선을 보여주고 있지만, GS건설은 주택원가율이 안정화되는 와중에도 각종 비용 이슈로 2026년 영업이익이 전년 대비 감소하며 마무리될 것으로 예상됩니다. KB증권은 아이러니하게 연말이 가까워질수록 2027년 업종을 초과하는 覝익 가능성이 부각될 것으로 전망하는데, 2027년 영업이익을 6,243억원으로 2026년 대비 57% 이상 증가할 것으로 추정합니다.
- 2026E 영업이익: 396십억원 (전년 대비 감소)
- 2027E 영업이익: 624십억원 (2026년 대비 +57.6%)
AIDC 사업 확대, 실질적 사업 기회 확보
아직은 제한적인 국내 주택 볼륨 확장 가능성을 고려하면 AIDC(AI 데이터센터)의 매출·이익 기여는 중장기 실적 성장에 중요한 요소입니다. 국내 대부분 대형건설사가 데이터센터를 향후 먹거리로 강조하고 있는 가운데, 동해 AIDC 등 단기에 실질적인 사업 기회 확보가 가능한 GS건설이 분명한 우위 요소를 갖고 있다는 것이 KB증권의 판단입니다.
해외 원전 비주간사 기회 확보 가능성
이익 증가와 AIDC가 주가의 하방을 높여준다면, 상단을 높여줄 요소는 해외 대형원전 사업에 대한 노출 가능성입니다. 한전은 한수원 등과 함께 베트남 닌투언 2 프로젝트 수주를 추진 중이며, 연말~2027년 초 팀코리아의 시공사를 선정할 것으로 예상됩니다. GS건설은 팀코리아에 비주간 시공사로 지원한 상태로, 이번이 해외 원전사업 첫 진출 기회가 될 것이라는 전략입니다.
실적과 밸류에이션
목표주가는 12개월 선행 BVPS의 0.8배 수준으로, 무위험 수익률 상승에 따른 자기자본비용 증가(8.5%→8.7%)에도 불구하고 기준 시점 변경에 따른 적용 ROE 증가(7.3%→7.9%)를 감안해 기존 대비 11.6% 상향한 것입니다. KB증권은 3분기 매출액 2,503억원(YoY -22.0%), 영업이익 112억원(YoY -24.3%)으로 컨센서스(119억원)를 소폭 하회할 것으로 추정합니다.
- Bull-case: 54,000원 (12M Fwd P/B 0.91배)
- Base-case(목표주가): 48,000원 (12M Fwd P/B 0.81배)
- Bear-case: 30,000원 (12M Fwd P/B 0.5배)
리스크 체크
- 2026년 영업이익이 전년 대비 감소하는 구간으로, 단기 실적 모멘텀은 약한 편
- 재무구조 악화 시 신규 주식 상장 등 Bear-case 리스크 존재
- 베트남 닌투언 2 원전 프로젝트는 아직 시공사 선정 전 단계로 확정된 수주가 아님
투자 전략 정리
단기적으로는 3분기 실적에서 매출·영업이익 감소폭이 가이던스 수준에서 마무리되는지가 관건입니다. 중장기적으로는 2027년 이익 정상화 속도와 동해 AIDC 등 데이터센터 사업의 구체적인 수주·착공 여부, 그리고 베트남 원전 팀코리아 시공사 선정 결과가 밸류에이션 재평가의 핵심 변수가 될 전망입니다.
※ 개인 의견
2026년 이익이 눌려 있다가 2027년에 반등하는 구조는 시장이 먼저 인식하기 전에 저점 매수 기회로 볼 여지가 있어 보입니다. 다만 AIDC와 원전 모두 아직 확정되지 않은 기회 요인인 만큼, 실제 수주·계약 소식이 나올 때까지는 눈높이를 보수적으로 유지할 필요가 있어 보입니다.
출처: KB증권 / 2026.09.21 리포트
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.