KT지니뮤직 주가전망 | 신한투자증권 목표주가 1,600원, 투자의견 매수
KT지니뮤직 주가전망에 대해 신한투자증권이 목표주가 1,600원, 투자의견 매수를 유지했습니다. 음악서비스 B2C 가입자 이탈은 여전히 이어지고 있지만 B2B, 음악유통, 자회사 실적이 이를 방어하면서 순현금보다 낮아진 현재 시가총액이 과매도 구간이라는 진단입니다(2026.09.30, 지인해 연구위원). 목표주가 산정 근거부터 실적, 리스크까지 하나씩 짚어보겠습니다.
목표주가와 상승여력
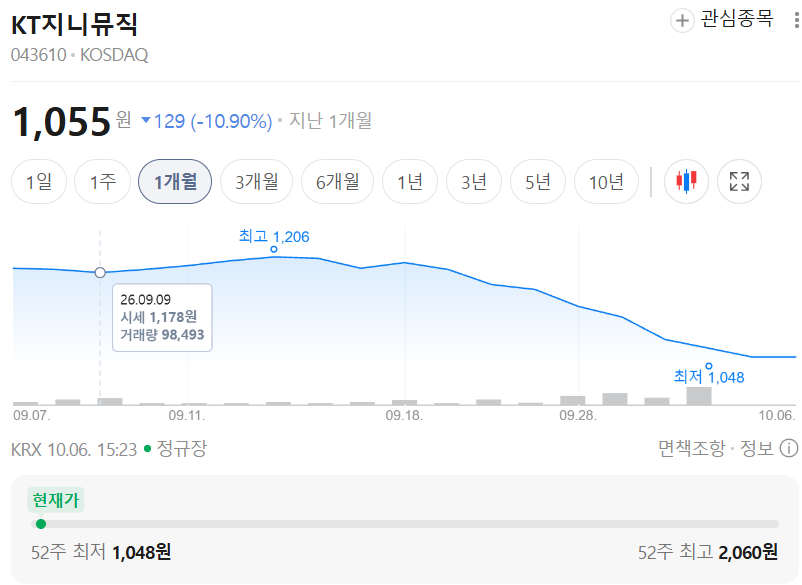
KT지니뮤직 (043610) 신한투자증권 · 2026.09.30 · 투자의견 매수 52주 최저 1,118 52주 최고 1,980 기준주가 1,118 목표주가 1,600 상승여력 +43.1%
| 투자의견 | 매수 (유지) |
| 목표주가 | 1,600원 (하향, 직전 2,500원) |
| 기준주가 | 1,118원 (2026.09.29) |
| 상승여력 | +43.1% |
| 시가총액 | 650억원 |
| 52주 최고/최저 | 1,980원 / 1,118원 |
| 2026F PER/PBR | 32.9배 / 0.4배 |
| 예상 배당수익률 | 2027F 2.7% (2026년까지 무배당) |
상승여력 +43.1% = (1,600 ÷ 1,118 − 1) × 100
B2C는 흔들려도 B2B·음악유통이 버팁니다
KT지니뮤직의 1H26 매출액은 1,524억원으로 전년 대비 6.7% 늘었지만, 영업이익은 69억원으로 24.3% 줄며 영업이익률이 4.5%에 그쳤습니다. 음악서비스 본업은 KT와 LG유플러스, 모빌리티 전용 서비스향 B2B 가입자 증가가 성장을 이끌고 있는 반면, 고마진 B2C는 유튜브뮤직과 스포티파이 등 글로벌 사업자와의 경쟁 심화로 여전히 부진합니다. 다만 B2C 가입자 감소율이 2025년 -13%에서 2026년 1~8월 -6%로 완화되는 흐름은 긍정적인 신호로 볼 수 있습니다.
국내 음원 플랫폼 상위 2개 자리를 해외 플랫폼이 차지하고 있고, 네이버 바이브는 서비스 종료 수순을 밟을 정도로 국내 B2C 시장의 경쟁 강도는 매우 높은 상황입니다. 그만큼 KT지니뮤직은 2H26에도 B2C 해지·이탈 방어에 집중한다는 방침입니다.
자회사 밀리의 서재와 음악유통, 꾸준한 성장 스토리
음악유통 사업은 1H26 기준 전년 대비 29.6% 성장했는데, 쇼미더머니와 IOI, 아일릿, 리센느, 하츄핑 극장판 등 콘텐츠 흥행이 배경입니다. 특히 해외유통매출은 2024년 301억원에서 2025년 339억원, 1H26 211억원으로 고성장을 이어가고 있어 주목할 만한 부분입니다.
- 자회사 밀리의 서재: 2022년 458억원 → 2025년 881억원 → 1H26 455억원(YoY +11.9%)으로 성장 지속, 전체 매출 비중 29.8%
- 회사 측은 향후 3년간 약 15%의 외형 성장을 제시
- 음악유통 국내 점유율에서 KT지니뮤직의 입지는 크지 않지만, 해외유통 비중 확대가 수익성 개선 요인으로 거론됨
공연사업 적자, 일회성 비용의 영향이 컸습니다
반면 공연사업은 1H26 12억원의 적자를 기록했습니다. 투자손실과 대손상각비(64억원)가 반영된 영향이 컸고, 이러한 일회성 비용을 제거하면 실제 손익은 35억원 흑자 수준으로 추정됩니다. 공연사업의 변동성은 이번 분기 실적 부진의 주된 원인으로 지목됩니다.
2026년 전략방향, 음악사업 고도화와 플랫폼 확장
회사는 2026년 전략으로 음악사업 강화와 콘텐츠 확보를 통한 플랫폼 가치 확장을 제시했습니다. 음악서비스에서는 B2B향 음악사업과 커넥티드카 음악서비스, AI 기반 서비스로 고객 기반을 넓히고 있으며, 실제로 LG유플러스 신규 음악번들 상품 판매와 차량 전용 AI DJ 서비스 출시가 이어졌습니다. 음악유통에서는 CJ ENM 등과의 독점 유통 계약을 바탕으로 신규 파트너사 확대를 추진 중입니다.
- 음악고객 확대: B2B 음악사업, 커넥티드카·AI 기반 서비스 강화
- 유통역량 강화: 버추얼·OST 음원 등 신규 파트너사 확대
- IP 활용 확대: QR·NFC 태깅 디지털 앨범, 팬덤형 굿즈 상품
- 수익성 개선: 흥행성 높은 공연 IP 투자, 오프라인 티켓 판매 확대
실적과 밸류에이션
신한투자증권은 이번 리포트에서 2026년 실적 추정치를 큰 폭으로 낮췄습니다. 매출액은 기존 3,254억원에서 3,155억원으로 3.1% 하향했고, 영업이익은 201억원에서 129억원으로 35.7% 낮춰 잡았습니다. 공연 잔여 대금(40억원) 등 일회성 비용 반영이 주요 하향 사유로 설명됩니다.
연간 실적을 보면 2024년과 2025년에는 지배주주 순이익이 각각 -201억원, -275억원으로 적자를 기록했지만, 2026년에는 20억원으로 흑자 전환이 예상되고 2027년 85억원, 2028년 94억원으로 완만하게 증가하는 흐름입니다. 이에 따라 PER(지배순이익 기준)은 2026F 32.9배로 다소 높지만 이익 정상화가 진행되는 2027F에는 7.6배, 2028F에는 6.9배로 빠르게 낮아지며, PBR은 2026F~2028F 모두 0.4배 수준에 머물러 있습니다. EV/EBITDA 역시 2024년 5.6배에서 2028F 1.4배까지 꾸준히 낮아지는 추세입니다.
신한투자증권이 밸류에이션 논리의 핵심으로 제시하는 것은 재무상태표입니다. 2025년 기준 순현금은 약 791억원(순차입금 -79.1십억원)으로, KT지니뮤직의 현재 시가총액 650억원보다 더 큰 규모입니다. 세자릿수 영업이익이 큰 변동 없이 유지되는데도 보유 현금보다 낮은 몸값에 거래되고 있다는 점이, 목표주가를 1,600원으로 낮추면서도 매수 의견을 유지한 배경으로 풀이됩니다.
재무구조와 배당
KT지니뮤직은 2024년과 2025년 모두 배당을 지급하지 않았고, 2026년에도 무배당이 이어질 것으로 예상됩니다. 다만 이익 정상화가 가시화되는 2027F부터 주당배당금(DPS) 30원, 배당수익률 2.7% 지급이 예상되고, 2028F에는 DPS 33원, 배당수익률 3.0%로 소폭 늘어날 전망입니다. 배당성향은 2027F 20.4%, 2028F 20.3% 수준으로 추정됩니다.
재무안정성 측면에서는 부채비율이 55~56% 수준에서 안정적으로 유지되고, 순차입금비율은 매년 마이너스(순현금 상태)를 기록하고 있어 재무 리스크는 제한적인 편입니다.
리스크 체크
- B2C 가입자 이탈 추세가 완전히 꺾이지 않을 경우 고마진 매출 비중 축소가 지속될 수 있습니다.
- 공연사업은 투자손실, 대손상각비 등 일회성 비용의 변동성이 커서 분기 실적 예측이 어려운 편입니다.
- 이번 리포트에서도 2026년 영업이익 추정치가 35.7% 하향된 것처럼, 추정치 변경 폭이 큰 종목입니다.
- 일평균 거래액이 84백만원 수준으로 적고 시가총액도 650억원에 불과해 유동성 리스크가 존재합니다.
- 외국인 지분율이 1.1%에 불과해 외국인 수급에 따른 주가 모멘텀은 기대하기 어렵습니다.
투자 전략 정리
단기적으로는 4분기 실적에서 B2C 가입자 감소율이 추가로 완화되는지, 공연사업의 일회성 비용이 재발하지 않는지를 확인하는 것이 중요해 보입니다. 거래대금이 적은 소형주 특성상 단기 변동성은 클 수 있어 분할 접근이 바람직합니다. 중장기적으로는 밀리의 서재를 중심으로 한 자회사 성장과 B2B·음악유통 확대가 이어진다면, 순현금 대비 저평가된 현재 밸류에이션이 점차 해소될 여지가 있습니다.
※ 개인 의견
순현금보다 시가총액이 낮다는 점은 분명 매력적인 지표이지만, 소형 코스닥주 특성상 거래량이 받쳐주지 않으면 저평가 해소에 시간이 오래 걸릴 수 있습니다. B2C 경쟁 구도가 구조적으로 불리한 만큼, 음악유통과 밀리의 서재 등 비B2C 사업의 성장 속도를 계속 확인하면서 접근하는 것이 안전해 보입니다.
출처: 신한투자증권 / 2026.09.30 리포트
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.