LG이노텍 주가전망 | 다올투자증권 목표주가 1,000,000원, 투자의견 BUY
LG이노텍 주가전망에 대해 다올투자증권이 목표주가(적정주가) 1,000,000원, 투자의견 BUY를 유지했습니다. 3분기 실적은 환율 급락 여파로 시장 기대치를 크게 밑돌 전망이지만, 패키지솔루션의 중장기 성장 가시성은 오히려 높아지고 있다는 점이 리포트의 핵심 진단입니다(다올투자증권 김연미 애널리스트, 2026.09.30 발간). 목표주가 산정 근거부터 실적 흐름, 리스크까지 하나씩 짚어보겠습니다.
목표주가와 상승여력
LG이노텍 (011070) 다올투자증권 · 2026.09.30 · 투자의견 BUY 52주 최저 183,600 52주 최고 1,530,000 기준주가 585,000 적정주가 1,000,000 상승여력 +70.9%
| 투자의견 | BUY (유지) |
| 목표주가(적정주가) | 1,000,000원 (직전 1,100,000원에서 하향) |
| 기준주가 | 585,000원 (2026.09.29) |
| 상승여력 | +70.9% |
| 시가총액 | 13조 8,453억원 |
| 52주 최고/최저 | 1,530,000 / 183,600원 |
| 2027E PER/PBR | 11.9배 / 1.8배 |
| 예상 배당수익률(2026E) | 0.4% |
상승여력 계산: +70.9% = (1,000,000 ÷ 585,000 − 1) × 100
3분기 실적, 왜 컨센서스를 크게 밑돌까
다올투자증권은 LG이노텍의 3분기 매출액을 5조 7,107억원, 영업이익을 1,422억원(영업이익률 2.5%)으로 제시했습니다. 시장 컨센서스인 영업이익 2,742억원과 비교하면 절반 수준에 그치는 수치입니다. 원인은 환율로, 9월 원/달러 환율이 1,350원대까지 급락한 가운데 전분기 1,500원대에 매입했던 원재료가 3분기 원가로 뒤늦게 반영되면서 수익성이 훼손됐다는 설명입니다.
다만 3분기는 통상 다음 해 신모델 양산을 위한 원재료 매입이 몰리는 시기이기도 합니다. 4분기 들어 환율이 다소 안정되면 이번 분기의 감익분 일부는 상쇄될 여지가 있다고 리포트는 덧붙였습니다. 실제로 다올투자증권의 4분기 영업이익률 전망치는 4.6%로, 3분기 대비 다시 반등하는 흐름을 그리고 있습니다.
광학솔루션, 신모델 효과와 숨고르기
카메라모듈을 담당하는 광학솔루션은 8월 신모델 양산 개시 이후 출하가 순조롭게 진행 중인 것으로 파악됩니다. 가변조리개 채용이 확대되면서 신모델의 평균판매단가(ASP)도 의미 있게 상승한 것으로 추정됩니다. 판가 재협상이 통상 다음 해에 이뤄지는 구조인 만큼, 올해 하반기에 추가로 판가가 낮아질 위험은 제한적이라는 점도 긍정적으로 짚었습니다.
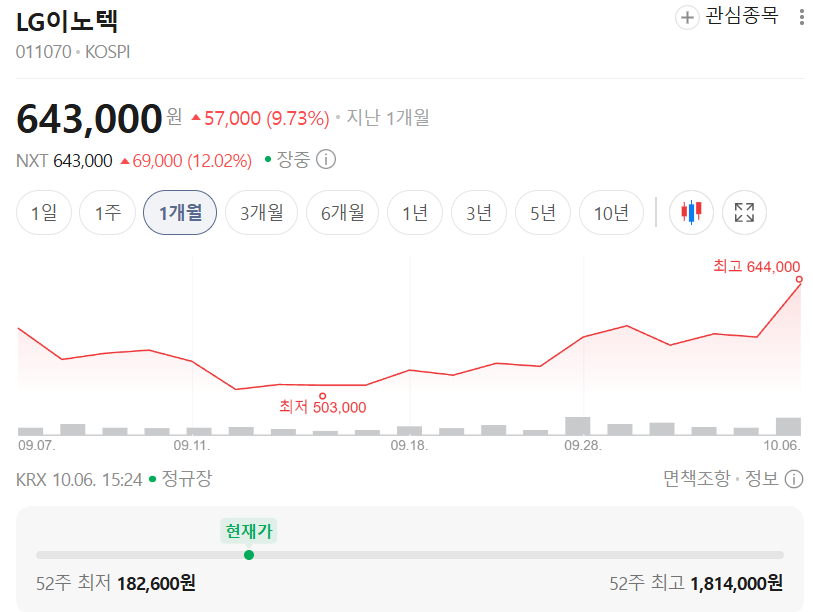
참고로 주가는 최근 1년간 약 207% 급등한 뒤 최근 1개월은 -4.3%로 숨고르기 국면에 들어선 상태입니다. 3분기 실적 쇼크가 예고된 만큼 단기 변동성은 당분간 이어질 가능성이 있습니다.
패키지솔루션, 서버용 FC-BGA로 영역을 넓히다
패키지솔루션은 이번 리포트에서 가장 비중 있게 다뤄진 사업부입니다. 주요 고객사들과 2028년 이후 3~5개년치 물량에 대한 장기공급계약(LTA) 협의가 진행 중이며, 최근 기판 업계 전반의 LTA는 CAPA(생산능력) 할당을 중심으로 체결되고 약정 물량에 미달할 경우 페널티 조항이 포함되는 구조가 공통적인 특징이라고 설명합니다. 다올투자증권은 28년 서버 CPU 밸류체인 편입 가능성에 주목할 필요가 있다고 짚었습니다.
2027년 하반기부터는 PC용 FC-BGA를 중심으로 물량 증가가 본격화되고, 2028년에는 일반 서버 CPU를 시작으로 향후 고사양 패키징 서버 CPU까지 제품 영역이 확대될 것으로 전망됩니다. 패키지솔루션의 전체 이익 기여도 역시 2025년 15.1%에서 2028년 35.6%까지 꾸준히 높아질 것으로 추정되는 만큼, 단기 실적보다 이 성장 경로에 더 무게를 둘 필요가 있어 보입니다.
목표주가를 낮춘 진짜 이유
이번 목표주가 100만원은 올해 들어 두 번째 하향 조정입니다. 커버리지를 개시한 1월 34만원에서 5월 말 130만원까지 가파르게 올랐던 적정주가는 7월 110만원에 이어 이번에 다시 100만원으로 낮아졌습니다. 다올투자증권은 이익 추정치 변경과 적용 멀티플 축소를 동시에 반영했다고 밝혔습니다.
목표주가는 사업부별 가치를 따로 산정해 합산하는 방식(SOTP)으로 계산됩니다. 광학솔루션은 2027년 예상순이익 7,000억원에 Sunny Optical, Largan, 자화전자, Cowell 등 북미 고객사 밸류체인 평균 P/E 10.0배를 적용해 7조 30억원으로, 패키지솔루션은 순이익 4,010억원에 이비덴·유니마이크론·Nanya PCB·삼성전기 평균 P/E 39.0배를 적용해 15조 6,400억원으로 산출됩니다. 여기에 모빌리티솔루션(2,620억원)과 Aeva Technologies·스마트레이더시스템 지분가치(합산 640억원), 순차입금(1,980억원)을 반영한 적정 기업가치는 22조 7,710억원으로, 주당가치는 96만 2,147원 수준입니다.
실적과 밸류에이션
연간 추정치도 이번에 함께 낮아졌습니다. 2026년 영업이익 전망치는 기존 1조 3,356억원에서 1조 457억원으로 약 22% 내려갔고, 2027년은 1조 6,104억원에서 1조 5,398억원으로 4% 하향 조정됐습니다. 같은 기간 매출액 추정치는 2026년 24조 5,665억원, 2027년 26조 81억원 수준이며, 지배주주순이익은 2026년 7,155억원에서 2027년 1조 1,661억원으로 크게 늘어날 것으로 전망됩니다.
이익 체력이 빠르게 개선되는 구간인 만큼 밸류에이션 지표도 해마다 큰 폭으로 바뀝니다. PER은 2025년 18.8배에서 2026년 19.0배로 오히려 높아졌다가, 이익이 급증하는 2027년에는 11.9배로 낮아질 전망입니다. PBR도 2025년 1.1배에서 2026년 2.1배로 레벨업된 뒤 2027년 1.8배로 다소 낮아지는데, 다올투자증권은 이 27년 기준 P/B 1.8배를 두고 환율 노이즈가 짙은 26년보다 27년 실적에 무게중심을 옮겨야 한다는 근거로 제시했습니다. 배당은 2026년 주당 2,300원으로 전년(1,880원) 대비 늘어날 전망이지만, 주가 수준 대비 배당수익률은 0.4%로 크지 않은 편입니다.
리스크 체크
- 원/달러 환율 변동성: 환율 급락 시 과거 매입한 원재료 원가가 뒤늦게 반영되며 분기 수익성을 흔들 수 있습니다.
- 판가 재협상 리스크: 광학솔루션 ASP는 통상 다음 해에 재협상되는 구조라, 환율이 추가로 하락하면 그 영향이 이듬해 실적에 반영될 수 있습니다.
- LTA 페널티 조항: 패키지솔루션 고객사와의 장기공급계약은 약정 물량 미달 시 페널티가 포함되는 구조여서, 수요가 예상보다 둔화되면 부담으로 작용할 수 있습니다.
- 전방 수요 변동성: 메모리 가격 상승에 따른 스마트폰 세트 가격 인상 우려 등 아이폰 출하량 컨센서스가 흔들릴 가능성이 있습니다.
- 밸류에이션 멀티플 축소: 이번에도 이익 추정치 하향과 함께 적용 멀티플이 낮아지며 목표주가가 내려간 만큼, 추가 실적 쇼크가 나오면 밸류에이션이 한 번 더 낮아질 수 있습니다.
투자 전략 정리
단기적으로는 3분기 실적 발표를 전후해 주가 변동성이 커질 수 있는 구간입니다. 컨센서스를 크게 밑도는 실적이 예고된 만큼, 발표 이후 환율 흐름과 4분기 가이던스를 함께 확인하는 편이 안전해 보입니다. 중장기적으로는 FC-BGA의 서버·네트워크향 매출 확대가 가시화되는 2027~2028년 실적에 더 주목할 필요가 있으며, 다올투자증권 역시 26년보다 27년 실적으로 투자 판단의 무게중심을 옮길 것을 권고하고 있습니다.
※ 개인 의견
목표주가가 두 차례 연속 낮아진 점은 다소 아쉽지만, 하향 배경이 일회성 쇼크가 아니라 환율이라는 명확한 단일 변수라는 점은 참고할 만합니다. 다만 패키지솔루션의 성장 스토리가 실제 실적으로 확인되기까지는 시간이 필요해 보여, 저는 당장의 저점 매수보다 4분기 실적과 환율 추이를 한 번 더 확인하고 접근하는 쪽을 선호합니다.
출처: 다올투자증권 / 2026.09.30 리포트
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.