LG전자 주가전망 | 대신증권 목표주가 270,000원, 투자의견 BUY
LG전자 주가전망에 대해 대신증권이 목표주가 270,000원, 투자의견 BUY를 유지하며 목표주가를 12.5% 올렸습니다. 가전 중심이던 투자 시각이 AI 데이터센터 냉각과 로봇이라는 B2B 성장 축으로 옮겨 가고 있다는 진단입니다(2026.09.29, 박강호 애널리스트). 목표주가 근거부터 3분기 실적, 사업별 포인트까지 하나씩 짚어보겠습니다.
목표주가와 상승여력
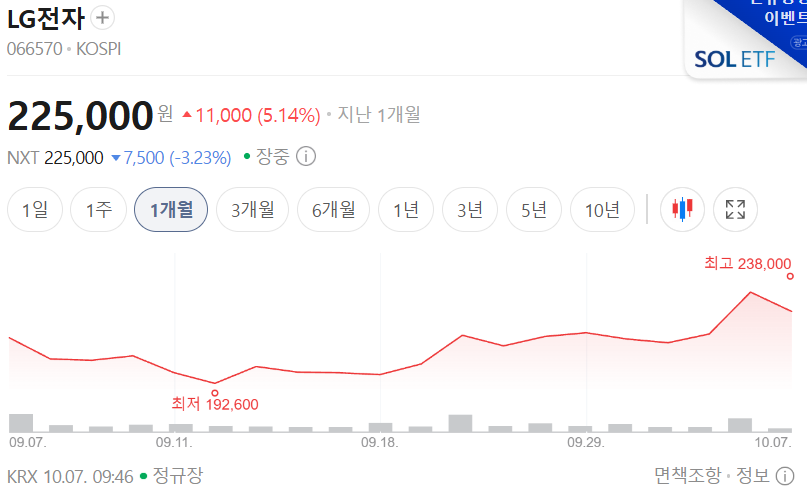
LG전자 (066570) 대신증권 · 2026.09.29 · 투자의견 BUY 52주 최저 75,100 52주 최고 392,500 기준주가 214,500 목표주가 270,000 상승여력 +25.9%
| 투자의견 | BUY (유지) |
| 목표주가 | 270,000원 (상향, +12.5%) |
| 기준주가 | 214,500원 (2026.09.28) |
| 상승여력 | +25.9% |
| 시가총액 | 약 36.2조원 |
| 52주 최고/최저 | 392,500 / 75,100원 (리포트 기재) |
| 2026E PER/PBR | 17.2배 / 약 1.5배 |
| 예상 배당수익률 | 약 0.6% (2026E DPS 1,350원) |
상승여력은 +25.9% = (270,000 ÷ 214,500 − 1) × 100입니다. 52주 최고·최저가는 리포트에 적힌 값을 그대로 옮겼습니다.
3분기 실적, 어떻게 보나
3분기 영업이익은 9,419억원으로 전년 같은 기간보다 36.7% 늘지만 컨센서스에는 못 미칠 것으로 추정됩니다. 매출액은 24.7조원(전년 대비 +13.2%)입니다. 연결 대상인 LG이노텍을 빼고 본 별도 기준 영업이익은 7,923억원(+65.7%)으로, 본체의 체력은 오히려 양호하다는 설명입니다.
- 가전(HS)과 전장(VS)은 믹스 효과로 수익성이 예상보다 좋을 것으로 봅니다.
- 원달러 환율 하락, 물류비 증가, 주요 원자재 가격 인상은 부담 요인입니다.
- TV 등 MS 사업은 흑자 기조를 유지할 전망입니다.
왜 투자 시각이 바뀌었나
대신증권이 꼽은 투자 포인트는 세 가지입니다.
첫째는 AI·데이터센터향 냉각 솔루션입니다. 2026년 상반기에 공조(ES) 사업에서 약 6천억원을 수주했고, 3분기와 4분기에 2~3조원 규모의 추가 수주가 진행 중인 것으로 추정합니다. 엔비디아로부터 2.5MW급 CDU의 AI 팩토리 규격 승인을 받은 점도 경쟁력의 근거로 제시됩니다. 다만 공급·생산 기간을 감안하면 매출 확대는 2027년 2분기 이후에 본격화될 것으로 봅니다.
둘째는 로봇 사업입니다. 엔비디아와의 협력이 구체화되고 액츄에이터를 내재화하면서 외부 매출이 시작된 것으로 추정하며, B2C에서 B2B로 영역이 넓어질 것으로 기대합니다.
셋째는 전장(VS)의 수익성 개선입니다. 2026년 VS 영업이익은 56.6% 늘어나 매출 증가율 11.9%를 크게 웃돌 것으로 예상됩니다.
실적과 밸류에이션
대신증권의 연간 추정은 다음과 같습니다.
- 2026년: 매출액 96.8조원, 영업이익 4.64조원, 지배지분 순이익 2.19조원, EPS 12,161원
- 2027년: 매출액 102.3조원, 영업이익 4.50조원, 지배지분 순이익 2.41조원, EPS 13,397원
이전 추정 대비 2026년 영업이익은 5.1% 낮아졌습니다. 목표주가는 2026년 BPS에 목표 P/B 1.9배(성장기 상단으로 상향)를 적용한 값입니다. 2026년 PER은 17.2배, ROE는 8.8% 수준으로 제시됩니다.
재무구조와 배당
2026년 주당배당금은 1,350원으로 예상되며, 현재 주가 기준 배당수익률은 0.6% = 1,350 ÷ 214,500 × 100입니다. 배당보다는 성장 기대가 주가를 움직이는 종목으로 보입니다. 총주주환원 관련 수치는 리포트에 제시되지 않았습니다.
리스크 체크
- 3분기 영업이익이 컨센서스를 밑돌 것으로 추정되어 실적 발표 시점의 단기 변동성이 클 수 있습니다.
- 냉각 솔루션 수주는 아직 '진행 중'으로 추정된 부분이 크고, 매출 반영은 2027년 2분기 이후입니다.
- 환율 하락, 물류비, 원자재 가격 상승이 가전 수익성을 누를 수 있습니다.
- 연결 자회사 LG이노텍의 부진이 연결 실적을 깎는 구조입니다.
- 52주 최고가(392,500원)와 현재가의 격차가 커서, 리포트 기재 수치를 원문과 함께 확인하시길 권합니다.
투자 전략 정리
단기적으로는 3분기 실적 확인과 데이터센터 수주 공시를 지켜보는 구간입니다. 중장기로는 공조·로봇·전장 같은 B2B 비중 확대가 이익 체력을 바꿀지가 관건입니다.
※ 개인 의견
가전 회사에서 AI 인프라 회사로 평가 기준이 바뀔 수 있다는 논지는 흥미롭지만, 핵심 근거인 수주 규모 일부가 추정치라 실제 수주 확정 여부를 확인하며 접근하는 편이 좋겠습니다.
출처: 대신증권 / 2026.09.29 리포트
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.