OCI홀딩스 주가전망 | 삼성증권 목표주가 340,000원, 투자의견 BUY
OCI홀딩스 주가전망에 대해 삼성증권이 목표주가 340,000원, 투자의견 BUY를 유지했습니다. 미국의 태양광 관세정책(Section 232)과 투자세액공제(ITC) 복원 가능성을 핵심 모멘텀으로 짚으면서도, 자회사 주가 약세와 피어 밸류에이션 프리미엄 축소를 반영해 목표주가는 기존 35만원에서 3% 낮춘 34만원으로 제시했습니다(조현렬 애널리스트, 2026.9.30 발간). 목표주가 산정 근거부터 3분기 실적, 리스크까지 하나씩 짚어보겠습니다.
목표주가와 상승여력
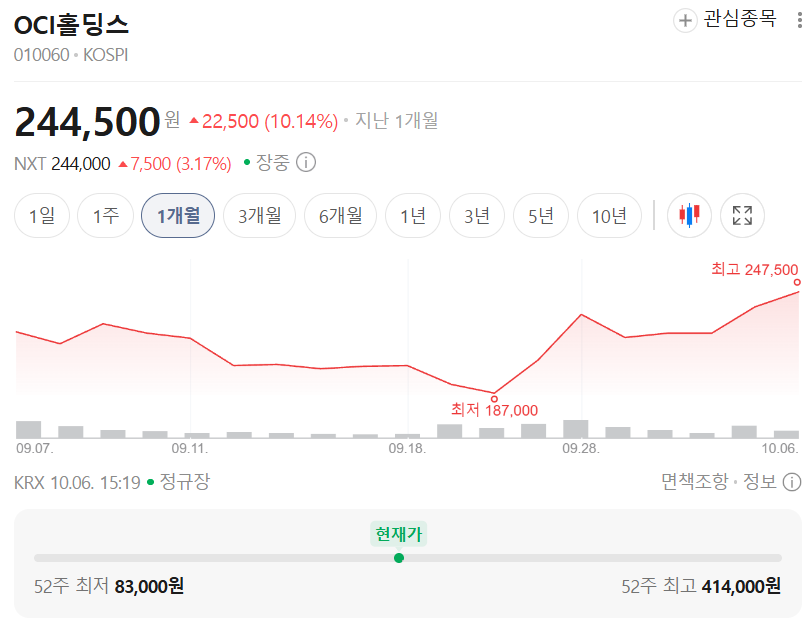
OCI홀딩스 (010060) 삼성증권 · 2026.09.30 · 투자의견 BUY 52주 최저 84,800 52주 최고 388,000 기준주가 216,500 목표주가 340,000 상승여력 +57.0%
| 투자의견 | BUY (유지) |
| 목표주가 | 340,000원 (직전 350,000원, -2.9%) |
| 기준주가 | 216,500원 (2026.09.29 종가) |
| 상승여력 | +57.0% |
| 시가총액 | 약 4.0조원 |
| 52주 최고/최저 | 388,000원 / 84,800원 |
| 2026E PER/PBR | 21.7배 / 1.0배 |
| 2026E 예상 배당수익률 | 1.2% |
상승여력 계산식: +57.0% = (340,000 ÷ 216,500 − 1) × 100
Section 232, 폴리실리콘 판가의 변수가 되다
미국 정부는 Section 232 행정명령을 통해 수입 폴리실리콘·웨이퍼·셀·모듈에 최소 수입 가격(MIP)을 도입하기로 했습니다. 폴리실리콘 MIP는 kg당 21달러로, 현재 비중국산 공급 가격인 16~18달러보다 훨씬 높은 수준입니다. 다만 이 가격을 발전 사업자와 폴리실리콘 공급사 중 누가 더 많이 부담하게 될지는 아직 불확실하다고 리포트는 짚고 있습니다.
이 제도는 올해 12월 최종 확정될 예정이어서, 연말까지는 관련 뉴스 흐름에 따라 주가 변동성이 이어질 가능성이 있습니다. 리포트는 이를 OCI홀딩스에게 긍정적인 모멘텀으로 평가하면서도, 가격 전가 구조가 확정되기 전까지는 수혜 폭을 단정하기 어렵다는 점을 함께 언급했습니다.
미국 중간선거와 ITC 복원 시나리오
리포트는 미국 중간선거 결과에 따라 2028년부터 폐지가 예정된 투자세액공제(ITC) 복원 논의가 다시 불붙을 수 있다고 전망했습니다. 선거 결과가 민주당에 우호적으로 나올 경우, 태양광·ESS가 미국 신규 전력 수요의 90%를 차지하는 상황에서 ITC 부활 요구가 커질 수 있다는 설명입니다. ITC가 복원되면 높아진 폴리실리콘 가격 부담을 발전 사업자가 받아들일 명분이 생겨, OCI홀딩스에도 우호적인 흐름으로 이어질 수 있습니다.
리포트는 과거 2005년 이후 여러 차례의 ITC 공제율 변경 사례를 선거 사이클과 함께 정리하며, 중간선거 직후 정책이 바뀐 전례가 반복될 가능성에 주목했습니다. 다만 이는 어디까지나 정치적 변수에 달린 시나리오라는 점은 염두에 둘 필요가 있습니다.
3분기 실적은 주춤, 그래도 Top-pick을 유지하는 이유
삼성증권은 OCI홀딩스의 3분기 영업이익을 742억원으로, 컨센서스(1,064억원) 대비 약 30% 낮은 수준으로 전망했습니다. 매출액 역시 컨센서스를 11.2% 밑도는 9,650억원으로 예상됩니다. 사업부별로 보면 폴리실리콘 자회사 OCI TerraSus의 영업이익은 175억원으로 전분기 대비 개선되지만, 발전사업을 하는 OCI Enterprises는 전분기 있었던 프로젝트 매각 이익(약 700억원)이 사라지며 적자로 돌아설 전망입니다.
정밀화학 자회사 OCI(종목코드 456040)도 반도체 소재 부문 호조에도 불구하고 카본 케미칼 수익성이 예상보다 부진해 영업이익이 전분기 대비 줄어들 것으로 예상됩니다. 그럼에도 삼성증권은 신재생에너지 업종 내 Top-pick 의견을 유지했는데, 2027년부터 본격화될 미국향 폴리실리콘 판매가 투자자 관심을 다시 끌어올 것으로 봤기 때문입니다. 단기 실적보다 중장기 구조적 변화에 무게를 둔 판단으로 읽힙니다.
OCI TerraSus와 NeoSilicon, 증설 로드맵을 보면
리포트는 미국 시장을 겨냥한 생산능력 확장 계획도 함께 소개했습니다.
- 폴리실리콘(OCI TerraSus) 생산능력: 2026년 35kMT → 2027년 35kMT → 2028년 40kMT → 2029년 70kMT(장기공급계약 협상분 포함)
- 웨이퍼(NeoSilicon Technology) 생산능력: 2026년 2.7GW → 2027년 3.75GW → 2028년 7.5GW → 2029년 11.5GW
- 미국 태양광 수요는 2026년 이후 AI 인프라용 전력 수요까지 더해져 100GW 이상(약 200kMT 환산)으로 늘어날 것으로 추정
이 수치들은 모두 장기 성장 스토리에 해당하므로, 2026~2027년 단기 실적과는 별개로 봐야 하는 부분입니다.
실적과 밸류에이션
OCI홀딩스는 2025년 매출 3.38조원에 영업적자 580억원을 기록했지만, 2026년에는 매출 3.85조원에 영업이익 2,930억원으로 흑자 전환이 예상됩니다. 2027년에는 영업이익 4,350억원, EPS 15,460원까지 늘어나는 그림입니다. 2026E 기준 PER은 21.7배, PBR은 1.0배 수준이며 2027E 기준으로는 PER 14.0배, PBR 0.9배까지 낮아집니다.
목표주가는 사업부별 가치를 더하는 SOTP(Sum of the Parts) 방식으로 산정됐습니다. 폴리실리콘 자회사 OCI TerraSus는 12개월 선행 EBITDA 2,720억원에 15.3배를 적용해 기업가치 4.16조원으로 평가했는데, 이는 Wacker·TCL Zhonghuan·Tongwei 등 해외 피어 대비 프리미엄을 기존 70%에서 60%로 낮춰 반영한 결과입니다. 발전사업 OCI Enterprises는 1.1조원(12.3배), 열병합발전 OCI SE는 2,720억원(6.5배), 도시개발 DCRE는 2,030억원(3.6배)으로 각각 평가됐고, 보유 중인 정밀화학 자회사 OCI 지분 45%는 상장주식 할인율 70%를 적용해 940억원으로 반영됐습니다.
이렇게 산출된 영업가치 합계 5.83조원에 투자자산 가치 5,160억원(30% 할인)을 더하고 순차입금 720억원을 뺀 적정 시가총액은 6.27조원이며, 발행주식수로 나눈 적정 주가는 335,917원입니다. 삼성증권은 이를 반올림해 목표주가 340,000원을 제시했으며, 이는 목표주가 기준 2026E PER 34.0배, 2027E PER 22.0배에 해당합니다. 참고로 OCI홀딩스를 커버하는 증권사 7곳의 평균 목표주가는 430,000원으로, 삼성증권의 눈높이가 시장 컨센서스보다 다소 보수적인 편입니다.
리스크 체크
- Section 232 MIP(kg당 21달러) 도입에 따른 비용 부담을 공급자와 수요자 중 누가 떠안을지 아직 불확실합니다.
- ITC 복원 여부는 미국 중간선거 결과에 달려 있어, 선거 결과에 따라 시나리오가 크게 갈릴 수 있습니다.
- 3분기 영업이익이 컨센서스를 약 30% 밑돌 것으로 예상되는 등 단기 실적 모멘텀이 약합니다.
- 자회사 주가 약세와 피어 밸류에이션 프리미엄 축소로 이번 리포트에서 목표주가가 하향 조정됐습니다.
- 발전사업(OCI Enterprises)은 분기별 프로젝트 매각 손익 등 일회성 요인에 따라 실적 변동성이 큰 편입니다.
투자 전략 정리
단기적으로는 3분기 실적이 컨센서스를 하회할 것으로 예상되는 만큼, 실적 발표를 전후한 주가 변동성에 대비하는 접근이 필요해 보입니다. 중장기적으로는 Section 232와 ITC 정책 변화, 그리고 2027년부터 본격화될 미국향 폴리실리콘 판매 확대 여부를 확인하며 비중을 조절하는 전략이 유효할 것으로 보입니다. 정책 변수가 많은 만큼 뉴스 흐름을 꾸준히 체크하는 것이 중요합니다.
※ 개인 의견
Section 232와 ITC라는 두 개의 정책 변수가 동시에 걸려 있어 방향성은 긍정적이지만 변동성도 함께 커 보이는 구간입니다. 목표주가가 2분기 연속 낮아진 점, 그리고 시장 컨센서스(43만원)보다 삼성증권 눈높이가 낮다는 점은 투자 판단에 참고할 만한 포인트라고 생각합니다.
출처: 삼성증권 / 2026.09.30 리포트
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.