SK하이닉스 주가전망에 대해 신한투자증권이 목표주가 2,700,000원, 투자의견 매수를 유지했습니다. AI 메모리 수요가 매크로 불확실성과 무관하게 견조하게 이어지고 있고, 최근 부각된 우려들은 노이즈에 가깝다는 진단을 내놓았습니다(김형태 수석연구원·송혜수 연구원, 2026.09.30 발간). 목표주가 산정 근거부터 3분기 실적 프리뷰, 밸류에이션 매력까지 하나씩 짚어보겠습니다.
목표주가와 상승여력
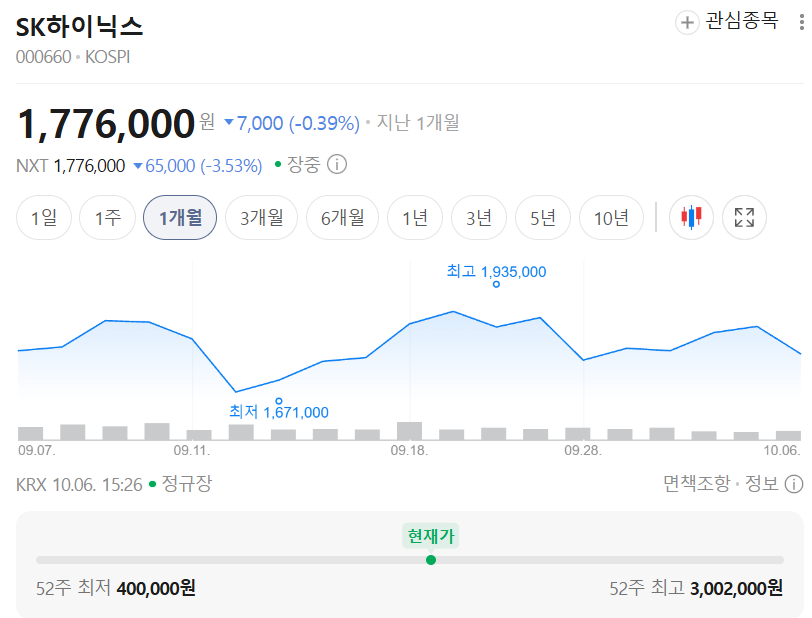
SK하이닉스 (000660) 신한투자증권 · 2026.09.30 · 투자의견 매수 52주 최저 347,500 52주 최고 2,919,000 기준주가 1,765,000 목표주가 2,700,000 상승여력 +53.0%
| 투자의견 | 매수 (유지) |
| 목표주가 | 2,700,000원 (직전 2,700,000원, 유지) |
| 기준주가 | 1,765,000원 (2026.09.29) |
| 상승여력 | +53.0% |
| 시가총액 | 약 1,289조 3,190억원 |
| 52주 최고/최저 | 2,919,000원 / 347,500원 |
| 2026E PER/PBR | 5.1배 / 3.4배 |
| 2026E 예상 배당수익률 | 약 0.2% |
상승여력 계산식: +53.0% = (2,700,000 ÷ 1,765,000 − 1) × 100
AI 수요발 메모리 호황, 우려는 노이즈에 가깝다
신한투자증권은 빅테크뿐 아니라 OpenAI, Anthropic 같은 AI 기업들까지 메모리를 직접 구매(LTA)하려는 움직임을 주목했습니다. 매크로 불확실성과 보안 이슈가 번갈아 부각됐지만, 실제 AI 개발 속도나 CapEx 둔화 흐름은 감지되지 않는다는 설명입니다. GPU·ASIC 고객사들이 HBM4 도입과 탑재량 확대로 대역폭 확장에 집중하고 있다는 점도 긍정적으로 짚었습니다.
보고서는 메인스트림 전환기로 꼽히는 2027년 1분기부터 HBM이 이끄는 DRAM 평균판매가격(ASP) 상승폭이 다시 가팔라질 것으로 내다봤습니다. 이에 따라 SK하이닉스의 고수익성 구간이 한동안 더 이어질 수 있다는 것이 핵심 논지입니다.
3분기 실적, 환율 변수에도 방향성은 그대로
3분기 매출액은 95.5조원(전분기 대비 +20.3%), 영업이익은 73.8조원(+22.0%)으로 전망됐습니다. 다만 기존 가정보다 비우호적으로 움직인 환율을 반영해 매출과 영업이익 모두 기존 추정치 대비 4%가량 낮춰 잡았습니다. 숫자는 눈높이가 낮아졌지만, 추세 자체가 꺾인 것은 아니라는 점을 분명히 했습니다.
시장 일각의 우려와 달리 메모리 ASP 상승세는 3분기에도 견조했을 것으로 추정했습니다.
- 3분기 DRAM ASP 성장률: 20% 초과 추정
- 3분기 NAND ASP 성장률: 19% 수준 추정
- 3분기 DRAM 비트 성장률(B/G): 7% 내외로, 차세대 제품 램프업 영향에 가이던스(약 10%)를 소폭 하회 추정
목표주가 추이로 보는 변동성
신한투자증권의 SK하이닉스 목표주가 추이를 보면 2026년 들어 상승 속도가 상당히 가팔랐던 것을 확인할 수 있습니다. 1월 86만원에서 출발해 6월 말에는 420만원까지 올라갔다가, 7월 말 270만원으로 큰 폭 하향 조정된 뒤 이번 보고서까지 유지되고 있습니다. 목표주가 자체의 변동폭이 컸던 만큼, 추정치가 주가 모멘텀에 민감하게 반응해 왔다는 점은 참고할 필요가 있습니다.
DRAM 업종 내 가장 저평가된 밸류에이션
목표주가는 12개월 선행 주당순자산가치(BPS) 825,088원에 목표 주가순자산비율(PBR) 3.3배를 적용해 산출됐습니다. 이 BPS는 기존 추정 대비 거의 변동이 없었다고 설명합니다. 현재 주가 기준 12개월 선행 PBR은 2.1배로, DRAM 피어 그룹 중 가장 낮은 수준이라는 점이 밸류에이션 매력으로 제시됐습니다.
HBM 경쟁이 심해지고 품질 이슈가 거론되는 것에 대해서는 과장된 해석이라는 입장을 보였습니다. 시스템 출하 대수 확대에 맞춰 HBM 8Hi 수요가 늘어나는 구간에서는 공급 안정성을 갖춘 레퍼런스 자체가 경쟁력이 된다는 논리입니다. ASIC 시장 성장에 따른 고객 저변 확장도 밸류에이션 멀티플의 상단을 열어줄 요인으로 꼽았습니다.
실적과 밸류에이션
신한투자증권은 2026년 연간 매출액을 331조 10억원, 영업이익을 252조 7,258억원으로 추정했습니다. 2025년 대비 영업이익이 435%가량 급증하는 수치인데, HBM과 DRAM 단가 상승이 수익성을 밀어올리는 구조입니다. 2027년에는 매출 505조 4,053억원, 영업이익 396조 9,031억원까지 늘어날 것으로 봤고, 2026년 ROE는 101.9%에 달할 것으로 추정했습니다.
밸류에이션 지표로는 2026년 PER 5.1배, PBR 3.4배를 제시했는데, 두 지표 모두 2027년, 2028년으로 갈수록 낮아지는 흐름입니다. 목표주가는 앞서 설명한 것처럼 12개월 선행 BPS 825,088원에 목표 PBR 3.3배를 곱해 산출한 2,700,000원입니다. 이익 추정치가 워낙 가파르게 늘어나는 구조라 PER·PBR 모두 이익 증가 속도를 따라가며 낮아지는 그림입니다.
재무구조와 배당
SK하이닉스는 이익이 급증하면서 재무구조도 빠르게 가벼워지고 있습니다. 부채비율은 2025년 45.9%에서 2026년 10.3%, 2028년에는 2.6%까지 낮아질 것으로 추정됐고, 순차입금도 2025년부터 순현금 전환 이후 그 규모가 계속 커지는 추세입니다. 다만 HBM 증설을 위한 설비투자(CAPEX)도 2026년 49조 5,000억원, 2028년 81조원까지 늘어날 전망이어서, 현금창출력과 투자 소요가 동시에 커지는 국면입니다.
배당과 관련해서는 2025~2027년 신규 주주환원 정책에 따라 주당 1,500원을 고정적으로 지급하고, 재무 건전성이 확보되면 3년 누적 FCF의 50% 범위 내에서 추가 환원을 한다는 방침이 적용됩니다. 이 영향으로 보고서의 DPS 추정치는 2026년 4,160원에서 2027년 26,000원으로 크게 뛰는데, 이는 이익 급증에 따른 FCF 기반 추가 환원 가정이 반영된 결과로 해석됩니다. 2026년 기준 예상 배당수익률은 0.2% 수준으로 여전히 낮은 편이라, 배당보다는 이익 성장과 밸류에이션 재평가에 초점을 맞춘 투자 아이디어로 보는 것이 맞습니다.
리스크 체크
- 환율 변동 리스크: 원/달러 환율이 비우호적으로 움직이며 이번에도 매출·영업이익 추정치가 4%가량 하향 조정됐고, 환율 흐름에 따라 추정치가 다시 바뀔 수 있습니다.
- HBM 경쟁 심화 가능성: 경쟁사들의 HBM4 양산 경쟁이 거세지고 있어, 레퍼런스 우위가 흔들리면 밸류에이션 프리미엄이 축소될 수 있습니다.
- AI 투자 사이클 둔화 리스크: 현재는 감지되지 않는다고 설명하지만, 빅테크·AI 기업의 설비투자 속도가 실제로 꺾이면 메모리 수요 전제 자체가 흔들릴 수 있습니다.
- 목표주가 추정치 변동성: 최근 반년 새 목표주가가 86만원에서 420만원까지 급등했다가 270만원으로 크게 낮아진 이력이 있어, 추정치 자체의 변동 폭이 크다는 점을 염두에 둘 필요가 있습니다.
투자 전략 정리
단기적으로는 3분기 실적 발표를 앞두고 환율 영향으로 추정치가 낮아진 만큼 숫자 자체보다, ASP 상승 흐름과 DRAM·NAND 수급 방향성이 유지되는지를 확인하는 것이 더 중요해 보입니다. 중장기적으로는 HBM4 전환과 2027년 1분기 메인스트림 전환기를 거치며 수익성 장기화 구간에 진입할 수 있는지가 핵심 관전 포인트이고, DRAM 피어 대비 가장 낮은 밸류에이션 역시 참고할 만한 지점입니다.
※ 개인 의견
목표주가가 반년 새 86만원에서 420만원까지 치솟았다가 270만원으로 큰 폭 깎인 이력을 보면, 추정치 자체의 눈높이가 주가 모멘텀을 상당히 따라간다는 인상을 받습니다. AI 메모리 수요라는 큰 방향성에는 공감하지만, 추정치 변동성이 큰 구간인 만큼 분기 실적과 환율 흐름을 분기마다 확인하며 대응하는 편이 안전해 보입니다.
출처: 신한투자증권 / 2026.09.30 리포트
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.
'재테크' 카테고리의 다른 글
| 녹십자웰빙 주가전망 | NH투자증권 투자의견 N/R, 라이넥 IV허가 모멘텀 (0) | 2026.10.06 |
|---|---|
| 기가비스 주가전망 | 메리츠증권 목표주가 200,000원, 투자의견 BUY (0) | 2026.10.06 |
| OCI 주가전망 | 삼성증권 목표주가 110,000원, 투자의견 BUY (0) | 2026.10.06 |
| OCI홀딩스 주가전망 | 삼성증권 목표주가 340,000원, 투자의견 BUY (0) | 2026.10.06 |
| LX인터내셔널 주가전망 | 신한투자증권 목표주가 66,000원, 투자의견 매수 (0) | 2026.10.06 |


