롯데쇼핑 주가전망에 대해 흥국증권이 목표주가 140,000원, 투자의견 BUY를 유지했습니다. 백화점이 연결 실적 개선을 이끌고 있지만 여전히 과다한 순차입금과 이자비용이 EPS 개선의 발목을 잡고 있다는 것이 이번 리포트(2026.09.30, 박종렬 애널리스트)의 핵심 진단입니다. 목표주가 산정 근거부터 분기 실적 흐름, 재무구조까지 차례로 짚어보겠습니다.
목표주가와 상승여력
롯데쇼핑 (023530) 흥국증권 · 2026.09.30 · 투자의견 BUY 52주 최저 64,100 52주 최고 203,500 기준주가 102,000 목표주가 140,000 상승여력 +37.3%
| 투자의견 | BUY (유지) |
| 목표주가 | 140,000원 (직전 150,000원, 하향) |
| 기준주가 | 102,000원 (2026.09.29) |
| 상승여력 | +37.3% |
| 시가총액 | 약 2.9조원 (2,885십억원) |
| 52주 최고/최저 | 203,500 / 64,100원 |
| 2026E PER/PBR | 9.8배 / 0.2배 |
| 2026E 예상 배당수익률 | 4.1% |
상승여력 +37.3% = (140,000 ÷ 102,000 − 1) × 100
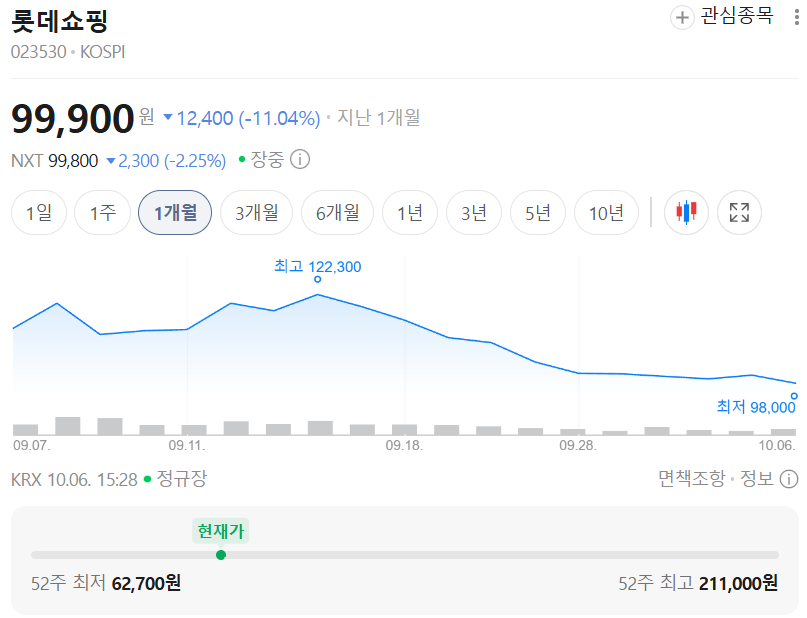
3분기, 백화점이 다시 이끄는 호실적
흥국증권은 롯데쇼핑의 3분기 연결 매출액을 3.5조원(+3.0% YoY), 영업이익을 1,792억원(+37.4% YoY)으로 전망했습니다. 전분기에 이어 양호한 흐름이 이어지는 가운데 백화점이 국내외 모두에서 외형과 수익성을 함께 끌어올리는 구조입니다. 할인점과 슈퍼마켓은 업황 자체는 여전히 부진하지만 비용 통제 효과로 전년 대비 수익성이 개선될 것으로 봤습니다.
부문별로는 다음과 같은 흐름이 예상됩니다.
- 롯데하이마트: 고마진 대형·생활가전 매출 비중 확대로 영업이익 증가
- 홈쇼핑: 고마진 중심 상품믹스 전환 효과로 수익성 개선
- 컬처웍스: 영화 관객 수 증가에 따른 수익성 회복
2026년 연간 전망: 할인점과 홈쇼핑까지 가세
리포트는 2026년 연결 매출액을 14.2조원(+3.5% YoY), 영업이익을 7,892억원(+44.3% YoY)으로 상향 수정했습니다. 자산효과와 실질임금 상승, 방한 외국인 증가, 소비심리 개선 등이 맞물리며 국내 소비지출 증가율이 점진적으로 개선될 것이라는 전제가 깔려 있습니다. 4분기에도 백화점이 영업이익 증가를 견인하는 가운데 그로서리 부문(할인점·슈퍼마켓)의 반등과 홈쇼핑·컬처웍스의 개선이 더해질 것으로 내다봤습니다.
목표주가는 왜 낮아졌나
흥국증권은 2026~2027년 수익 전망 하향과 멀티플 조정을 반영해 기존 목표주가를 150,000원에서 140,000원으로 낮췄습니다. 영업가치 산정에 적용한 Target EV/EBITDA는 5.8배로, 최근 5년 평균(8.7배) 대비 33% 할인한 수준입니다. 다만 지난 6월 중순 이후 주가가 큰 폭으로 조정받으면서 12개월 포워드 기준 P/E 8.0배, P/B 0.2배 수준까지 내려와 밸류에이션 매력은 오히려 높아졌다고 평가했습니다.
실제로 최근 2년간 흥국증권의 목표주가 추이를 보면 2026년 6월 23일 220,000원까지 올랐다가 8월 11일 150,000원, 이번에 140,000원으로 연이어 낮아졌습니다. 그만큼 주가 변동성이 컸다는 의미이기도 합니다.
재무구조와 배당: 순차입금 부담은 여전
리포트가 반복해서 지적하는 리스크는 순차입금입니다. 2026년 말 기준 순차입금은 11.3조원 수준으로 여전히 자기자본 대비 높은 편이며, 이자보상배율은 영업이익 기준 1.8배(2025년 1.3배)로 개선되고는 있지만 아직 넉넉한 수준은 아닙니다. 영업이익이 늘어도 순이자비용 부담 때문에 EPS 개선 폭이 제한된다는 점이 투자의견과 별개로 체크해야 할 대목입니다.
배당 측면에서는 2026E DPS를 4,200원으로 추정했습니다. 기준주가 102,000원 대비 배당수익률은 4.1% = (4,200 ÷ 102,000) × 100으로, 리포트에 제시된 수치와 일치합니다.
실적과 밸류에이션
흥국증권의 적정주가 산출은 사업가치와 투자자산가치를 더하는 SOTP(합산가치) 방식을 따릅니다. 12개월 포워드 EBITDA에 Target EV/EBITDA 5.8배를 적용해 사업가치 약 11.0조원을 구하고, 투자유가증권과 기타투자자산은 순자산가액 대비 각각 30% 할인해 투자자산가치 약 5.6조원을 더했습니다. 여기서 순차입금과 비지배주주지분을 차감한 적정 시가총액을 발행주식수로 나누면 적정주가는 140,210원이 되며, 이를 반올림한 값이 이번 목표주가 140,000원입니다.
밸류에이션 지표로 보면 2026E PER은 9.8배, 2027E PER은 6.4배로 이익 개선과 함께 빠르게 낮아지는 구조입니다. PBR은 2026E·2027E 모두 0.2배로 여전히 자산가치 대비 크게 할인된 상태이며, EV/EBITDA도 2026E 7.6배로 역사적 평균보다 낮은 수준입니다. 다만 2024년 적자(-968십억원, EPS -34,219원)에서 2025년 흑자 전환(52십억원)으로 돌아선 지 얼마 되지 않은 만큼, 이익의 질과 지속성을 함께 지켜볼 필요가 있습니다.
리스크 체크
- 순차입금 11조원대, 이자비용 부담이 지속되면서 영업이익 개선이 EPS로 온전히 전이되지 못할 가능성
- 할인점·슈퍼마켓 업황의 구조적 부진이 장기화될 경우 그로서리 부문 반등 시나리오 차질 가능성
- 소비심리, 환율·유가 등 거시 변수에 따라 분기 실적 변동성이 커질 수 있음
- 최근 2년간 목표주가가 220,000원→150,000원→140,000원으로 단기간에 크게 조정된 이력이 있어, 추정치 변경 폭 자체가 큰 종목임을 감안할 필요
투자 전략 정리
단기적으로는 3분기 실적 발표 시점에 백화점의 외형·수익성이 가이던스대로 나오는지, 할인점·슈퍼마켓의 비용 통제 효과가 숫자로 확인되는지가 주가 방향을 가를 변수로 보입니다. 중장기적으로는 순차입금 감축 속도와 할인점·홈쇼핑·컬처웍스 등 비백화점 부문의 수익성 정상화 여부가 밸류에이션 재평가의 핵심이 될 전망입니다. 목표주가가 낮아졌음에도 상승여력이 여전히 37%대로 제시된 만큼, 현재 주가 수준 자체는 과거 대비 부담이 크지 않다는 점도 함께 볼 부분입니다.
※ 개인 의견
목표주가가 석 달 연속 낮아진 점은 아쉽지만, 그 배경이 실적 둔화가 아니라 멀티플 눈높이 조정이라는 점은 구분해서 볼 필요가 있습니다. 순차입금이라는 구조적 부담이 해소되는 속도를 지켜보면서 접근하는 편이 안전해 보입니다.
출처: 흥국증권 / 2026.09.30 리포트
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.
'재테크' 카테고리의 다른 글
| 삼립 주가전망 | 유안타증권 투자의견 N/R, 2026년 저점 수익성 회복 기대 (0) | 2026.10.06 |
|---|---|
| 브이티 주가전망 | KB증권 목표주가 18,000원, 투자의견 Buy (0) | 2026.10.06 |
| 녹십자웰빙 주가전망 | NH투자증권 투자의견 N/R, 라이넥 IV허가 모멘텀 (0) | 2026.10.06 |
| 기가비스 주가전망 | 메리츠증권 목표주가 200,000원, 투자의견 BUY (0) | 2026.10.06 |
| SK하이닉스 주가전망 | 신한투자증권 목표주가 2,700,000원, 투자의견 매수 (0) | 2026.10.06 |


