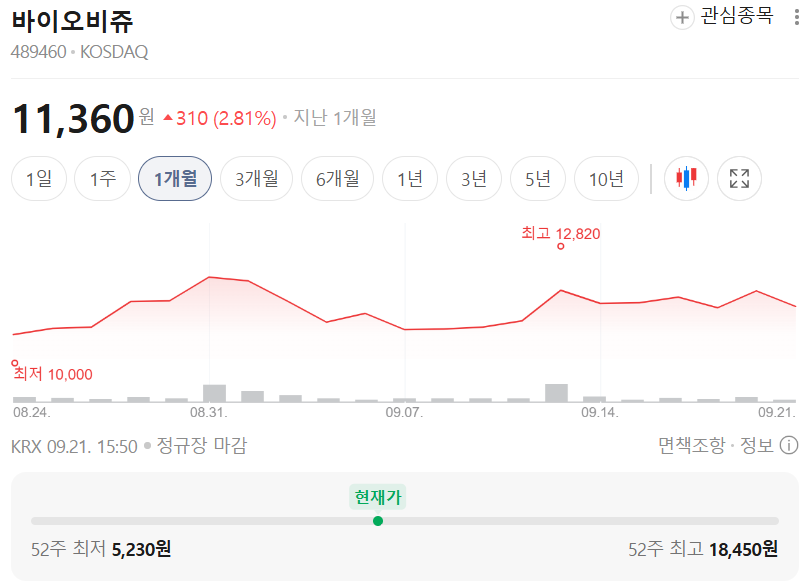
바이오비쥬 주가전망에 대해 유화증권이 투자의견 없이 기업분석 자료를 냈습니다. 스킨부스터와 메디컬 코스메틱이 어닝 서프라이즈를 이끌었고 ECM 신제품이 다음 성장축이라는 진단입니다(2026.09.04 발간, 고승범 애널리스트). 2분기 실적부터 확인해보겠습니다.
목표주가와 상승여력
| 투자의견 | N/R (Not Rated) |
| 목표주가 | 미제시 (NR) |
| 기준주가 | 10,950원 (2026.09.03) |
| 상승여력 | 미제시 |
| 시가총액 | 1,615억원 (발행주식 14,753천주) |
| 2026E 매출액 | 380억원 (사상 최대 전망) |
| 2026E 영업이익 | 100억원 (영업이익률 약 30%) |
| 2026 상반기 PER / PBR | 27.8배 / 1.4배 |
투자의견이 N/R이라 목표주가와 상승여력은 제시되지 않았습니다.
어떤 회사인가
바이오비쥬는 에스테틱 산업 전반을 커버하는 다각화된 제품 라인업을 자체 구축하고 있습니다.
현재 판매 중인 주요 파이프라인입니다.
- 스킨부스터
- 필러: 코레나, 칸도럽
- 메디컬 화장품 4종: CDL
- 차세대 소재 ECM: 셀리비온
2분기 어닝 서프라이즈
2026년 2분기 매출액은 99억원(+24% QoQ, +60% YoY)으로 시장 컨센서스를 상회했습니다.
경쟁이 심화된 기존 1~2세대(필러·보톡스) 시장을 넘어 스킨부스터 라인업과 메디컬 코스메틱(CDL) 제품군의 성장이 호실적을 견인했습니다.
상반기 누적으로는 매출액 179억원, 영업이익 53억원을 달성했습니다. 반기 만에 2025년 연간 영업이익(42억원)을 이미 초과했습니다.
하반기에 실적이 집중되는 에스테틱 산업의 계절성을 고려할 때, 2026년 연간 매출액 380억원, 영업이익 100억원(영업이익률 약 30%) 수준의 사상 최대 실적이 전망됩니다.
주주환원 측면에서는 지난 7월 20억원 규모의 자사주 매입 및 소각을 완료했고, 36% 수준의 고배당 정책을 유지하고 있습니다.
중국 의존도를 북미로 돌렸습니다
과거 70%에 달했던 중국 매출 의존도를 탈피해 북미 시장으로 수출 기반을 다변화했습니다.
상반기 미국 매출은 메디컬 코스메틱 '칸도럽(CDL)' 브랜드의 약진에 힘입어 약 70억원을 돌파했습니다.
채널 구축 현황입니다.
- 온라인: 아마존, 월마트, 타겟, 얼타 뷰티 등 글로벌 이커머스 입점 완료
- 오프라인: 대형 약국 체인 등 진입, 모회사 계열사(크리에이시브)를 통한 핵심 상권 장기 팝업 스토어 운영
ECM 신제품이 다음 성장축
현재 실적은 화장품과 스킨부스터가 이끌고 있습니다. 향후 외형 성장을 위해 ECM과 융복합 신제품을 출시했습니다.
- 5세대 ECM '셀리비온': 저온 공정으로 콜라겐을 고농도로 함유한 하이엔드 제품. 제조사 독점 총판을 통해 높은 마진율 확보
- 3분기: 시술 통증을 낮추고 편의성을 높인 수화(액상) 타입 신제품 출시 예정
- '키토산 스킨부스터': 특허 등록 및 임상 효능 확인 완료
- '듀알린(miPDRN+PN) 필러': 즉각적인 볼륨과 장기 재생을 동시에 구현하는 하이브리드 포뮬러
인허가와 증설 계획
내년 중 주력 필러 제품의 유럽 CE 및 중국 NMPA 인허가가 완료되면 본격적인 수출 물량 증대가 예상됩니다.
늘어나는 글로벌 수요에 대응하기 위해 현재 1공장에 더해 2공장 증설을 추진 중입니다. 이를 통해 중장기적으로 연매출 1,500억원을 달성할 물리적 인프라를 완성한다는 계획입니다.
실적 추이
- 2024년: 매출액 296억원, 영업이익 92억원, 순이익 72억원
- 2025년: 매출액 285억원, 영업이익 42억원, 순이익 42억원, EPS 298원, ROE 8.9%, PER 48.8배, PBR 3.3배
- 2026년 상반기: 매출액 179억원, 영업이익 53억원, 순이익 54억원, EPS 362원, ROE 10.4%, PER 27.8배, PBR 1.4배
- 2026E: 매출액 380억원, 영업이익 100억원, 순이익 100억원
2025년 영업이익이 92억원에서 42억원으로 절반 이하로 줄었다가, 2026년에 100억원으로 회복하는 구조입니다.
리스크 체크
- 투자의견이 N/R이라 목표주가와 밸류에이션 기준점이 없습니다.
- 2025년 영업이익이 92억원에서 42억원으로 54% 감소한 이력이 있습니다.
- 2026E 매출 380억원은 시가총액 1,615억원 대비 작은 규모로, 소형주 변동성이 큽니다.
- 하반기에 실적이 집중되는 계절성이 있어 상반기 실적만으로 연간을 추정하기 어렵습니다.
- 유럽 CE와 중국 NMPA 인허가는 내년 중 완료 목표로 아직 확정되지 않았습니다.
- 2공장 증설은 추진 중 단계이며, 연매출 1,500억원은 중장기 목표입니다.
- ECM 신제품과 듀알린 필러 등은 아직 매출 기여가 검증되지 않았습니다.
- 북미 채널 확대는 진행 중이나, 미국 에스테틱 시장 경쟁도 치열합니다.
투자 전략 정리
단기적으로는 3분기 출시 예정인 수화(액상) 타입 ECM 신제품의 시장 반응과, 하반기 성수기 실적이 연간 매출 380억원 추정에 부합하는지가 확인 포인트입니다.
중장기로는 내년 유럽 CE·중국 NMPA 인허가 취득 여부와 2공장 증설 진행 상황이 관건입니다. 연매출 1,500억원 목표는 이 두 가지가 전제입니다.
중국 의존도를 북미로 돌린 구조 전환은 이미 상반기 미국 매출 70억원으로 확인됐으니, 이 흐름이 이어지는지도 함께 볼 부분입니다.
※ 개인 의견
매출 의존 지역을 바꾸는 데 성공한 사례는 흔치 않습니다. 다만 목표주가가 없는 리포트이고 2025년 이익이 크게 흔들렸던 이력이 있어, 분기 실적의 연속성을 확인하며 접근하는 편이 현실적으로 보입니다.
출처: 유화증권 / 2026.09.04 발간 Mid-Small Cap 리포트
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.
'재테크' 카테고리의 다른 글
| 삼성전기 주가전망 | 핀릿 투자의견 N/R, AI 서버 공급부족이 이익을 키운다 (0) | 2026.09.21 |
|---|---|
| 비에이치 주가전망 | 핀릿 투자의견 N/R, 폴더블 두 화면이 FPCB 가치를 키운다 (0) | 2026.09.21 |
| 미스토홀딩스 주가전망 | 대신증권 목표주가 60,000원, 투자의견 BUY (0) | 2026.09.21 |
| 롯데이노베이트 주가전망 | 한화투자증권 목표주가 30,000원, 투자의견 Buy (0) | 2026.09.21 |
| 롯데이노베이트 주가전망 | 한화투자증권 목표주가 30,000원, 투자의견 Buy (0) | 2026.09.21 |


