미스토홀딩스 주가전망에 대해 대신증권이 목표주가 60,000원, 투자의견 BUY를 유지했습니다. 연말 배당 시즌을 앞두고 투자하기에 적기라는 진단입니다(2026.09.07 발간, 유정현 애널리스트). 내수 회복과 중화권 확장, 주주환원 순으로 정리해보겠습니다.
목표주가와 상승여력
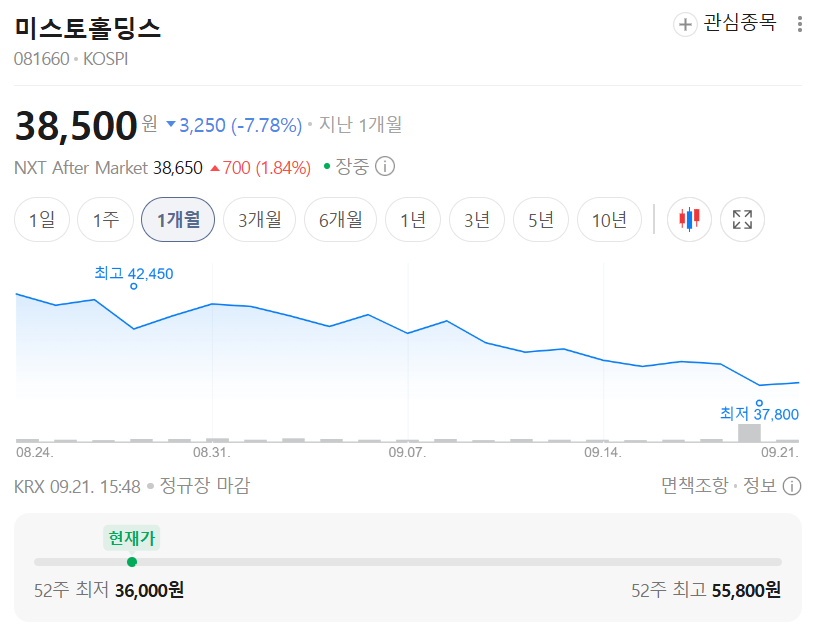
미스토홀딩스 (081660) 대신증권 · 2026.09.07 · 투자의견 BUY 52주 최저 36,100 52주 최고 54,200 기준주가 41,400 목표주가 60,000 상승여력 +44.9%
| 투자의견 | BUY (매수, 유지) |
| 목표주가 | 60,000원 (6개월, 유지) |
| 기준주가 | 41,400원 (2026.09.04) |
| 상승여력 | +44.9% |
| 목표주가 산정 | 12개월 FWD 예상 P/E 11배 |
| 시가총액 | 2조 1,980억원 (시총비중 0.03%) |
| 52주 최고/최저 | 54,200 / 36,100원 |
| 예상 배당수익률 | 4.8% (DPS 1,980원, 리포트 기재 4.7%) |
상승여력 계산식은 +44.9% = (60,000 ÷ 41,400 − 1) × 100입니다. 배당수익률은 4.8% = 1,980 ÷ 41,400 × 100으로 계산되며, 리포트 본문은 4.7%로 기재했습니다.
내수가 흑자 기조로 완전히 돌아섰습니다
그동안 단점으로 지적되던 국내 시장에서의 더딘 회복이 지난해부터 영업이익 흑자 기조로 완전히 전환됐습니다.
부문별 영업이익 흐름을 보면 변화가 뚜렷합니다.
- 미스토(국내 등) 영업이익: 2025년 −870억원 → 2026F 880억원 → 2027F 1,050억원
- Acushnet 영업이익: 5,610억원 → 5,330억원 → 4,700억원
2025년 4분기 미스토 부문이 −1,260억원의 대규모 적자를 낸 것과 대조적으로, 2026년에는 1분기 220억원, 2분기 360억원, 3분기 130억원, 4분기 170억원으로 흑자 기조가 자리 잡는 구조입니다.
국내 매출도 2025년 3,860억원에서 2026F 4,200억원(+8.7%), 2027F 4,530억원(+8.0%)으로 성장합니다.
중화권 사업이 빠르게 커지고 있습니다
중국에서 K-패션 브랜드의 인기에 힘입어 유통망을 계속 확대하고 있습니다.
- 기존 4개사 브랜드 유통 외에 삼성물산의 Juun.J 브랜드 오프라인 유통망 확대
- 연말까지 매장을 100개(기존 80개)까지 확대 계획
상반기 중화권 브랜드 유통 매출액은 750억원으로 지난해 수준을 기록했습니다. 다만 상반기 브랜드 유통 중단 영향을 제외하면 실질 매출 성장률은 세 자리 수 증가율입니다.
하반기 신규 추가된 브랜드의 성장성까지 고려하면 2027년 중화권 유통 매출액은 2,000억원대를 넘어설 전망입니다.
리포트는 중화권 사업 규모가 커지고 있어 그 확장 속도에 따라 기업 가치 재평가가 시작될 것으로 봤습니다.
5,000억원 주주환원, 이미 3,000억원 실행
주주환원 정책이 이번 리포트의 세 번째 축입니다.
- 2025~2027년 약 5,000억원 규모의 자사주 매입 소각 및 배당 정책 발표
- 현재까지 3,000억원 이상 빠른 속도로 실행
올해 주당 배당액은 지난해와 동일한 1,980원이 예상되며, 현 주가 기준 배당수익률은 4.7% 수준(계산상 4.8%)입니다.
배당을 포함한 2026~2027년 남은 기간의 주주환원 예상 금액은 약 2,000억원으로, 현재 시가총액 2.2조원의 9%에 해당합니다.
높은 배당수익률과 주주환원율을 고려할 때 배당 투자로 최적의 종목이라는 평가입니다.
실적 추정치
- 매출액: 2024년 4조 2,690억원 → 2025년 4조 4,690억원 → 2026F 4조 7,310억원 → 2027F 4조 7,920억원 → 2028F 5조 280억원
- 영업이익: 3,610억원 → 4,750억원 → 6,210억원 → 5,750억원 → 5,900억원
- 세전순이익: 3,390억원 → 4,580억원 → 6,290억원 → 5,850억원 → 6,020억원
- 지배지분순이익: 840억원 → 2,240억원 → 3,590억원 → 3,340억원 → 3,210억원
- EPS: 1,398원 → 3,743원 → 5,994원 → 5,575원 → 5,354원
- BPS: 33,280원 → 32,244원 → 36,185원 → 39,750원 → 43,109원
- PER: 28.8배 → 11.4배 → 7.0배 → 7.5배 → 7.8배
- PBR: 1.2배 → 1.3배 → 1.1배 → 1.0배 → 1.0배
- ROE: 4.3% → 11.4% → 17.5% → 14.7% → 12.9%
2026F 영업이익 6,210억원이 정점이고 2027F 5,750억원으로 줄어드는 추정입니다. EPS도 2026F 5,994원에서 2028F 5,354원까지 낮아집니다.
사업부별로는 Acushnet이 2025년 3조 6,350억원에서 2026F 3조 9,700억원(+9.2%), 2027F 4조 60억원(+0.9%)으로 성장세가 둔화됩니다. 반면 미스토 부문은 2026F 7,610억원(−8.7%)에서 2027F 7,860억원(+3.3%)으로 반등합니다.
분기별 영업이익률은 2026년 1분기 15.0%, 2분기 20.6%, 3분기 12.6%, 4분기 −1.1%로 계절성이 큽니다.
주가 흐름과 주주 구성
- 1개월 −6.8% (상대 −11.3%)
- 3개월 +6.4% (상대 +37.5%)
- 6개월 −11.9% (상대 −32.9%)
- 12개월 +2.5% (상대 −51.0%)
- 피에몬테 외 3인: 40.69%
- 국민연금공단: 7.67%
- 외국인 지분율: 40.35%
- 120일 평균거래대금: 69억원
외국인 지분율이 40.35%로 높은 편입니다.
리스크 체크
- 2026F 영업이익 6,210억원이 정점이고 2027F는 5,750억원으로 7% 감소하는 추정입니다.
- EPS도 2026F 5,994원에서 2028F 5,354원까지 낮아집니다.
- 주력 자회사 Acushnet의 영업이익이 2025년 5,610억원에서 2027F 4,700억원으로 줄어드는 추정입니다.
- 4분기 영업이익률이 −1.1%로 계절적 적자 구간이 있습니다.
- 중화권 유통 매출 2,000억원대(2027년)는 전망치이며, 상반기 실적은 전년 수준에 머물렀습니다.
- 12개월 상대수익률이 −51.0%로 시장 대비 부진했습니다.
- 목표주가 60,000원은 52주 최고 54,200원을 웃도는 수준입니다.
- 골프 용품(Acushnet) 사업은 소비 경기와 골프 인구 변화에 연동됩니다.
- 배당액 1,980원은 예상치이며 확정 발표 전입니다.
투자 전략 정리
가장 가까운 확인 포인트는 연말 배당 결정입니다. 리포트가 예상한 DPS 1,980원이 유지되는지, 그리고 자사주 매입 소각이 추가로 이뤄지는지가 배당 투자 논지의 근거입니다.
단기적으로는 중화권 매장이 연말까지 100개로 늘어나는 계획이 진행되는지도 함께 봐야 합니다.
중장기로는 두 가지입니다. 첫째, 중화권 유통 매출이 2027년 2,000억원대로 확대되는지입니다. 둘째, 국내 부문의 흑자 기조가 유지되며 미스토 부문 영업이익이 2027F 1,050억원까지 올라가는지입니다.
Acushnet의 이익이 줄어드는 추정이라, 중화권과 국내가 그 감소분을 메워야 전사 실적이 유지되는 구조입니다.
※ 개인 의견
배당수익률 4.8%에 시가총액의 9%에 해당하는 주주환원이 예정돼 있다는 점은 하방을 방어하는 요소입니다. 다만 2027년 이후 이익이 줄어드는 추정이라, 배당의 지속 가능성을 함께 확인하는 편이 좋아 보입니다.
출처: 대신증권 / 2026.09.07 발간 Issue Comment
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.
'재테크' 카테고리의 다른 글
| 비에이치 주가전망 | 핀릿 투자의견 N/R, 폴더블 두 화면이 FPCB 가치를 키운다 (0) | 2026.09.21 |
|---|---|
| 바이오비쥬 주가전망 | 유화증권 투자의견 N/R, 해외진출 외형성장과 ECM 신제품 (0) | 2026.09.21 |
| 롯데이노베이트 주가전망 | 한화투자증권 목표주가 30,000원, 투자의견 Buy (0) | 2026.09.21 |
| 롯데이노베이트 주가전망 | 한화투자증권 목표주가 30,000원, 투자의견 Buy (0) | 2026.09.21 |
| 롯데관광개발 주가전망 | 흥국증권 목표주가 20,000원, 투자의견 BUY (0) | 2026.09.21 |


