팬오션 주가전망에 대해 대신증권이 목표주가 8,000원, 투자의견 BUY를 유지했습니다. 물동량 증가 대비 실질 선복량이 부족해 운임이 오르는 구간이라는 진단입니다(2026.09.04 발간, 이지니 애널리스트). 선종별 운임 흐름부터 짚어보겠습니다.
목표주가와 상승여력
팬오션 (028670) 대신증권 · 2026.09.03 · 투자의견 BUY 52주 최저 3,550 52주 최고 6,380 기준주가 5,940 목표주가 8,000 상승여력 +34.7%
| 투자의견 | BUY (매수, 유지) |
| 목표주가 | 8,000원 (6개월, 유지) |
| 기준주가 | 5,940원 (2026.09.03) |
| 상승여력 | +34.7% |
| 시가총액 | 2조 9,450억원 (시총비중 0.04%) |
| 52주 최고/최저 | 6,380 / 3,550원 |
| 2026F 영업이익 | 7,240억원 (+47.2% YoY) |
| 2026F PER / PBR | 5.1배 / 0.5배 |
상승여력 계산식은 +34.7% = (8,000 ÷ 5,940 − 1) × 100입니다.
케이프사이즈가 8% 올랐습니다
Baltic Capesize Index는 9월 2일 기준 5,642pt(+8.1% dod, +12.1% wow)를 기록했습니다.
상승 요인은 두 가지입니다.
- 대서양발 장거리 철광석 물동량 증가: 브라질과 서아프리카발 중국향 철광석 화물이 확대되면서 대서양 내 가용 선복을 빠르게 흡수해 선복 수급 타이트닝이 심화
- 중국 건설 성수기와 국경절 전 재고 확보 수요
하반기는 대서양발 화물 증가와 기니발 보크사이트 물동량 확대로 케이프사이즈 운임이 높은 수준을 안정적으로 유지할 전망입니다.
파나막스는 석탄이 받쳐줍니다
파나막스는 케이프사이즈 운임 강세에 따른 Capesize stem split 수요 유입과 계절적 석탄 물동량 확대를 바탕으로 운임 상승세를 이어갈 전망입니다.
하반기에는 북반구 겨울철 난방 수요가 본격화되면서 발전용 열탄 수요가 증가합니다. 특히 천연가스·석유 등 대체 에너지원 가격이 높은 수준을 유지할 경우 아시아 지역의 석탄 수입 및 해상 물동량 확대 가능성이 있습니다.
인도네시아·호주발 중국·인도·동북아향 석탄 화물이 파나막스 시황의 추가 상승 요인이 될 전망입니다.
VLCC는 전고점을 넘었습니다
BDTI 기준 VLCC 평균 TCE는 9월 1일 $345,206/일을 기록하며 지난 3월 3일 전고점 $318,777/일을 넘어섰습니다.
호르무즈 해협 통행 정상화 기대감으로 일시 하락했던 운임은 미·이란 갈등 재격화와 해협 내 선박 피격에 따른 통항 불확실성 확대로 재차 상승했습니다.
상승 배경입니다.
- 중동발 중국향 항로의 위험 프리미엄과 선박 회전율 저하로 가용 선복 축소
- 브라질·미국 걸프발 중국향 화물 증가
- 대서양 선복 부족
현재 호르무즈 통항 제한에 대한 운임 프리미엄이 반영되고 있지만, 실질 선복량 축소 영향으로 단기적으로 고운임이 지속될 가능성이 높다는 판단입니다.
실적 추정치
- 매출액: 2024년 5조 1,610억원 → 2025년 5조 4,330억원 → 2026F 7조 1,160억원(+31.0%) → 2027F 7조 7,020억원(+8.2%) → 2028F 7조 6,940억원(−0.1%)
- 영업이익: 4,710억원 → 4,920억원 → 7,240억원(+47.2%) → 7,840억원(+8.2%) → 8,000억원(+2.0%)
- 영업이익률: 9.1% → 9.1% → 10.2% → 10.2% → 10.4%
- 지배지분순이익: 2,680억원 → 3,010억원 → 5,430억원 → 5,850억원 → 6,050억원
- EPS: 502원 → 564원 → 1,015원 → 1,095원 → 1,131원
- BPS: 10,576원 → 10,707원 → 11,299원 → 12,006원 → 12,779원
- PER: 6.6배 → 6.8배 → 5.1배 → 4.7배 → 4.5배
- PBR: 0.3배 → 0.4배 → 0.5배 → 0.5배 → 0.4배
- ROE: 5.2% → 5.3% → 9.2% → 9.4% → 9.1%
BPS 11,299원(2026F) 대비 현재 주가 5,940원은 PBR 0.5배 수준입니다. 2026F에 영업이익이 47.2% 늘어난 뒤 2027~2028F에는 증가율이 한 자릿수로 둔화되는 구조입니다.
주가 흐름과 주주 구성
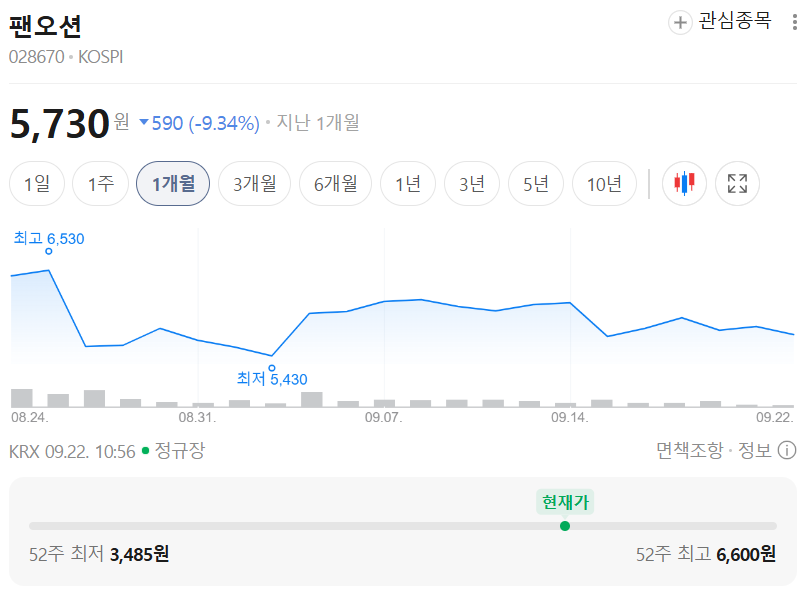
- 1개월 +0.7% (상대 +1.2%)
- 3개월 +10.2% (상대 +47.8%)
- 6개월 +4.4% (상대 −0.7%)
- 12개월 +42.7% (상대 −31.0%)
- 하림지주 외 10인: 54.91%
- 국민연금공단: 8.61%
- 외국인 지분율: 17.43%
- 120일 평균 거래대금: 194억원
리스크 체크
- 벌크선 운임(BDI, BCI, BPI)과 유조선 운임(VLCC TCE)에 실적이 직접 연동되는 구조입니다.
- VLCC 운임 상승의 상당 부분이 호르무즈 해협 통항 불확실성이라는 지정학적 프리미엄에서 나옵니다. 정상화되면 되돌림 위험이 있습니다.
- 케이프사이즈 상승 요인 중 하나인 중국 건설 성수기와 국경절 전 재고 확보 수요는 계절적입니다.
- 2028F 매출액이 7조 6,940억원으로 2027F 대비 소폭 감소하는 추정입니다.
- 영업이익 증가율이 2026F +47.2%에서 2027F +8.2%, 2028F +2.0%로 빠르게 둔화됩니다.
- 파나막스 석탄 수요 전망은 천연가스·석유 가격이 높게 유지된다는 전제에 기대고 있습니다.
- 하림지주 외 지배주주 지분이 54.91%로 유동주식이 제한적입니다.
- ROE가 9% 수준으로 PBR 0.5배의 배경이 되고 있습니다.
투자 전략 정리
단기적으로는 케이프사이즈 운임이 하반기에도 높은 수준을 유지하는지, 그리고 VLCC TCE가 $345,206/일 수준에서 얼마나 버티는지가 확인 포인트입니다. 운임 지수가 곧 실적 선행지표입니다.
또한 4분기 북반구 겨울철 난방 수요가 파나막스 시황을 실제로 끌어올리는지도 함께 봐야 합니다.
중장기로는 2026F 영업이익 7,240억원 달성 이후 성장률이 둔화되는 구조를 어떻게 볼지가 관건입니다. PBR 0.5배라는 밸류에이션은 ROE 9% 수준과 함께 판단할 부분입니다.
호르무즈 해협 상황은 상방과 하방 모두에 영향을 주는 변수라 별도로 주시할 필요가 있습니다.
※ 개인 의견
지정학적 요인으로 오른 운임은 그 요인이 해소되면 빠르게 되돌아오는 경우가 많습니다. 이번 사이클에서는 대서양발 물동량 증가라는 구조적 요인이 함께 작용하고 있다는 점이 과거와 다른 지점으로 보입니다.
출처: 대신증권 / 2026.09.04 발간 Issue & News
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.
'재테크' 카테고리의 다른 글
| 풍산홀딩스 주가전망 | 현대차증권 목표주가 50,500원, 투자의견 BUY (0) | 2026.09.22 |
|---|---|
| 포스코스틸리온 주가전망 | 현대차증권 목표주가 6,180원, 투자의견 BUY (0) | 2026.09.22 |
| 파인엠텍 주가전망 | 한양증권 투자의견 N.R, 삼성에 애플까지 더해지는 구간 (0) | 2026.09.22 |
| 파인엠텍 주가전망 | 메리츠증권 적정주가 13,000원, 투자의견 Buy (0) | 2026.09.22 |
| 클리오 주가전망 | IBK투자증권 투자의견 N/R, 북미 성장과 비효율 채널 정리 효과 (0) | 2026.09.22 |


