풍산홀딩스 주가전망에 대해 현대차증권이 목표주가 50,500원, 투자의견 BUY를 유지했습니다. 하반기에도 높은 수준의 실적이 예상되고 P/B 0.4배로 밸류에이션 매력이 있다는 진단입니다(2026.09.04 발간, 박현욱 애널리스트). 2분기 실적부터 순서대로 살펴보겠습니다.
목표주가와 상승여력
풍산홀딩스 (005810) 현대차증권 · 2026.09.03 · 투자의견 BUY 52주 최저 31,700 52주 최고 54,800 기준주가 37,300 목표주가 50,500 상승여력 +35.4%
| 투자의견 | BUY (유지) |
| 목표주가 | 50,500원 (유지) |
| 기준주가 | 37,300원 (2026.09.03) |
| 상승여력 | +35.4% |
| 목표주가 산정 | 2026년 예상 BPS × 적정 P/B 0.57배(지속가능 ROE 9.1%) |
| 시가총액 | 5,380억원 (발행주식 14,417천주) |
| 52주 최고/최저 | 54,800 / 31,700원 |
| 2026F PER / 배당수익률 | 4.0배 / 4.3% |
상승여력 계산식은 +35.4% = (50,500 ÷ 37,300 − 1) × 100입니다.
2분기 영업이익 413억원
2026년 2분기 매출액은 1,628억원, 영업이익은 413억원을 기록했습니다. 영업이익은 전년 동기 대비 39%, 전분기 대비 17% 증가했습니다.
배경은 주요 자회사 실적 증가와 관계기업투자이익 증가입니다.
3분기 영업이익은 304억원으로 예상되며 전년 동기 대비 72% 증가하는 수치입니다.
주요 자회사의 3분기 매출액 가이던스입니다.
- 풍산특수금속: 469억원 (전분기 대비 +6%)
- 풍산디에이케이: 170억원 (전분기 대비 +14%)
풍산특수금속(고부가강재 STS 생산 및 판매)은 신수요 확대와 고부가 소재 양산으로 수익성 확보를 추진하고 있습니다.
하반기 전체로는 매출액 2,811억원, 영업이익 662억원으로 전년 동기 대비 각각 18%, 72% 증가할 것으로 예상됩니다.
자사주 매입 후 소각
주주환원 측면의 조치도 있었습니다.
7월 24일부터 10월 23일까지 자기주식 약 141천주 취득을 공시했으며, 취득 후 소각할 예정입니다. 신규 취득 전 약 81만주를 보유하고 있습니다.
배당수익률은 2024년 5.4%, 2025년 4.3%, 2026F~2028F 4.3%로 추정됩니다.
실적 추정치
- 매출액: 2024년 4,490억원 → 2025년 4,330억원 → 2026F 5,650억원 → 2027F 5,880억원 → 2028F 6,020억원
- 영업이익: 1,050억원 → 670억원 → 1,430억원 → 1,470억원 → 1,510억원
- 순이익: 1,000억원 → 740억원 → 1,330억원 → 1,380억원 → 1,420억원
- EBITDA: 1,190억원 → 810억원 → 1,570억원 → 1,620억원 → 1,650억원
- EPS: 6,889원(+23.1%) → 5,163원(−25.0%) → 9,209원(+78.4%) → 9,546원(+3.7%) → 9,840원(+3.1%)
- P/E: 3.8배 → 7.3배 → 4.0배 → 3.9배 → 3.8배
- P/B: 0.3배 → 0.5배 → 0.4배 → 0.4배 → 0.4배
- EV/EBITDA: 3.5배 → 7.5배 → 3.4배 → 3.2배 → 3.1배
- ROE: 9.4% → 6.6% → 10.9% → 10.3% → 9.7%
- 배당수익률: 5.4% → 4.3% → 4.3% → 4.3% → 4.3%
추정치 조정 내역입니다.
- 2026F EPS: 8,577원 → 9,209원 (상향)
- 2027F EPS: 8,676원 → 9,546원 (상향)
- 목표주가: 50,500원 유지
컨센서스와 비교하면 2026F EPS 9,209원은 컨센서스 8,518원 대비 8.1% 높고, 2027F 9,546원은 7,040원 대비 35.6% 높습니다. 목표주가 50,500원은 컨센서스 50,250원과 거의 같습니다.
주가 흐름과 주주 구성
- 1개월 +7.8% (상대 +2.5%)
- 3개월 −3.6% (상대 +28.9%)
- 6개월 −9.4% (상대 −20.2%)
- 류진 외 7인: 48.77%
- 외국인 지분율: 12.15%
- 일평균 거래대금(60일): 10억원
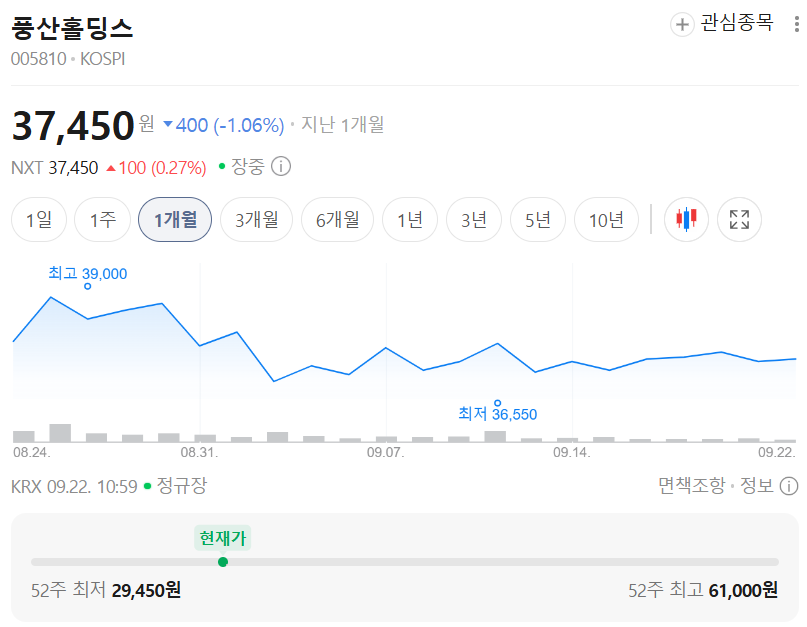
리포트는 최근 주가가 횡보하고 있으나 낮은 P/B를 고려하면 중기적으로 우상향을 기대한다고 밝혔습니다.
리스크 체크
- 2025년 EPS가 6,889원에서 5,163원으로 25.0% 감소한 이력이 있습니다.
- 2027F, 2028F EPS 증가율이 각각 3.7%, 3.1%로 성장이 둔화됩니다.
- 지주회사 구조상 자회사 실적과 관계기업투자이익에 실적이 좌우됩니다.
- 2분기 실적에 관계기업투자이익 증가가 포함돼 있습니다.
- 2027F EPS가 컨센서스 대비 35.6% 높은 추정치입니다.
- P/B가 2024년 0.3배에서 2028F 0.4배까지 낮게 유지되는 추정으로, 시장의 재평가가 이뤄지지 않고 있습니다.
- 일평균 거래대금 10억원으로 유동성이 매우 얇습니다.
- 류진 외 지배주주 지분이 48.77%로 유동주식이 제한적입니다.
- 지속가능 ROE 9.1%가 적정 P/B 0.57배의 근거이므로, ROE가 낮아지면 목표주가도 조정됩니다.
투자 전략 정리
단기적으로는 3분기 영업이익 304억원과 하반기 662억원 달성 여부가 확인 포인트입니다. 풍산특수금속 469억원, 풍산디에이케이 170억원이라는 자회사 매출 가이던스가 지켜지는지도 함께 봐야 합니다.
또한 10월 23일까지 진행되는 자사주 취득(약 141천주)과 이후 소각이 예정대로 이뤄지는지가 주주환원 측면의 확인 대상입니다.
중장기로는 풍산특수금속의 고부가 소재 양산이 수익성 개선으로 이어지는지가 관건입니다. 2027F 이후 성장률이 3%대로 둔화되는 추정이라, 이 부분에서 상방이 나와야 합니다.
P/B 0.4배와 배당수익률 4.3%는 하방을 방어하는 요소입니다.
※ 개인 의견
PER 4배, PBR 0.4배, 배당수익률 4.3%라는 조합은 지표만 보면 저평가지만, ROE가 10% 안팎에서 정체되는 구조라 재평가의 계기가 필요해 보입니다. 자사주 소각이 그 계기 중 하나가 될 수 있을지 지켜볼 만합니다.
출처: 현대차증권 / 2026.09.04 발간 Company Note
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.
'재테크' 카테고리의 다른 글
| 피에스케이홀딩스 주가전망 | 현대차증권 목표주가 210,000원, 투자의견 BUY (0) | 2026.09.22 |
|---|---|
| 피에스케이홀딩스 주가전망 | DS투자증권 목표주가 200,000원, 투자의견 매수 (0) | 2026.09.22 |
| 포스코스틸리온 주가전망 | 현대차증권 목표주가 6,180원, 투자의견 BUY (0) | 2026.09.22 |
| 팬오션 주가전망 | 대신증권 목표주가 8,000원, 투자의견 BUY (0) | 2026.09.22 |
| 파인엠텍 주가전망 | 한양증권 투자의견 N.R, 삼성에 애플까지 더해지는 구간 (0) | 2026.09.22 |


