한온시스템(018880) 주가전망에 대해 삼성증권은 목표주가 4,500원, 투자의견 BUY를 유지했습니다. 로보택시와 데이터센터 그리드 등 신사업이 가시화되면서 밸류에이션 상향 요인이 뚜렷해졌다는 점을 이번 리포트의 핵심 진단으로 꼽았습니다(2026.09.30, 임은영 팀장). 목표주가 산정 근거부터 3분기 실적 전망, 리스크까지 차례로 짚어보겠습니다.
목표주가와 상승여력
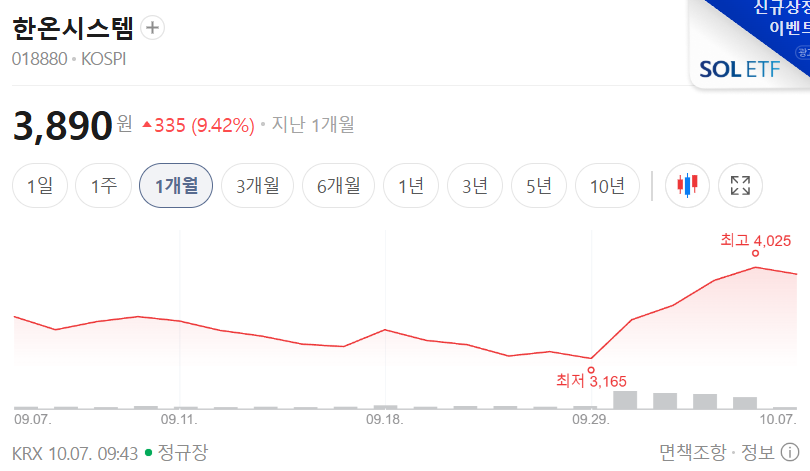
한온시스템 (018880) 삼성증권 · 2026.09.30 · 투자의견 BUY 52주 최저 2,800 52주 최고 5,730 기준주가 3,210 목표주가 4,500 상승여력 +40.2%
| 투자의견 | BUY (유지) |
| 목표주가 | 4,500원 (직전 4,000원, +12.5%) |
| 기준주가 | 3,210원 (2026.09.29) |
| 상승여력 | +40.2% |
| 시가총액 | 3.3조원 |
| 52주 최저/최고 | 2,800원 / 5,730원 |
| 2026E PER/PBR | 12.6배 / 0.8배 |
| 예상 배당수익률(2027E) | 3.1% (DPS 100원) |
상승여력 계산식: +40.2% = (4,500 ÷ 3,210 − 1) × 100
3분기 실적, 컨센서스 웃돌 전망
삼성증권은 한온시스템의 3분기 매출액을 2조7,490억원으로 추정했습니다. 전분기 대비 4.4% 줄었지만 전년동기 대비로는 1.7% 늘어난 수준으로, 지난 2년간 이어진 수주 부진과 영업일수 감소가 겹친 영향으로 풀이됩니다. 반면 영업이익은 재료비·운반비 절감과 공장 운영 효율화, 관세 리커버리 효과가 맞물리며 1,170억원(전분기 대비 +12.4%, 전년동기 대비 +22.3%)으로 영업이익률 4.2%를 기록할 것으로 내다봤습니다.
- 매출액 2조7,490억원 (QoQ -4.4%, YoY +1.7%)
- 영업이익 1,170억원 (QoQ +12.4%, YoY +22.3%), 영업이익률 4.2%
- FnGuide 기준 컨센서스는 매출 2.83조원, 영업이익 1,089억원(이익률 3.8%)으로, 리포트 본문은 이를 "10% 상회"로 표현했습니다(직접 계산 시 1,089억원 대비 약 7.4% 상회).
로보택시 Zoox 납품, 새로운 매출원 등장
한온시스템은 로보택시 업체 Zoox에 열 관리 시스템 납품을 시작했습니다. 차량 4개 좌석에 각각 독립된 공조 시스템을 탑재하고, 히트펌프와 자율주행 컴퓨팅 모듈·비전·라이다 등 센서의 열을 함께 제어하는 통합 회로를 구성한 점이 특징입니다. 전기차의 열 관리 시스템 ASP가 내연기관차 대비 3배 수준인데, 로보택시는 컴퓨팅·센서용 열 관리까지 더해지면서 ASP가 한층 높아질 것으로 추정됩니다. Zoox는 현재 라스베가스, 샌프란시스코, 오스틴, 마이애미에서 운행 중이며 대도시 중심으로 운행을 확대하고 있습니다.
데이터센터 그리드 열 관리, 2027년부터 본격화
한온시스템은 데이터센터 내부 냉각이 아니라 데이터센터에 전력을 공급하는 그리드 쪽 열 관리 시장을 겨냥하고 있습니다. 전력원이 태양광·풍력·천연가스 등으로 다변화되고 데이터센터 자체가 직류(DC)화되면서, 전력 변환 지점마다 발생하는 열을 식혀야 하는 수요가 늘어나는 구조입니다. 기존 차량용 밸브와 열 교환기 등 즉시 적용 가능한 제품을 중심으로 전력기기 고객사에 프로토타입과 샘플을 공급 중이며, 일부 고객사와는 사양을 확정해 2027년부터 매출이 발생할 전망입니다.
그리드 열 관리는 표준 제품을 파는 구조가 아니라 설비사의 사양에 맞춰 공동 개발하는 구조로, 완성차·부품 사업과 비슷합니다. 삼성증권은 한온시스템이 차량용 맞춤 설계로 쌓은 노하우를 이 시장에서도 발휘할 수 있다고 평가했습니다. 참고로 데이터센터 액체 냉각 시장 규모는 2026년 약 60억 달러에서 2035년 271억 달러(CAGR 18.2%)로 커질 것으로 추산됩니다(Global Market Insight).
A/S 사업과 신규 수주, 체질 개선의 축
A/S 사업은 유통 채널에 직접 납품해 중간 유통마진을 한온시스템이 가져가는 구조로, 2030년 매출 비중 8~10%를 목표로 삼고 있습니다. 국내는 한국타이어 서비스매장인 T-스테이션을 중심으로 매출이 발생 중이며, 해외는 A/S 유통·서비스 업체와 계약을 진행하고 있습니다. 삼성증권은 목표대로 비중이 확대되고 A/S 부품 수익성을 10%로 가정하면, 전사 수익성이 0.7%포인트 개선되는 효과가 있다고 분석했습니다.
신규 수주 측면에서는 2026년 상반기 3.42억 달러를 기록해 연간 목표 13억 달러 대비 26%를 달성했습니다. 고객사들의 의사 결정이 하반기에 몰려 있는 만큼 연간 목표는 유지됐으며, 3~4분기에 현대차·기아와 포드의 대형 프로그램 수주 결과가 순차적으로 확인될 전망입니다.
2대 주주 풋옵션, 지분구조 변수
2대 주주인 한앤코는 1대 주주인 한국타이어앤테크놀로지를 상대로 풋옵션을 보유하고 있습니다. 행사 기간은 2027년 1월 11일부터 2월 11일까지 한 달이며, 행사 가격은 5,200원으로 보유 지분의 40%(5,871만8천주), 금액으로는 3,053억원 규모입니다. 현재 주가가 행사 가격을 크게 밑돌면서 격차가 벌어진 만큼 행사 가능성이 높아진 상황이며, 행사될 경우 한국타이어앤테크놀로지의 지분율은 51.07%에서 56.78%로 늘어납니다.
실적과 밸류에이션
목표주가는 2026년과 2027년 평균 BPS에 Target P/B 1.1배를 적용해 산출됐습니다. 기존 Target P/B에서 10% 상향한 수치로, 신사업이 가시화되면서 실적 턴어라운드 속도가 빨라질 가능성을 반영했습니다. 2026년과 2027년 예상 BPS는 각각 3,927원, 4,210원으로, 평균치에 1.1배를 곱하면 목표주가 수준에 근접합니다.
실적 측면에서는 2025년 순손실 1,970억원에서 2026년 2,670억원 흑자로 전환될 것으로 추정되며, 영업이익도 2,700억원에서 4,350억원으로 늘어날 전망입니다. 이에 따른 2026E PER는 12.6배, PBR은 0.8배 수준이며, ROE는 2025년 -6.0%에서 2026년 6.7%로 개선된 뒤 2027년 7.0%, 2028년 8.4%까지 높아질 것으로 추정됩니다. 배당은 2026년까지 지급이 없다가 2027년부터 주당 100원씩 지급될 것으로 추정되며, 이를 기준주가로 환산한 배당수익률은 3.1% 수준입니다.
리스크 체크
- 2대 주주 한앤코의 풋옵션 행사 가능성(2027년 1~2월, 행사가 5,200원)에 따른 지분구조 변동 리스크가 있습니다.
- 로보택시·데이터센터 그리드 등 신사업 매출이 2027년부터 본격화되는 구조여서, 일정이 지연되면 밸류에이션 상향 근거가 약해질 수 있습니다.
- 원/달러 평균 환율이 2026년 1,412원에서 2027년 1,274원으로 하락한다는 가정이 깔려 있어, 실제 환율 흐름에 따라 실적 추정치가 달라질 수 있습니다.
- 최근 2년간 목표주가가 4,648원→2,789원→5,000원→4,000원→4,500원 등으로 자주 변경된 이력이 있어, 목표주가 변동성에 유의할 필요가 있습니다.
- 중국 매출이 2025년 1조8,850억원에서 2026E 1조2,270억원 수준으로 줄어드는 등 지역별 매출 변동성이 존재합니다.
투자 전략 정리
단기적으로는 3분기 실적이 컨센서스를 상회할 것으로 예상되는 점이 주가에 긍정적인 모멘텀으로 작용할 가능성이 있습니다. 다만 2026년 상반기 신규 수주가 아직 연간 목표의 26%에 그치고 있어, 하반기 현대차·기아·포드 수주 결과 발표가 중요한 변수가 될 전망입니다.
중장기적으로는 로보택시, 데이터센터 그리드, A/S 사업이라는 세 가지 신사업이 2027년부터 본격적으로 매출에 기여하면서 밸류에이션 재평가가 이어질 수 있을지가 관전 포인트입니다. 2대 주주의 풋옵션 행사 여부와 그에 따른 지분구조 변화도 함께 지켜볼 필요가 있습니다.
※ 개인 의견
세 가지 신사업 모두 매출 기여 시점이 2027년 이후로 몰려 있어, 당장의 목표주가 상향은 가능성에 대한 선반영 성격이 강해 보입니다. 3분기 실적 개선과 하반기 신규 수주 결과가 실제로 확인되기 전까지는 기대와 성과 사이의 간극에 유의할 필요가 있다고 생각합니다.
출처: 삼성증권 / 2026.09.30 리포트
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.
'재테크' 카테고리의 다른 글
| 현대오토에버 주가전망 | 신영증권 목표주가 540,000원, 투자의견 매수 (0) | 2026.10.07 |
|---|---|
| 한화솔루션 주가전망 | 삼성증권 목표주가 41,000원, 투자의견 BUY (0) | 2026.10.07 |
| 한샘 주가전망 | KB증권 목표주가 45,000원, 투자의견 Hold (0) | 2026.10.07 |
| 켐트로스 주가전망 | 다인자산운용 투자의견 N/R, PR 소재 리레이팅 주목 (0) | 2026.10.07 |
| 원익IPS 주가전망 | NH투자증권 목표주가 167,000원, 투자의견 Buy (0) | 2026.10.07 |


