심텍 주가전망에 대해 핀릿 리서치센터가 투자의견 없이 기업분석 자료를 냈습니다. 2026년은 가격과 믹스, 2027년은 가동률, 2028년은 신규 물량이 이익을 키우는 구조라는 진단입니다(2026.09.07 발간, 김영진 애널리스트). 세 가지 투자포인트를 순서대로 정리해보겠습니다.
목표주가와 상승여력
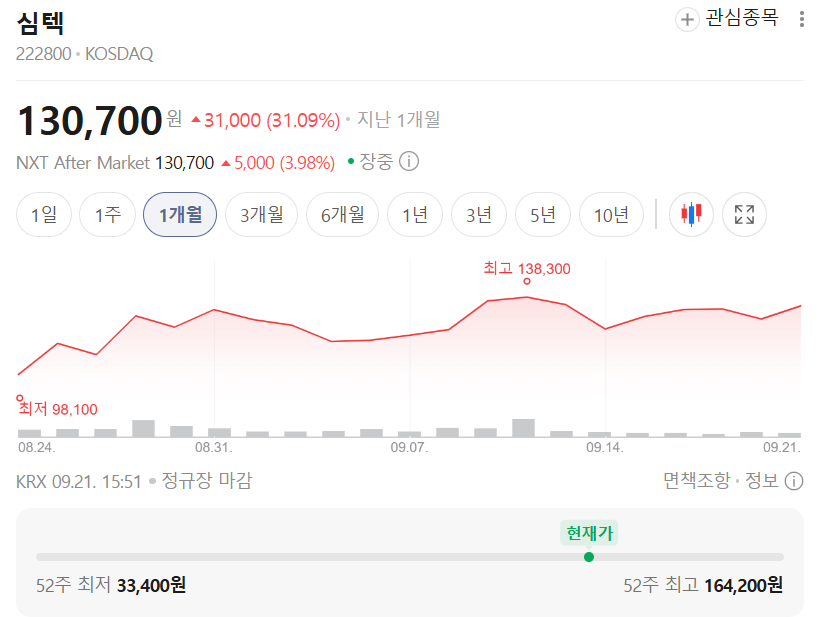
심텍 (222800) 핀릿 · 2026.09.07 · 투자의견 N/R 52주 최저 24,350 52주 최고 164,200 기준주가 117,900 투자의견 N/R · 목표주가 미제시
| 투자의견 | N/R (Not Rated) |
| 목표주가 | 미제시 (N/R) |
| 기준주가 | 117,900원 (2026.09.04) |
| 상승여력 | 미제시 |
| 시가총액 | 4조 4,772억원 (발행주식 38백만주) |
| 52주 최고/최저 | 164,200 / 24,350원 |
| 2027E 영업이익 | 4,228억원 (영업이익률 16.9%) |
| 2026E / 2027E PER | 22.9배 / 13.5배 |
투자의견이 N/R이라 목표주가와 상승여력은 제시되지 않았습니다.
3년의 성장 시나리오
리포트가 제시한 프레임은 연도별로 성장 동인이 바뀌는 구조입니다.
- 2026년: SoCAMM·MSAP의 가격(P)과 믹스가 이익을 바꾼다
- 2027년: 기존 CAPA의 가동률이 이익을 키운다
- 2028년: 2,742억원 증설의 신규 물량(Q)까지 붙는다
첫째, SoCAMM 원스톱 공급
AI 서버 메모리의 규격 전환이 심텍의 제품당 가치를 높이고 있습니다.
심텍은 SoCAMM 모듈 PCB와 MCP Substrate를 함께 공급해, 단일 기판만 공급하는 것보다 고객 내 Content를 더 크게 가져갑니다.
3세대 SoCAMM은 2세대 대비 사양이 올라갑니다.
- 층수: 16층 → 20층
- Build-up: 5회 → 7회
공정 난도와 ASP가 함께 상승하는 구조입니다.
둘째, 매출보다 빠른 이익 성장
고부가 제품 믹스가 매출보다 빠른 이익 성장을 만들고 있습니다.
2Q26 실적이 이를 보여줍니다.
- 매출: 5,146억원 (+51% YoY)
- 영업이익: 629억원 (+1,034% YoY)
- 영업이익률: 12.2%
- MSAP 매출: 3,072억원 (+56% YoY)
회사가 제시한 2H26 영업이익 가이던스는 1,631억원으로, 영업이익률 15%대입니다.
이런 레버리지가 나오는 이유는 제품 믹스에 있습니다. FC-CSP·MCP·GDDR7·SiP와 System IC 비중이 높아질수록 범용 Tenting보다 ASP와 공헌이익이 높아지기 때문입니다.
셋째, 2028년 증설의 성격
2028년 증설은 수요가 불확실한 선행투자가 아니라, SoCAMM CAPA의 풀가동을 앞두고 다음 성장구간을 미리 확보하는 투자에 가깝다는 평가입니다.
2,742억원을 투입해 생산능력을 확대합니다.
- SoCAMM 월 CAPA: 4,600㎡ → 7,000㎡
- MSAP: 45,000㎡ → 50,000㎡
- System IC: 400㎡ → 1,200㎡
증설 후 연간 매출 체력은 약 4,500억원 늘어날 수 있습니다.
다만 리포트는 단서를 달았습니다. 순차입금과 전환사채 오버행을 감안하면 신규 CAPA의 생산 수율과 현금창출 능력이 향후 성장의 질을 결정할 전망이라는 것입니다.
실적 추정치
- 매출액: 2023년 1조 419억원 → 2024년 1조 2,314억원 → 2025년 1조 4,106억원 → 2026E 2조 827억원 → 2027E 2조 5,013억원
- 영업이익: −881억원 → −470억원 → 119억원 → 2,538억원 → 4,228억원
- 영업이익률: −8.5% → −3.8% → 0.8% → 12.2% → 16.9%
- 순이익: −1,149억원 → −303억원 → −1,642억원 → 1,935억원 → 3,309억원
- EPS: −3,606원 → −953원 → −4,955원 → 5,142원 → 8,714원
- PER: N/A → N/A → N/A → 22.9배 → 13.5배
- PBR: 2.6배 → 0.8배 → 3.2배 → 5.9배 → 4.1배
- ROE: −21.3% → −6.6% → −32.1% → 29.0% → 35.9%
2023~2025년 3년 연속 순손실을 기록하다 2026E에 흑자로 전환하는 구조입니다. 2025년 순손실 1,642억원은 영업이익 119억원 흑자에도 불구하고 발생한 수치입니다.
유동성 지표
- 자본금: 198억원
- 유동주식비율: 68.0%
- 일평균거래액(60일): 1,011억원
- 외국인 지분율: 11.2%
- 상장일: 2015년 8월 7일
리스크 체크
- 투자의견이 N/R이라 목표주가와 밸류에이션 기준점이 제시되지 않았습니다.
- 2023~2025년 3년 연속 순손실을 기록했습니다. 2025년 순손실은 1,642억원, ROE는 −32.1%입니다.
- 2026E PBR 5.9배로 자산가치 대비 밸류에이션 부담이 큽니다.
- 52주 최고 164,200원에서 최저 24,350원까지 6.7배 차이가 나는 극심한 변동성 종목입니다.
- 리포트가 순차입금과 전환사채 오버행을 직접 리스크로 명시했습니다.
- 2028년 증설(2,742억원)에 따른 추가 재무 부담이 발생합니다.
- 2026E 영업이익 2,538억원은 전년 119억원의 21배로, 매우 공격적인 추정입니다.
- 2H26 영업이익 1,631억원은 회사 가이던스이며 리서치 추정이 아닙니다.
- AI 서버 메모리 규격(SoCAMM) 전환 속도에 실적이 좌우됩니다.
- 3세대 SoCAMM의 양산 시점과 물량이 구체적으로 제시되지 않았습니다.
투자 전략 정리
단기적으로는 회사가 제시한 2H26 영업이익 가이던스 1,631억원(영업이익률 15%대)이 실제로 달성되는지가 확인 포인트입니다. 2Q26 영업이익률 12.2%에서 더 올라가야 하는 구조입니다.
MSAP 매출이 계속 늘어나며 고부가 믹스가 확대되는지도 함께 봐야 합니다.
중장기로는 두 가지입니다. 첫째, 2027년에 기존 CAPA 가동률이 올라가며 영업이익률 16.9%에 도달하는지입니다. 둘째, 2,742억원 증설이 예정대로 진행되고 신규 CAPA의 수율이 확보되는지입니다.
리포트가 짚은 대로 순차입금과 전환사채 오버행이 남아 있어, 증설 자금 조달 방식도 함께 확인할 부분입니다.
※ 개인 의견
3년 연속 적자를 낸 회사가 한 해 만에 영업이익 2,500억원을 낸다는 추정은 그 자체로 검증이 필요합니다. 다만 2분기에 이미 629억원을 기록한 만큼 방향은 확인된 셈이라, 하반기 가이던스 달성 여부가 판단의 기준이 될 듯합니다.
출처: 핀릿 / 2026.09.07 발간 기업분석 리포트
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.
'재테크' 카테고리의 다른 글
| 이수페타시스 주가전망 | 핀릿 투자의견 N/R, AI 서버가 키운 슈퍼사이클 (0) | 2026.09.21 |
|---|---|
| 삼성전기 주가전망 | 핀릿 투자의견 N/R, AI 서버 공급부족이 이익을 키운다 (0) | 2026.09.21 |
| 비에이치 주가전망 | 핀릿 투자의견 N/R, 폴더블 두 화면이 FPCB 가치를 키운다 (0) | 2026.09.21 |
| 바이오비쥬 주가전망 | 유화증권 투자의견 N/R, 해외진출 외형성장과 ECM 신제품 (0) | 2026.09.21 |
| 미스토홀딩스 주가전망 | 대신증권 목표주가 60,000원, 투자의견 BUY (0) | 2026.09.21 |


