차바이오텍 주가전망에 대해 스터닝밸류 리서치가 투자의견 없이 기업분석 자료를 냈습니다. 글로벌 의료 네트워크를 기반으로 세포치료제와 CGT CDMO까지 이어지는 바이오 플랫폼이라는 진단입니다(2026.09.07 발간, 이호진 작성). 사업 구조부터 순서대로 살펴보겠습니다.
목표주가와 상승여력
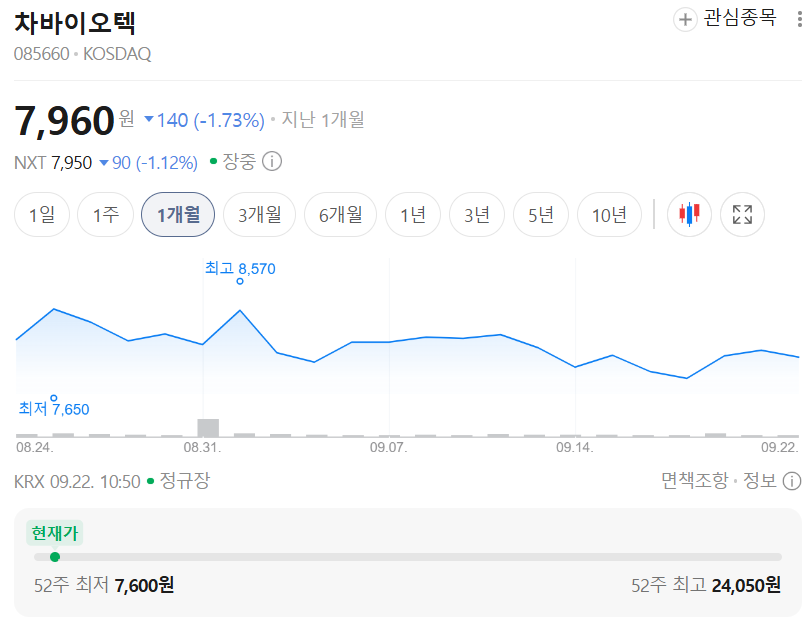
차바이오텍 (085660) 스터닝밸류 리서치 · 2026.09.07 · 투자의견 Not Rated 52주 최저 7,600 52주 최고 23,950 기준주가 8,090 투자의견 N/R · 목표주가 미제시
| 투자의견 | Not Rated (미제시) |
| 목표주가 | 미제시 |
| 기준주가 | 8,090원 |
| 상승여력 | 미제시 |
| 시가총액 | 7,522억원 (상장주식 92,972,846주) |
| 52주 최고/최저 | 23,950 / 7,600원 |
| 1H26 연결 매출액 | 6,461억원 (+7.1% YoY) |
| 외국인 지분율 / 주요주주 | 8.04% / 차광렬 외 17인 26.13% |
투자의견이 Not Rated라 목표주가와 상승여력은 제시되지 않았습니다.
어떤 회사인가
차바이오텍은 제대혈 보관, 줄기세포 연구 및 세포치료제 개발, 안티에이징 관련 서비스 용역, 그리고 축적한 노하우를 활용한 컨설팅 등 관련 부대사업을 제공하는 기업입니다.
또한 주요 종속회사를 통해 제대혈 보관과 세포치료제 연구개발을 기반으로 사업을 확대하고 있습니다.
- 의약품
- 세포·유전자치료제(CGT) CDMO
- 글로벌 의료서비스
해외 의료 네트워크가 매출 기반
핵심 매출 기반은 해외 의료 네트워크입니다.
- 미국 LA 할리우드 차병원
- 호주 City Fertility
- 싱가포르 SMG
2026년 상반기 연결 매출액은 6,461억원(+7.1% YoY)을 기록했으며, 이 중 의료서비스 매출이 3,827억원으로 전체의 59.2%를 차지했습니다.
안정적인 해외 의료사업을 기반으로 차AI헬스케어 등을 통한 디지털 헬스케어 사업도 확대하고 있습니다. LG CNS로부터 100억원의 투자를 유치해 AI·데이터 기반 헬스케어 플랫폼 구축을 추진하고 있습니다.
첨생법 규제 완화가 세포치료제 사업화를 앞당깁니다
세포치료제 사업은 최근 규제 완화로 사업화 가능성이 높아지고 있습니다.
2026년 6월 NK세포 등 배양 자가면역세포를 활용한 첨단재생의료의 위험도가 중위험에서 저위험으로 조정되면서, 관련 기술의 치료 전환과 환자 접근성이 확대될 것으로 예상됩니다.
파이프라인과 사업 기반도 넓히고 있습니다.
- 기존 CBT101을 개선한 자가 NK세포치료제 CHANK-101
- CHAMS·CHAGE 기반 차세대 세포치료제 개발
- K-HERO 사업 선정으로 CHAMS·CHAGE 플랫폼의 임상개발 및 사업화 추진
- 9월 K-CGTAP 공동연구기관 선정으로 첨단바이오의약품 품질평가와 분석기술 역량 강화
향후 첨단재생의료 치료를 통한 조기 매출 창출과 글로벌 기술이전이 추가 성장동력으로 작용할 것으로 예상됩니다.
세계 최대 규모 CGB가 중장기 성장축
중장기 성장축은 판교 제2 테크노밸리에 구축 중인 세계 최대 규모의 CGB(Cell Gene Bioplatform)입니다.
- 2026년 3월 사용승인 취득
- 연면적 약 6.6만㎡
- 대규모 CGT CDMO·cGMP 생산시설, 바이오뱅크, 연구시설 구축 중
- 이 중 약 3천평은 바이오 오픈 이노베이션 허브 CGB-CIC로 활용 계획
CGB-CIC는 바이오벤처에 연구 인프라와 투자연계 프로그램을 제공하고, 향후 차바이오그룹의 CDMO 생산·임상시험·병원 네트워크와 연결해 잠재 고객을 확보하는 역할을 담당할 것으로 예상됩니다.
연결성이 이 회사의 차별화 요인
리포트가 강조한 구조는 각 부문의 연결입니다.
- 자체 연구개발 부문: 파이프라인
- CGB와 CDMO: 생산 담당
- 국내외 병원 인프라: 임상과 치료 접점 제공
이들이 결합되면 임상·생산·치료 간 연결성이 강화되는 시너지가 발생해 사업의 차별화 요인으로 작용할 수 있다는 판단입니다.
여기에 미국 Matica Biotechnology도 2026년 들어 북미 의료연구기관과 CDMO 계약을 체결하는 등 수주 기반을 확대하고 있습니다. 향후 CGB와 미국 생산거점이 연결되며 연구개발부터 임상·생산까지 지원하는 글로벌 CGT 플랫폼으로의 성장이 기대됩니다.
리스크 체크
- 투자의견이 Not Rated이며, 작성 기관도 투자의견을 제시하지 않고 일반 정보만 게시한다고 명시했습니다. 목표주가와 밸류에이션 기준점이 없습니다.
- 리포트에 영업이익, 순이익, EPS 등 수익성 지표가 제시되지 않았습니다. 매출 규모만 확인 가능합니다.
- 52주 최고 23,950원에서 최저 7,600원까지 3.2배 차이가 납니다. 현재 주가 8,090원은 최저가에 가깝습니다.
- 상반기 매출 성장률이 +7.1%로 완만한 수준입니다.
- 매출의 59.2%가 의료서비스로, 신약개발이나 CDMO의 매출 기여는 아직 제한적입니다.
- CGB는 2026년 3월 사용승인을 받았으나 아직 "구축 중"인 단계입니다.
- 첨생법 규제 완화는 2026년 6월에 이뤄졌으며, 실제 매출 창출 시점은 불확실합니다.
- CHANK-101, CHAMS·CHAGE 등 파이프라인의 개발 단계와 일정이 구체적으로 제시되지 않았습니다.
- 거래대금이 12억원 수준으로 얇습니다.
- 글로벌 기술이전은 "추가 성장동력으로 작용할 것으로 예상"되는 단계입니다.
투자 전략 정리
단기적으로는 하반기에도 의료서비스 매출이 안정적으로 유지되며 연결 매출이 성장하는지가 확인 포인트입니다. 현재 실적을 떠받치는 기반이기 때문입니다.
또한 LG CNS 투자를 기반으로 한 AI·데이터 헬스케어 플랫폼 구축이 진행되는지도 함께 봐야 합니다.
중장기로는 두 가지입니다. 첫째, 판교 CGB가 완공되어 CGT CDMO 수주를 실제로 확보하는지입니다. 둘째, 첨생법 규제 완화를 활용한 첨단재생의료 치료가 조기 매출로 연결되는지입니다.
미국 Matica Biotechnology의 CDMO 계약 확대도 글로벌 플랫폼 구축의 진행 상황을 보여주는 지표입니다.
※ 개인 의견
병원, 생산, 연구가 한 그룹 안에 있다는 구조는 설명은 매력적이지만 실제 시너지는 숫자로 확인해야 하는 부분입니다. 목표주가나 이익 지표가 제시되지 않은 자료인 만큼, CGB 가동 이후의 실적을 기다려보는 접근이 현실적으로 보입니다.
출처: 스터닝밸류 리서치 / 2026.09.07 발간 기업분석 보고서
※ 본 포스팅은 리서치 기관에서 발행한 자료를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 기관에 있습니다.
'재테크' 카테고리의 다른 글
| 코리아써키트 주가전망 | 핀릿 투자의견 N/R, SoCAMM 증설이 만드는 두 번째 이익 사이클 (0) | 2026.09.22 |
|---|---|
| 켐트로닉스 주가전망 | 현대차증권 목표주가 34,000원, 투자의견 BUY (0) | 2026.09.22 |
| 제닉 주가전망 | IBK투자증권 투자의견 N/R, 확인된 수요 관건은 공급 (0) | 2026.09.22 |
| 인터플렉스 주가전망 | 핀릿 투자의견 N/R, 적자 바닥에서 전장 FPCB로 (0) | 2026.09.22 |
| 이수페타시스 주가전망 | 핀릿 투자의견 N/R, AI 서버가 키운 슈퍼사이클 (0) | 2026.09.21 |


