켐트로닉스 주가전망에 대해 현대차증권이 목표주가 34,000원, 투자의견 BUY를 제시했습니다. 반도체 소재 성장과 함께 식각 기술력이 TGV(유리관통전극)로 확장되는 그림에 주목할 필요가 있다는 진단입니다(2026.09.04 발간, 김종배 애널리스트). 목표주가 조정 내역부터 확인해보겠습니다.
목표주가와 상승여력
켐트로닉스 (089010) 현대차증권 · 2026.09.04 · 투자의견 BUY 52주 최저 16,700 52주 최고 45,700 기준주가 21,100 목표주가 34,000 상승여력 +61.1%
| 투자의견 | BUY |
| 목표주가 | 34,000원 (하향, 기존 47,000원) |
| 기준주가 | 21,100원 (2026.09.03) |
| 상승여력 | +61.1% |
| 목표주가 산정 | 26F EPS 2,037원 × Target Multiple 16.66배 |
| 시가총액 | 3,540억원 (발행주식 16,770천주) |
| 52주 최고/최저 | 45,700 / 16,700원 |
| 2026F PER / ROE | 10.4배 / 13.9% |
상승여력 계산식은 +61.1% = (34,000 ÷ 21,100 − 1) × 100입니다. Target Multiple 16.66배는 반도체 소재 피어인 솔브레인·한솔케미칼 대비 유리기판 모멘텀을 감안해 20% 프리미엄을 부여한 값입니다.
목표주가를 13,000원 낮춘 이유
기존 목표주가 47,000원은 같은 26F EPS에 Target Multiple 24.4배(반도체 소재 피어 대비 20% 프리미엄)를 적용한 값이었습니다.
이번에는 EPS 추정치를 올리면서도 적용 배수를 크게 낮췄습니다.
- 2026F EPS: 1,923원 → 2,037원 (상향)
- 2027F EPS: 2,864원 → 2,959원 (상향)
- Target Multiple: 24.4배 → 16.66배 (하향)
- 목표주가: 47,000원 → 34,000원
실적 전망은 좋아졌는데 피어 멀티플이 낮아진 결과입니다.
반도체 소재가 성장의 축
전방 수요와 직결되는 반도체 소재의 성장세가 첫 번째 포인트입니다. 특히 글로벌 고객사향 수요 확대가 눈에 띕니다.
- 북미향: 북미 메모리 고객사와 국내 고객사의 북미 Fab 가동으로 PMA 물량 지속 확대
- 중국향: 중국 메모리사와 파운드리 중심으로 수주가 일부 발생 중. 원가경쟁력과 품질로 로컬업체로부터 점유율 지속 확보 가능 전망
단기적으로는 북미 중심의 해외 매출이 증가하고, 중장기적으로 중국 업사이드에 대한 접근도 유효하다는 판단입니다.
TGV는 현재진행형
두 번째 포인트는 유리기판입니다.
ASIC의 침투율이 지속 상승할 것으로 예상되는 가운데, FC-BGA의 대면적화와 관련 부품·소재의 쇼티지 가속화로 유리기판의 도입 근거가 더욱 명확해지고 있습니다.
글로벌 밸류체인에서 명목적으로 유리기판을 언급하는 단계는 아니지만, 공급업체들의 준비 상황을 고려하면 이는 단순 R&D가 아니라 시장 개화에 대한 적극적인 준비 과정이라는 것이 리포트의 해석입니다.
켐트로닉스의 강점으로는 식각 기술력이 꼽혔습니다. 도금 과정의 Void 문제 역시 독보적인 기술력으로 극복하고 있다는 평가입니다. 시장이 열리면 TGV 공정에 대한 수요는 빠르게 확대될 것으로 예상됩니다.
패널 식각은 보수적으로
반면 패널 식각에 대해서는 보수적인 접근이 필요하다고 짚었습니다.
- Rigid OLED의 수출 부진
- 8.6G 라인 가동률이 예상보다 저조할 전망
배경은 메모리 가격 상승입니다. 세트 업체의 출하량을 보수적으로 추정하기 때문입니다. 8.6G IT OLED 수요는 보다 중기적인 호흡으로 접근하는 것이 유효하다는 판단입니다.
실적 추정치
- 매출액: 2024년 5,750억원 → 2025년 6,370억원 → 2026F 7,820억원 → 2027F 8,610억원 → 2028F 9,320억원
- 영업이익: 370억원 → 230억원 → 440억원 → 590억원 → 840억원
- 순이익: 210억원 → 100억원 → 340억원 → 500억원 → 670억원
- EBITDA: 670억원 → 560억원 → 850억원 → 1,040억원 → 1,300억원
- EPS: 1,328원(흑자전환) → 652원(−50.9%) → 2,037원(+212.5%) → 2,959원(+45.3%) → 3,976원(+34.3%)
- P/E: 11.9배 → 46.9배 → 10.4배 → 7.1배 → 5.3배
- P/B: 1.3배 → 2.2배 → 1.4배 → 1.2배 → 1.0배
- ROE: 10.7% → 4.6% → 13.9% → 17.8% → 20.0%
- 배당수익률: 1.3% → 0.7% → 1.0% → 1.0% → 1.0%
2025년 EPS가 652원으로 절반 아래로 떨어졌다가 2026F 2,037원으로 회복하는 구조입니다.
주가 흐름과 주주 구성
- 1개월 +5.8% (상대 −1.3%)
- 3개월 −36.7% (상대 −17.9%)
- 6개월 −30.9% (상대 −0.6%)
- 김보균 외 9인: 22.10%
- 외국인 지분율: 7.86%
- 일평균 거래대금(60일): 20억원
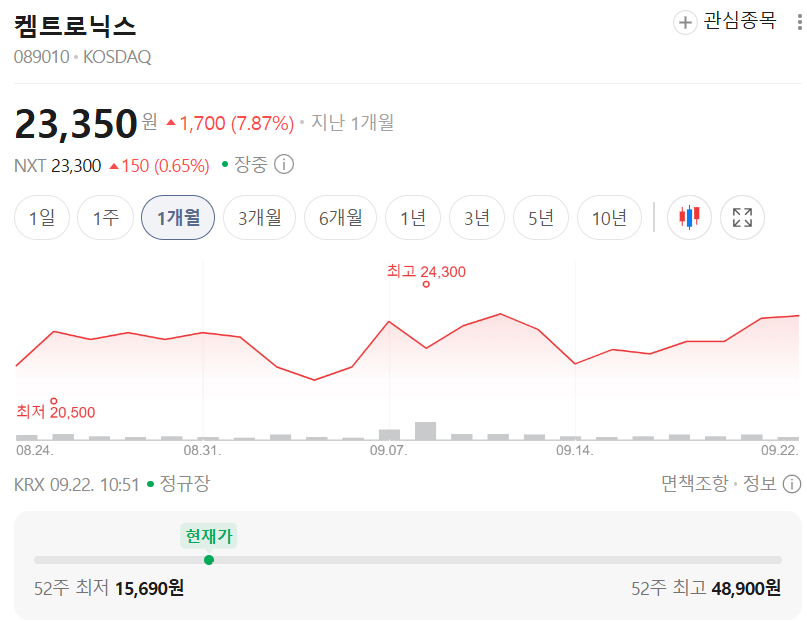
현재 주가 21,100원은 52주 최고가 45,700원 대비 54% 낮은 수준입니다.
리스크 체크
- 목표주가가 47,000원에서 34,000원으로 28% 하향됐습니다. EPS는 올렸지만 적용 배수를 24.4배에서 16.66배로 낮췄습니다.
- 3개월 주가수익률 −36.7%로 하락 폭이 큽니다.
- 2025년 EPS가 1,328원에서 652원으로 50.9% 감소한 이력이 있습니다.
- 패널 식각 부문은 Rigid OLED 수출 부진과 8.6G 라인 가동률 저조로 보수적 전망입니다.
- 메모리 가격 상승이 세트 출하량을 눌러 디스플레이 소재 수요에 부정적으로 작용합니다.
- TGV는 아직 시장이 개화하지 않은 단계로, 매출 기여 시점이 불확실합니다.
- 컨센서스가 N/A로 표기돼 시장 추정치와의 비교가 어렵습니다.
- Target Multiple에 20% 프리미엄이 포함돼 있어, 피어 배수 변동에 목표주가가 민감합니다.
투자 전략 정리
단기적으로는 반도체 소재 부문의 북미향 PMA 물량이 확대되는지, 그리고 중국 메모리사·파운드리향 수주가 늘어나는지가 확인 포인트입니다. 2026F 영업이익 440억원은 이 부문의 성장에 기대고 있습니다.
중장기로는 TGV 시장의 개화 시점이 관건입니다. 리포트가 "명목적으로 유리기판을 언급하는 단계는 아니다"라고 표현한 만큼, 밸류체인의 공식 채택 소식이 나오는 시점이 재평가의 계기가 될 수 있습니다.
패널 식각은 8.6G IT OLED 수요가 중기적으로 살아나는지를 별도로 봐야 하는 영역입니다.
※ 개인 의견
실적 추정은 올리고 목표주가는 낮춘 조정이라, 회사보다 업종 밸류에이션이 문제였던 셈입니다. TGV라는 장기 옵션이 있는 종목인데 그 옵션의 값을 시장이 얼마나 쳐주느냐가 계속 변수로 남을 듯합니다.
출처: 현대차증권 / 2026.09.04 발간 Company Note
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.
'재테크' 카테고리의 다른 글
| 코스맥스엔비티 주가전망 | 유안타증권 투자의견 N/R, 강점이 부각되는 시기 (0) | 2026.09.22 |
|---|---|
| 코리아써키트 주가전망 | 핀릿 투자의견 N/R, SoCAMM 증설이 만드는 두 번째 이익 사이클 (0) | 2026.09.22 |
| 차바이오텍 주가전망 | 스터닝밸류 리서치 투자의견 Not Rated, 병원에서 신약개발까지 (0) | 2026.09.22 |
| 제닉 주가전망 | IBK투자증권 투자의견 N/R, 확인된 수요 관건은 공급 (0) | 2026.09.22 |
| 인터플렉스 주가전망 | 핀릿 투자의견 N/R, 적자 바닥에서 전장 FPCB로 (0) | 2026.09.22 |


