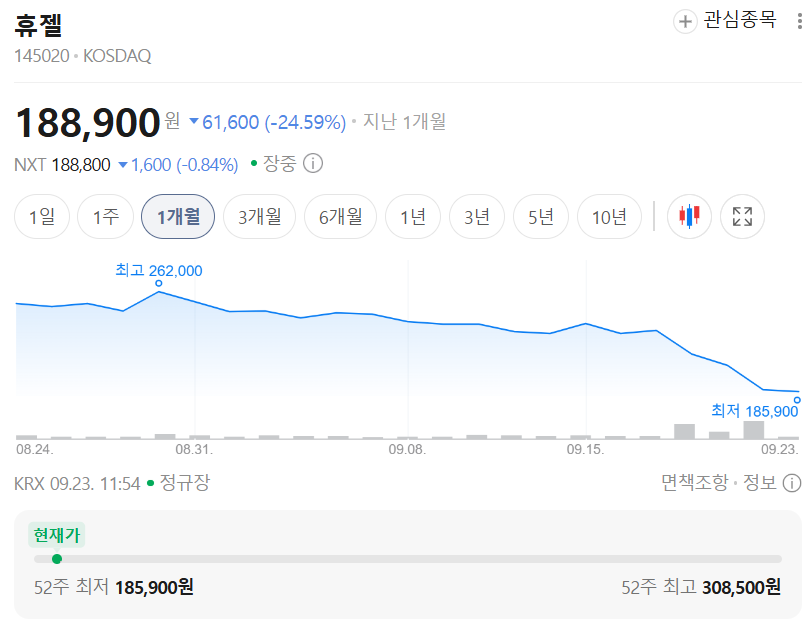
휴젤 주가전망에 대해 다올투자증권이 적정주가를 430,000원에서 360,000원으로 하향하면서 투자의견 BUY는 유지했습니다. 미국 유통계약을 CSO(위탁영업조직) 방식으로 조기 전환하면서 3분기 실적이 일시적으로 크게 꺾이지만, 미국 시장과 직판 전략에 대한 자신감을 바탕으로 채널 통제권을 앞당겨 확보하는 선택이라는 것이 이번 리포트의 핵심입니다(2026.09.21, 다올투자증권 박종현 애널리스트). 리포트 제목이 "2보 전진을 위한 1보 후퇴"인 이유부터, CSO 전환의 구체적 내용까지 하나씩 살펴보겠습니다.
적정주가와 상승여력
휴젤 (145020) 다올투자증권 · 2026.09.21 · 투자의견 BUY 52주 최저 214,000 52주 최고 313,500 기준주가 214,000 적정주가 360,000 상승여력 +68.2%
| 투자의견 | BUY (유지) |
| 적정주가 | 360,000원 (직전 430,000원, 하향) |
| 기준주가 | 214,000원 (2026.09.18) |
| 상승여력 | +68.2% |
| 시가총액 | 26,782억원 |
| 52주 최고/최저 | 313,500 / 214,000원 |
| 2026E PER/PBR | 19.7배 / 2.9배 |
| 예상 배당수익률 | 0.0% (2026E) |
상승여력 계산식은 +68.2% = (360,000 ÷ 214,000 − 1) × 100입니다.
미국 유통계약, CSO로 조기 전환한 이유
CSO(Contract Sales Organization)는 유통사가 제품을 매입해 재판매하는 전통적인 구조와 달리, 외부 영업조직이 판매 활동을 수행하되 가격·마케팅·고객 데이터·메디컬 어페어 등 핵심 상업 기능은 제조사가 직접 통제하는 방식입니다. 휴젤은 기존 미국 파트너사 베네브와의 유통계약을 CSO 방식으로 전환하면서, 유통사의 사전 매입 물량이 아니라 보툴리눔 톡신 제품이 실제 고객에게 출하되는 시점에 매출을 인식하도록 기준을 바꿨습니다. 당초 2027년으로 예정돼 있던 완전 직판 전환을 준비하는 과정에서, 가격·마케팅·메디컬 어페어·고객 데이터에 대한 통제권을 조기에 확보할 기회가 생기면서 전환 시점을 앞당겼다는 것이 회사 측 설명입니다.
이 과정에서 3분기 실적은 일시적으로 크게 꺾일 전망입니다. 다올투자증권은 3분기 매출액을 931억원(YoY -12.1%, QoQ -32.5%), 영업이익을 250억원(YoY -47.2%, QoQ -55.3%)으로 추정하며 컨센서스를 하회할 것으로 봅니다. 유통사가 보유하고 있던 레티보 재고를 일시에 매입하면서 북미 매출이 일시적으로 마이너스(-104억원 추정)로 전환되는 영향입니다.
- 직판 개시 11주 만에 목표 전략 고객 75개 중 30% 이상 활성화
- 활성화 고객의 절반 이상이 실제 구매로 연결
- 현재 액티브 파이프라인 클리닉 500개 이상
2027년 완전 직판 전환, 2028년 목표는 그대로
회사는 2027년 중순 CSO 계약이 종료되면 현재 베네브가 담당하는 고객까지 휴젤 직판 조직이 직접 커버하는 완전 직판 모델로 전환할 계획입니다. 이번 CSO 전환으로 2028년 매출 9,000억원, 미국 매출 비중 30% 이상이라는 기존 중장기 목표는 변경되지 않았으며, 미국 시장점유율 목표도 2028년 10%, 2030년 14%를 유지하고 있습니다. 회사는 오히려 CSO 전환으로 고객 데이터와 채널 통제권을 조기에 확보하면서 2027년 완전 직판과 2028년 목표에 대한 실행 가시성이 높아졌다고 설명합니다.
실적과 밸류에이션
다올투자증권은 2027년 매출액을 6,926억원(YoY +43%)으로 기존 추정치보다 5% 상향했지만, CSO 전환에 따른 투자 확대를 반영해 영업이익은 2,518억원(YoY +47%)으로 15% 하향했습니다. 상업화 투자를 앞당겨 집행하면서 판관비가 2026년 YoY +51%, 2027년 YoY +48% 늘어날 것으로 추정되는 점이 이익 추정치 하향의 주요 배경입니다. 적정주가는 이익 추정치 하향과 밸류에이션 기준을 12개월 선행 EPS로 변경한 점을 반영해 36만원으로 조정됐습니다.
리스크 체크
- 3분기 실적이 컨센서스를 큰 폭으로 하회할 것으로 예상돼 단기 주가 변동성 확대 가능성
- CSO 계약 종료(2027년 중순) 전까지 베네브 재고 회수분이 인마켓 판매로 소진되는 과정에서 재무적 영향 발생
- 고객 데이터 접근권 확보 대가가 무형자산으로 계상돼 향후 상각 부담으로 이어질 가능성
- 완전 직판 전환의 경쟁력이 가격이 아니라 메디컬 어페어·임상 교육에 있다는 회사 설명이 실제 시장 침투율로 이어지는지 확인 필요
투자 전략 정리
단기적으로는 3분기 실적 발표에서 북미 매출 역인식 규모와 재고 바이백 영향이 가이던스대로 반영되는지가 관건입니다. 중장기적으로는 2027년 완전 직판 전환 이후 미국 시장점유율이 2028년 10% 목표에 근접하는지가 적정주가 재평가의 핵심 변수가 될 전망입니다.
※ 개인 의견
단기 실적 훼손을 감수하고 채널 통제권을 앞당겨 확보하는 결정은, 직판 초기 성과(11주 만에 목표 고객 30% 활성화)를 보면 나름의 근거가 있어 보입니다. 다만 목표주가가 이번에 16% 넘게 하향된 만큼, 3분기 실적 발표 이후 시장 반응을 한 번 더 확인하고 접근해도 늦지 않을 것 같습니다.
출처: 다올투자증권 / 2026.09.21 리포트
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.
'재테크' 카테고리의 다른 글
| 대상 주가전망 | 스터닝밸류 리서치, 투자의견 N/R (목표주가 미제시) (0) | 2026.09.23 |
|---|---|
| 아로마티카 주가전망 | 스터닝밸류 리서치, 투자의견 N/R (목표주가 미제시) (0) | 2026.09.23 |
| 포스코인터내셔널 주가전망 | iM증권 목표주가 90,000원, 투자의견 Buy (0) | 2026.09.23 |
| NAVER 주가전망 | 메리츠증권 적정주가 330,000원, 투자의견 Buy (0) | 2026.09.23 |
| LG이노텍 주가전망 | 메리츠증권 적정주가 1,000,000원, 투자의견 Buy (0) | 2026.09.23 |


