대상 주가전망에 대해 스터닝밸류 리서치가 투자의견과 목표주가를 제시하지 않는 N/R(Not Rated) 리포트를 통해 실적 턴어라운드와 해외 K-푸드 성장축을 짚었습니다. 2분기 영업이익이 규모의 경제 효과로 전년 대비 16.2% 늘어난 가운데, 식품 수익성 개선에 소재사업 정상화까지 더해지면 이익 레벨이 한 단계 올라설 수 있다는 것이 이번 리포트의 핵심입니다(2026.09.21, 스터닝밸류 리서치 정금열 애널리스트). 2분기 실적 반등의 배경부터 해외 K-푸드 성장축, 소재사업 정상화 변수까지 하나씩 살펴보겠습니다.
목표주가와 상승여력
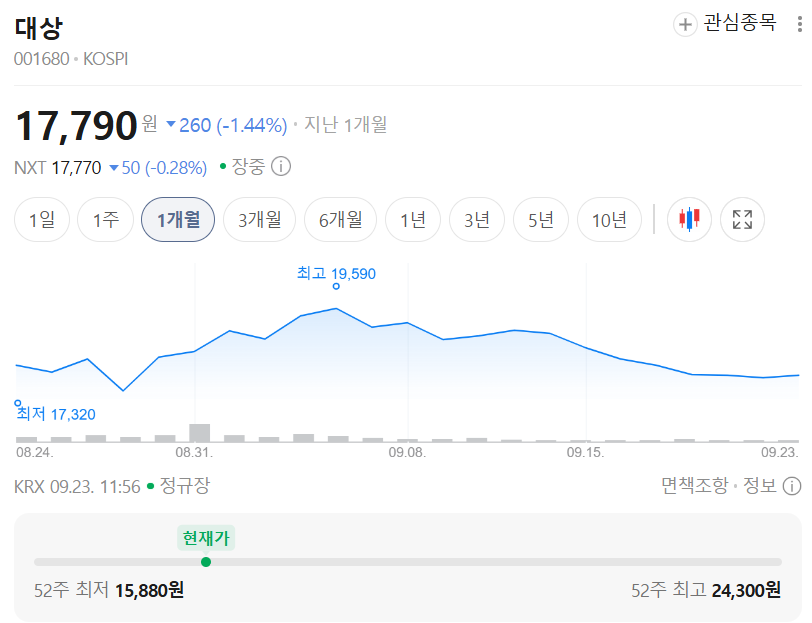
대상 (001680) 스터닝밸류 리서치 · 2026.09.21 · 투자의견 N/R 52주 최저 15,880 52주 최고 24,300 기준주가 17,830 투자의견 N/R · 목표주가 미제시
| 투자의견 | N/R (Not Rated, 미제시) |
| 목표주가 | 미제시 |
| 기준주가 | 17,830원 |
| 상승여력 | 목표주가 미제시로 산정 불가 |
| 시가총액 | 6,178억원 |
| 52주 최고/최저 | 24,300 / 15,880원 |
| 2Q26 매출액/영업이익 (YoY) | 1조1,658억원(+8.3%) / 465억원(+16.2%) |
| 외국인 지분율 | 16.47% |
이번 리포트는 스터닝밸류 리서치가 투자의견과 목표주가를 제시하지 않는 일반 정보 제공형(N/R) 자료로, 위 상승여력은 별도로 산정하지 않았습니다.
2Q26 영업이익 465억원, 규모의 경제로 인한 증익
대상은 청정원·종가·미원 등 국내 대표 식품 브랜드를 기반으로 식품, 식자재 유통, 전분당 및 바이오 소재사업을 영위하는 종합식품기업입니다. 2026년 2분기 연결 매출액은 1조1,658억원(YoY +8.3%), 영업이익은 465억원(YoY +16.2%)을 기록했는데, 매출 증가율보다 영업이익 증가율이 약 2배 높았다는 것은 외형 성장과 함께 원가·비용 구조 개선이 동시에 진행되고 있다는 의미입니다. 상반기 영업이익도 1,035억원(YoY +6.9%)으로 증가세를 이어갔습니다. 2025년에는 대규모 일회성 비용으로 순손실이 발생했지만, 2026년 들어 영업단에서 정상적인 이익 창출력을 회복하고 있다는 점이 이번 리포트의 핵심 관찰입니다.
- 2Q26 매출액: 1조1,658억원(YoY +8.3%)
- 2Q26 영업이익: 465억원(YoY +16.2%)
- 1H26 영업이익: 1,035억원(YoY +6.9%)
청정원·종가·미원에서 글로벌 K-푸드로
대상의 중장기 성장 포인트는 국내 식품사업 자체보다 해외에서 브랜드와 제품 판매가 얼마나 빠르게 확대되는가에 있습니다. 미국·중국·베트남 등 주요 시장에서 현지 생산과 판매 기반을 확대하고 있으며, 80여 개국에 제품을 공급하는 글로벌 사업 기반을 갖추고 있습니다. 특히 종가 김치와 청정원 소스·간편식 등은 K-푸드에 대한 글로벌 관심 확대와 함께 해외 소비자 접점을 넓히는 중입니다. 현지 생산과 유통망이 확대되면 물류비·환율 부담이 줄면서 현지 매출 증가가 이익으로 직결되는 구조를 만들 수 있고, K-푸드 소비층이 교민 중심에서 현지 소비자로 확대될 경우 시장 자체가 커질 가능성도 있습니다.
식품 수익성 개선에 소재사업 정상화까지 더해지면
전분당·아미노산·미세조류·Bio-CMO 등을 아우르는 소재사업은 원재료 가격과 글로벌 수급 환경에 따라 실적 변동성이 상대적으로 큰 사업입니다. 최근 수년간 곡물 가격, 환율, 공급망 변수로 수익성이 눌려 있었지만, 반대로 업황이 개선되면 이익 회복 속도가 빠르게 나타날 수 있는 구조이기도 합니다. 현재 식품사업 수익성이 뚜렷하게 개선되고 있는 상황에서 소재사업까지 정상화 국면에 진입한다면, 연결 영업이익에는 단순 합산 이상의 추가 상승 여력이 발생할 수 있다는 것이 리포트의 시각입니다. 2025년 발생했던 대규모 일회성 비용의 기저효과 역시 향후 실적 비교에서 우호적으로 작용할 변수로 꼽힙니다.
리스크 체크
- 투자의견·목표주가가 제시되지 않은 N/R 리포트로, 밸류에이션 근거를 별도로 확인할 필요
- 소재사업은 곡물 가격·환율 등 외부 변수에 민감해 정상화 시점이 지연될 가능성
- 해외사업이 '수출형'에서 '현지 생산·판매형'으로 전환되는 과정에서 초기 투자 부담 존재
투자 전략 정리
단기적으로는 3분기 이후에도 매출 증가율 대비 영업이익 증가율이 높은 흐름이 이어지는지가 관전 포인트입니다. 중장기적으로는 해외 K-푸드 매출 비중 확대와 소재사업 정상화가 같은 시기에 겹치는지가 이익 레벨업 여부를 가늠할 핵심 변수가 될 전망입니다.
※ 개인 의견
매출보다 이익 증가율이 앞서는 흐름은 원가·비용 구조가 실제로 좋아지고 있다는 신호로 볼 수 있어 긍정적입니다. 다만 소재사업 정상화는 외부 변수에 좌우되는 만큼, 분기별 실적으로 진행 상황을 계속 확인해 나갈 필요가 있어 보입니다.
출처: 스터닝밸류 리서치 / 2026.09.21 리포트
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.
'재테크' 카테고리의 다른 글
| 대한항공 주가전망 | 상상인증권 목표주가 40,000원, 투자의견 Buy (0) | 2026.09.23 |
|---|---|
| 한미사이언스 주가전망 | iM증권, 투자의견 N/R (목표주가 미제시) (0) | 2026.09.23 |
| 아로마티카 주가전망 | 스터닝밸류 리서치, 투자의견 N/R (목표주가 미제시) (0) | 2026.09.23 |
| 휴젤 주가전망 | 다올투자증권 적정주가 360,000원, 투자의견 BUY (0) | 2026.09.23 |
| 포스코인터내셔널 주가전망 | iM증권 목표주가 90,000원, 투자의견 Buy (0) | 2026.09.23 |


