한미사이언스 주가전망에 대해 iM증권이 투자의견과 목표주가를 제시하지 않는 N/R(Not Rated) 리포트를 통해 신약 컨트롤타워로서의 프리미엄 가치를 짚었습니다. 한미약품의 글로벌 기술이전 로열티가 자동 연동되는 구조 위에서, 지난 8월 제넨텍과의 비만치료제 기술이전 계약까지 더해지며 특허배분수익과 업무기여수익이 함께 늘어날 것이라는 점이 이번 리포트의 핵심입니다(2026.09.21, iM증권 이상헌 애널리스트). 지주회사로서의 수익 구조부터 헬스케어 자체사업 성장, 실적 전망까지 하나씩 살펴보겠습니다.
목표주가와 상승여력
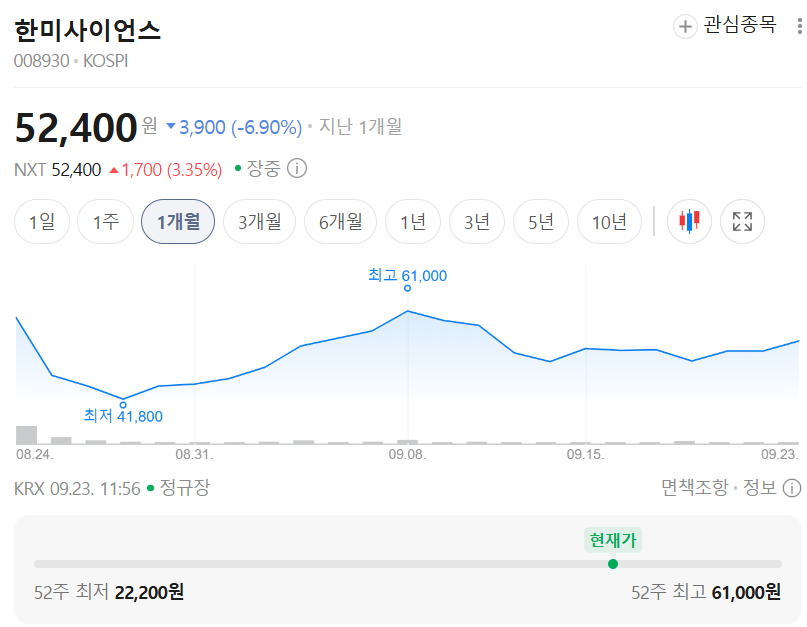
한미사이언스 (008930) iM증권 · 2026.09.21 · 투자의견 N/R 52주 최저 26,100 52주 최고 56,500 기준주가 50,300 투자의견 N/R · 목표주가 미제시
| 투자의견 | N/R (Not Rated, 미제시) |
| 목표주가 | 미제시 |
| 기준주가 | 50,300원 (2026.09.17) |
| 상승여력 | 목표주가 미제시로 산정 불가 |
| 시가총액 | 3조 6,110억원 |
| 52주 최고/최저 | 56,500 / 26,100원 |
| 2026E PER (2025 PBR/ROE) | 19.7배 (2.6배 / 13.1%) |
| 외국인 지분율 | 0.8% |
이번 리포트는 iM증권이 투자의견과 목표주가를 제시하지 않는 N/R(Not Rated) 자료로, 위 상승여력은 별도로 산정하지 않았습니다.
한미그룹 사업지주회사, IP 기반 수익 창출 플랫폼
한미사이언스는 1973년 설립돼 2010년 인적분할 이후 한미그룹의 존속법인이자 지주회사 역할을 수행하고 있으며, 2022년 한미헬스케어를 흡수합병했습니다. 한미약품, 제이브이엠, 온라인팜에 대해 각각 41.4%, 39.2%, 100.0%의 지분을 보유하고 있습니다. 2010년 지주회사 전환 당시 기존 한미약품의 존속법인으로서 다수의 원천기술과 특허를 확보한 구조상, 한미약품이 글로벌 기술이전이나 제품을 수출할 때 발생하는 로열티 수익이 한미사이언스에 자동으로 연동됩니다. 즉 축적된 원천기술을 바탕으로 IP 기반 수익 창출 플랫폼 역할을 하고 있다는 것이 이 회사의 핵심 구조입니다.
제넨텍 기술이전 계약, 업무기여수익 증가로 이어질 듯
독자 플랫폼 기술 '랩스커버리'가 적용된 장기지속형 GLP-1 계열 비만·대사질환 치료제 에페글레나타이드는 지난해 12월 식약처 품목허가를 신청한 데 이어 글로벌 혁신제품 신속심사(GIFT) 대상으로 지정돼 현재 심사가 진행 중입니다. 한미약품은 연내 허가와 출시를 목표로 하고 있으며, 공급 안정성과 원가 경쟁력이 확보되면 한미사이언스에도 로열티 수혜가 가능할 전망입니다. 특히 지난 8월 한미약품은 미국 로슈그룹 자회사 제넨텍과 비만치료제 후보물질 'HM17321'에 대한 기술이전 계약을 체결했는데, 이 계약을 한미사이언스가 주도했다는 점에서 업무기여수익 증가가 기대됩니다.
- 한미약품 지분율: 41.4%
- 제이브이엠 지분율: 39.2%
- 온라인팜 지분율: 100.0%
화장품·케어푸드·건기식, 헬스케어 자체사업도 성장 가시화
한미사이언스 헬스케어사업은 제약에서 축적한 R&D·제조 역량과 영업조직을 기반으로 B2C 시장 진출을 확대하고 있습니다. 약국 전용 브랜드 '프로-캄(PRO-CALM)' 기반 위에서 지난 5월 더마 코스메틱 브랜드 '아데시(ADESII)'를 출시했고, 완전두유 사업 역량을 바탕으로 뉴트리션 케어 브랜드 '케어미'를 선보이며 케어푸드·시니어 영양 시장 공략에 나섰습니다. 건강기능식품 브랜드 '엔플(NPLE)'도 라인업을 확대하고 있어, 유통채널 확산과 함께 자체사업 매출 성장이 가시화될 것으로 iM증권은 전망합니다.
리스크 체크
- 투자의견·목표주가가 제시되지 않은 N/R 리포트로, 밸류에이션 근거를 별도로 확인할 필요
- 로열티·기술이전 수익 구조상 한미약품의 임상·허가 일정 지연 시 실적에 직접 영향
- 헬스케어 자체사업은 아직 매출 비중이 크지 않아(2026년 상반기 기준 10.8%) 성장 기여도는 시간이 필요
투자 전략 정리
단기적으로는 에페글레나타이드의 국내 허가 심사 결과와 제넨텍 기술이전 계약에 따른 업무기여수익 인식 시점이 관건입니다. 중장기적으로는 한미약품의 추가 기술수출 성사 여부와 화장품·케어푸드·건기식 자체사업의 매출 기여도 확대가 지주회사 프리미엄 재평가의 핵심 변수가 될 전망입니다.
※ 개인 의견
지주회사 특유의 로열티 연동 구조 덕분에 한미약품의 신약 파이프라인 성과가 그대로 투자 포인트가 되는 종목으로 보입니다. 다만 N/R 리포트로 목표가가 없는 만큼, 밸류에이션 판단은 한미약품 자체의 임상·허가 진행 상황을 함께 확인하며 내릴 필요가 있어 보입니다.
출처: iM증권 / 2026.09.21 리포트
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.
'재테크' 카테고리의 다른 글
| 동방메디컬 주가전망 | 상상인증권 목표주가 9,600원, 투자의견 Buy (0) | 2026.09.23 |
|---|---|
| 대한항공 주가전망 | 상상인증권 목표주가 40,000원, 투자의견 Buy (0) | 2026.09.23 |
| 대상 주가전망 | 스터닝밸류 리서치, 투자의견 N/R (목표주가 미제시) (0) | 2026.09.23 |
| 아로마티카 주가전망 | 스터닝밸류 리서치, 투자의견 N/R (목표주가 미제시) (0) | 2026.09.23 |
| 휴젤 주가전망 | 다올투자증권 적정주가 360,000원, 투자의견 BUY (0) | 2026.09.23 |


