대한항공 주가전망에 대해 상상인증권이 목표주가 40,000원, 투자의견 Buy를 유지했습니다. 유가 하락과 원화 강세라는 우호적인 매크로 환경 속에서 국제선 여객과 화물 모두 견조한 성장을 이어가고 있고, 연말 아시아나항공 합병까지 앞두고 있어 시장경쟁력과 손익체력을 고려하면 주가 재평가가 필요하다는 것이 이번 리포트의 핵심입니다(2026.09.21, 상상인증권 이서연 애널리스트). 목표주가 산정 근거부터 3분기 실적 전망, 국제선·화물 성장까지 하나씩 살펴보겠습니다.
목표주가와 상승여력
대한항공 (003490) 상상인증권 · 2026.09.21 · 투자의견 Buy 52주 최저 21,000 52주 최고 30,350 기준주가 29,300 목표주가 40,000 상승여력 +36.5%
| 투자의견 | Buy (유지) |
| 목표주가 | 40,000원 (유지) |
| 기준주가 | 29,300원 (2026.09.18) |
| 상승여력 | +36.5% |
| 시가총액 | 107,889억원 |
| 52주 최고/최저 | 30,350 / 21,000원 |
| 2026E PER/PBR | 23.7배 / 1.0배 |
| 예상 배당수익률 | 2.6% (2026E) |
상승여력 계산식은 +36.5% = (40,000 ÷ 29,300 − 1) × 100입니다. 목표주가는 2027E EPS 4,530원에 글로벌 FSC Peer 평균 Target PER 8.9배를 적용해 산출한 적정주가 40,314원을 반올림한 값입니다.
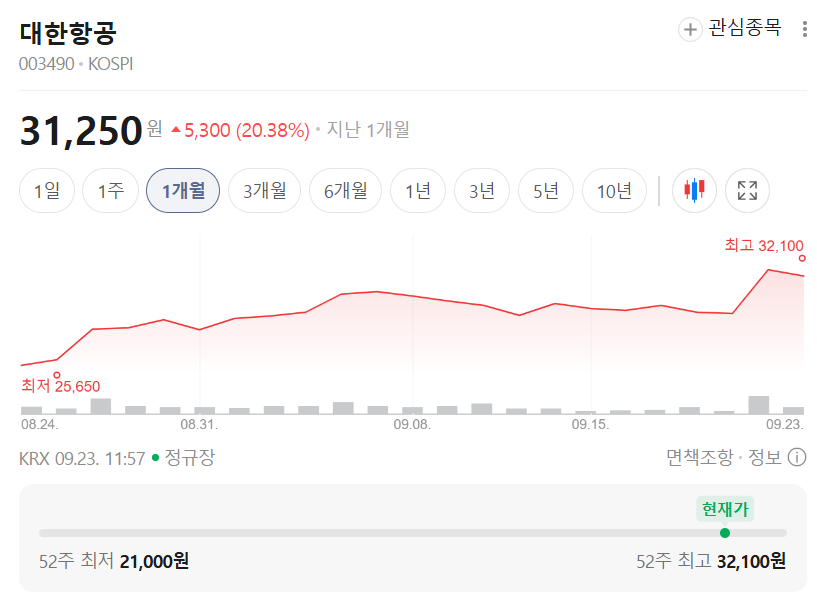
국제선·화물 동반 성장, 3분기도 컨센서스 부합 전망
대한항공의 3분기 별도 실적은 매출 5조1,106억원(YoY +28%), 영업이익 4,880억원(YoY +30%, 영업이익률 9.5%)으로 컨센서스에 부합할 전망입니다. 국제선 매출은 2조8,635억원(YoY +25%)을 기록했고, 탑승률(L/F)은 YoY +2%p, 이하윤(Yield)은 YoY +17% 개선됐습니다. 화물 매출은 1조4,973억원(YoY +40%)으로 더 가파르게 늘었는데, 이하윤이 YoY +38%(682원) 뛴 데는 AI반도체 장비 화물 수요 확대가 견인차 역할을 했습니다.
- 국제선 매출: 2조8,635억원 (YoY +25%)
- 화물 매출: 1조4,973억원 (YoY +40%, 이하윤 YoY +38%)
- 3Q26E 영업이익률: 9.5%
유가·환율 우호적 흐름, 비용 부담 완화
WTI 유가는 7~8월 평균 배럴당 80달러 수준이었다가 9월 100달러 선으로 반등했지만, 분기 평균으로는 QoQ -13% 낮은 수준입니다. 원/달러 환율도 3분기 평균 1,431원으로 QoQ -70원 하락하며 비용 부담을 덜어주고 있습니다. 유가와 왘율이라는 두 핵심 비용 변수가 동시에 우호적으로 작용하면서, 매출 성장뿐 아니라 수익성 방어에도 긍정적인 환경이 조성되고 있다는 것이 상상인증권의 진단입니다.
실적과 밸류에이션
상상인증권은 대한항공의 2026년 매출액을 2조8,393억원 → 2조7,961억원(2027E)로, 영업이익은 2026E 845억원에서 2027E 2,338억원으로 큰 폭 개선될 것으로 추정합니다. 목표주가 40,000원은 2027E EPS 4,530원에 글로벌 FSC(Full Service Carrier) Peer 평균 PER 8.9배를 적용해 산출했습니다. 투자의견 이력을 보면 2025년 10월 이후 모든 리포트에서 'Buy'를 유지해왔고, 목표주가도 2026년 7월 이후 40,000원으로 동일하게 유지되고 있습니다.
리스크 체크
- 유가가 다시 급등할 경우 비용 부담이 재차 확대될 가능성
- 연말 예정된 아시아나항공 합병 관련 일정·통합 비용의 불확실성
- 2026E 영업이익이 전년 대비 일시적으로 낮아지는(845억원, 전년 대비 감소) 구간이 있어 분기별 변동성 확인 필요
투자 전략 정리
단기적으로는 3분기 실적 발표에서 국제선·화물 성장세가 가이던스대로 확인되는지가 관건입니다. 중장기적으로는 연말 아시아나항공 합병이 마무리된 이후 통합 항공사의 시장경쟁력과 손익체력이 실제 밸류에이션에 반영되는지가 핵심 변수가 될 전망입니다.
※ 개인 의견
유가·환율 모두 우호적으로 돌아선 가운데 국제선과 화물이 동반 성장하는 그림은 항공주 투자 관점에서 긍정적으로 보입니다. 다만 아시아나항공 합병이라는 대형 이벤트가 연말에 예정돼 있는 만큼, 통합 비용과 일정이 구체화되는 시점까지는 변동성을 염두에 둘 필요가 있어 보입니다.
출처: 상상인증권 / 2026.09.21 리포트
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.
'재테크' 카테고리의 다른 글
| 삼성SDI 주가전망 | iM증권 목표주가 800,000원, 투자의견 Buy (0) | 2026.09.23 |
|---|---|
| 동방메디컬 주가전망 | 상상인증권 목표주가 9,600원, 투자의견 Buy (0) | 2026.09.23 |
| 한미사이언스 주가전망 | iM증권, 투자의견 N/R (목표주가 미제시) (0) | 2026.09.23 |
| 대상 주가전망 | 스터닝밸류 리서치, 투자의견 N/R (목표주가 미제시) (0) | 2026.09.23 |
| 아로마티카 주가전망 | 스터닝밸류 리서치, 투자의견 N/R (목표주가 미제시) (0) | 2026.09.23 |


