동방메디컬 주가전망에 대해 상상인증권이 목표주가 9,600원, 투자의견 Buy를 제시했습니다. 3분기에도 미용의료기기 사업 확대와 수익성 개선에 힘입어 영업이익 성장세가 이어질 전망인 가운데, 브라질 ANVISA 허가와 인도 진출 등 해외 확장이 본격화되면 추가 성장 여력이 크다는 것이 이번 리포트의 핵심입니다(2026.09.21, 상상인증권). 3분기 실적 전망부터 해외 진출 로드맵, 밸류에이션까지 하나씩 살펴보겠습니다.
목표주가와 상승여력
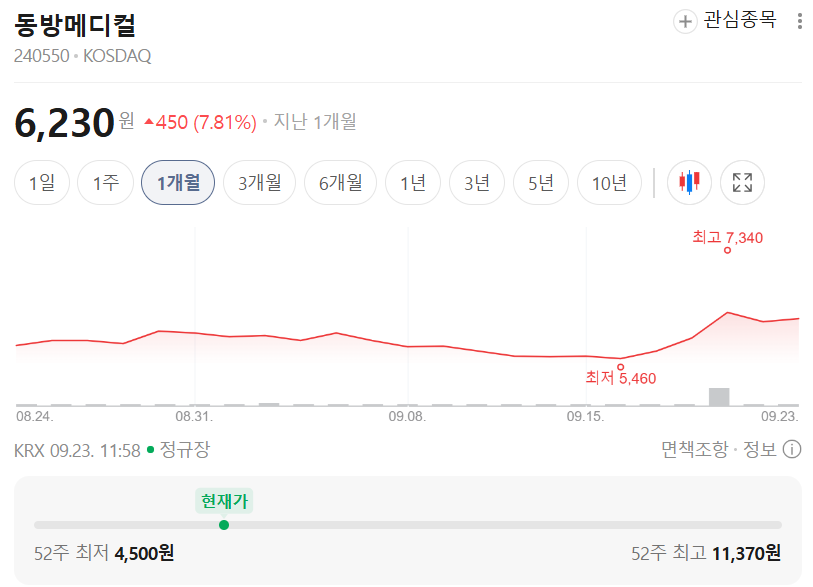
동방메디컬 (240550) 상상인증권 · 2026.09.21 · 투자의견 Buy 52주 최저 4,750 52주 최고 11,180 기준주가 5,820 목표주가 9,600 상승여력 +64.9%
| 투자의견 | Buy |
| 목표주가 | 9,600원 |
| 기준주가 | 5,820원 (2026.09.18) |
| 상승여력 | +64.9% |
| 시가총액 | 1,214억원 |
| 52주 최고/최저 | 11,180 / 4,750원 |
| 2026E PER/PBR | 6.7배 / 0.8배 |
| 예상 배당수익률 | 0.0% (2026E) |
상승여력 계산식은 +64.9% = (9,600 ÷ 5,820 − 1) × 100입니다. 목표주가는 Forward 추정이익 184억원에 적정 PER 11.0배를 적용해 산출한 적정기업가치 2,020억원을 유통주식수로 나눈 적정주가 9,649원을 반올림한 값입니다.
3분기, 계절적 비수기에도 두 자릿수 증익
동방메디컬은 미용의료기기와 한방의료기기 사업을 영위하며 전 세계 50여 개국에 제품을 수출하고 있습니다. 2026년 3분기 연결 매출액은 330억원(YoY +10.2%), 영업이익은 58억원(YoY +42.3%)으로 전망되는데, 계절적 비수기임에도 전년 동기 대비 높은 성장세를 이어갈 전망입니다. 미용의료기기 매출은 225억원(YoY +17.5%)으로 견조한 반면, 한방의료기기는 106억원(YoY -2.6%)으로 2025년 3분기 기저효과와 인도네시아 한방침 생산시설 이전에 따른 가동 정상화 영향을 받을 전망입니다.
- 3Q26E 매출액: 330억원 (YoY +10.2%)
- 3Q26E 영업이익: 58억원 (YoY +42.3%)
- 미용의료기기 매출: 225억원 (YoY +17.5%)
HA필러 중심 성장, 브라질·인도 진출로 확장
미용의료기기 부문에서 HA필러는 3분기 93억원(YoY +10.1%)으로 전망되며, 중국향 매출 비중이 높은 구조입니다. 브라질 수출 확대를 위해 인허가 절차가 까다로운 ANVISA 허가를 추진 중이며 2026년 하반기 허가 취득을 목표로 하고 있어, 취득 시 2027년부터 현지 파트너사 PHD를 통한 판매 확대가 가능해집니다. 인도 시장에서도 2025년 8월 현지 유통기업 GHC International과 3년간 약 900만달러 규모의 엘라스티 HA필러 독점 공급계약을 체결했고, 빠르면 2026년 4분기 CDSCO 품목허가가 가능할 것으로 예상됩니다. 니들류는 톡신·필러용 주사기 수요 증가와 기저효과로 25.7% 증가한 91억원이 전망됩니다.
- 브라질 ANVISA 허가: 2026년 하반기 취득 목표
- 인도 GHC International 공급계약: 3년간 약 900만달러 규모
실적과 밸류에이션
상상인증권은 2026년 연결 매출액 1,332억원, 영업이익 238억원(YoY +40%)을 추정합니다. 2025년 연결기준 매출액이 1,135억원(YoY +8.0%), 영업이익 170억원(YoY +13.0%)으로 다소 더딘 성장을 보였지만, 2026년 상반기 매출 653억원(YoY +21.5%), 영업이익 124억원(YoY +67.4%)을 기록하며 성장 폭이 뚜렷하게 확대됐습니다. 목표주가 9,600원은 Forward 추정이익 184억원에 파마리서치(18.0배)·휴메딕스(6.7배)·한스바이오(12.0배)·휴젤(16.5배) 등 피어그룹 평균(13.3배)보다 보수적인 적정 PER 11.0배를 적용해 산출했습니다. 2026년 6월 말 기준 현금성 자산은 446억원, 차입성 부채는 369억원으로 재무구조상 단기 부담은 크지 않은 상태입니다.
리스크 체크
- 브라질·인도 등 신규 지역 허가 일정이 계획보다 지연될 가능성
- 한방의료기기 부문은 생산시설 이전 영향으로 당분간 매출 정체
- 중소형 종목 특성상 금리 등 거시경제 변수의 불확실성에 상대적으로 취약
투자 전략 정리
단기적으로는 3분기 실적에서 HA필러·니들류 등 미용의료기기 세부 품목별 성장률이 가이던스대로 나오는지가 관건입니다. 중장기적으로는 브라질·인도 허가 취득 이후 실제 매출 기여 시점과, PGA·CaHA 기반 신제품 출시 일정이 밸류에이션 재평가의 핵심 변수가 될 전망입니다.
※ 개인 의견
2026년 들어 영업이익 성장 폭이 뚜렷하게 확대되는 가운데 목표 PER을 피어 평균보다 보수적으로 적용한 점은 눈여겨볼 만합니다. 다만 브라질·인도 등 신규 허가 일정은 통상 계획보다 늦어지는 경우가 많은 만큼, 일정 지연 가능성은 감안하고 접근할 필요가 있어 보입니다.
출처: 상상인증권 / 2026.09.21 리포트
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.
'재테크' 카테고리의 다른 글
| GS건설 주가전망 | KB증권 목표주가 48,000원, 투자의견 Buy (0) | 2026.09.23 |
|---|---|
| 삼성SDI 주가전망 | iM증권 목표주가 800,000원, 투자의견 Buy (0) | 2026.09.23 |
| 대한항공 주가전망 | 상상인증권 목표주가 40,000원, 투자의견 Buy (0) | 2026.09.23 |
| 한미사이언스 주가전망 | iM증권, 투자의견 N/R (목표주가 미제시) (0) | 2026.09.23 |
| 대상 주가전망 | 스터닝밸류 리서치, 투자의견 N/R (목표주가 미제시) (0) | 2026.09.23 |


