삼성SDI 주가전망에 대해 iM증권이 목표주가를 590,000원에서 800,000원으로 상향하면서 투자의견 Buy를 유지했습니다. 3분기 완성차 업체 최소 구매 물량 미달 보상금 등 일회성 이익이 반영되며 어닝 서프라이즈가 예상되는 가운데, ESS 사업을 중심으로 밸류에이션이 전력 인프라 업체로 재평가돼야 한다는 것이 이번 리포트의 핵심입니다(2026.09.21, iM증권 정원석·박정하 애널리스트). 3분기 실적 전망부터 북미 ESS 생산거점 확보, 목표주가 산출 근거까지 하나씩 살펴보겠습니다.
목표주가와 상승여력
삼성SDI (006400) iM증권 · 2026.09.21 · 투자의견 Buy 52주 최저 202,500 52주 최고 712,000 기준주가 542,000 목표주가 800,000 상승여력 +47.6%
| 투자의견 | Buy (유지) |
| 목표주가 | 800,000원 (직전 590,000원, 상향) |
| 기준주가 | 542,000원 (2026.09.18) |
| 상승여력 | +47.6% |
| 시가총액 | 4조 3,949억원 |
| 52주 최고/최저 | 712,000 / 202,500원 |
| 2026E PER/PBR | 37.0배 / 1.9배 |
| 예상 배당수익률 | 미제시 (2026E) |
상승여력 계산식은 +47.6% = (800,000 ÷ 542,000 − 1) × 100입니다. 참고로 리포트의 SOTP 목표주가 산출표는 기준주가를 541,000원으로 적용해 상승여력을 47.9%로 제시하고 있어, 종가 기준(542,000원)과 근소한 차이가 있습니다.
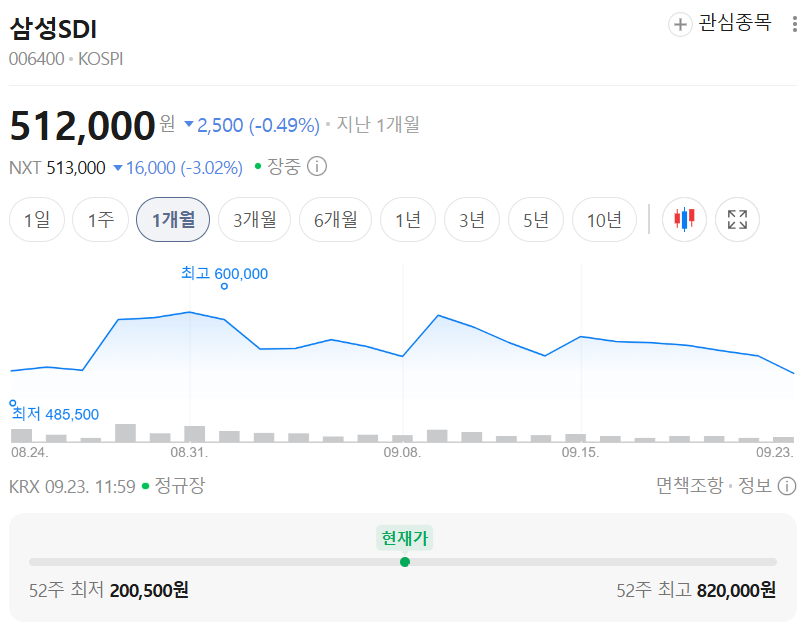
3Q26 일회성 이익 반영, 어닝 서프라이즈 예상
삼성SDI의 3Q26 실적은 매출 4.1조원(YoY +33%, QoQ +8%), 영업이익 2,850억원(흑자전환 YoY, QoQ +40%)으로 시장기대치(매출 4.0조원, 영업이익 1,159억원)를 상회할 전망입니다. 전분기 상호관세 환급금에 이어 3Q26에는 완성차 업체들의 최소 구매 물량 미달 보상금이 반영되면서, 원/달러 환율 하락에도 불구하고 어닝 서프라이즈가 예상됩니다. 일회성 요인을 제외한 사업별로는 ESS를 중심으로 개선세가 뚜렷할 전망인데, 국내 중앙계약시장 프로젝트 물량 공급이 본격화되며 3Q26 ESS 매출은 전분기 대비 약 32% 증가할 것으로 예상됩니다.
- 3Q26E 매출: 4.1조원 (YoY +33%, QoQ +8%)
- 3Q26E 영업이익: 2,850억원 (흑자전환, QoQ +40%)
- 3Q26E ESS 매출: 전분기 대비 약 +32%
Synergy Cells 단독 소유 전환, 북미 ESS 수요 대응력 강화
삼성SDI는 지난 8월 11일 공시를 통해 GM과 공동 소유하던 SDI-GM Synergy Cells 지분 전량을 인수하고 단독 소유 체제로 전환할 계획을 밝혔습니다. 이를 통해 북미에서 처음으로 단독 소유하는 대형 배터리 생산거점을 확보하게 되며, 2027년 말까지 약 35GWh의 ESS 생산능력을 확보할 계획입니다. 2분기 컨퍼런스콜에서 기존 미국 ESS 수주만으로도 2029년까지 계획된 생산능력의 상당 부분이 채워진 상태이고, 협의 중인 프로젝트까지 포함하면 2028년부터 수요가 생산능력을 초과할 것으로 언급된 바 있습니다. 미국 EV 수요 둔화에 대응한 생산구조 재편을 통해 빠르게 성장하는 북미 ESS 시장의 기회를 선점하려는 전략적 선택으로 평가됩니다.
목표주가 800,000원, 전력 인프라 업체로 재평가
목표주가는 2028년 예상 EBITDA에 전세계 전력기기 업종 평균 EV/EBITDA 12.1배를 적용한 영업가치와 삼성디스플레이 지분가치를 합산한 SOTP 방식으로 산출했습니다. 미국 ESS 시장에서는 신재생 에너지 발전 확대와 AIDC 투자 본격화에 따른 수요 증가, 중국 공급망 규제 강화가 맞물리면서 국내 업체에 우호적인 사업 환경이 조성되고 있습니다. iM증권은 삼성SDI의 영업이익이 2026년 약 0.6조원에서 2028년 약 2.4조원으로 가파르게 증가할 것으로 전망하며, ESS 역할이 신재생 저장장치를 넘어 AIDC 전력 공급 인프라로 확대되는 만큼 기존 EV 중심 밸류에이션에서 전력 인프라 성장성을 반영하는 방향으로 재평가돼야 한다고 판단합니다.
리스크 체크
- 자동차전지 사업은 주력 고객사 재고 조정으로 3분기에도 매출 감소(전분기 대비 약 -3%) 전망
- 일회성 이익(보상금 등)을 제외한 본업의 회복 속도는 아직 제한적
- 2026E PER 37.0배로 밸류에이션 부담이 있어 실적 개선 속도가 기대에 못 미칠 경우 조정 가능성
투자 전략 정리
단기적으로는 3분기 실적 발표에서 일회성 이익을 제외한 ESS·소형전지 부문의 실질적인 개선 폭 확인이 필요합니다. 중장기적으로는 Synergy Cells 단독 소유 전환에 따른 북미 ESS 생산능력 확대가 신규 수주로 이어지고, 이것이 밸류에이션 재평가로 연결되는지가 핵심 변수가 될 전망입니다.
※ 개인 의견
목표주가가 두 달 만에 590,000원에서 800,000원으로 재차 크게 상향된 점은 ESS 사업에 대한 기대치가 빠르게 올라가고 있다는 신호로 보입니다. 다만 2026E PER이 37배 수준으로 밸류에이션 부담이 있는 만큼, 일회성 이익을 제외한 본업 회복 속도를 분기별로 꾸준히 확인해 나갈 필요가 있어 보입니다.
출처: iM증권 / 2026.09.21 리포트
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.
'재테크' 카테고리의 다른 글
| 현대오토에버 주가전망 | 삼성증권 목표주가 500,000원, 투자의견 BUY (0) | 2026.09.23 |
|---|---|
| GS건설 주가전망 | KB증권 목표주가 48,000원, 투자의견 Buy (0) | 2026.09.23 |
| 동방메디컬 주가전망 | 상상인증권 목표주가 9,600원, 투자의견 Buy (0) | 2026.09.23 |
| 대한항공 주가전망 | 상상인증권 목표주가 40,000원, 투자의견 Buy (0) | 2026.09.23 |
| 한미사이언스 주가전망 | iM증권, 투자의견 N/R (목표주가 미제시) (0) | 2026.09.23 |


