현대오토에버 주가전망에 대해 삼성증권이 목표주가를 400,000원에서 500,000원으로 25% 상향하고 투자의견을 HOLD에서 BUY로 상향했습니다. 현대차그룹이 2027년부터 새만금에 9조원 규모 데이터센터 건설을 시작하는 가운데, 현대오토에버가 그룹 데이터센터 구축의 최대 수혜주로 SI·ITO 매출 확대가 예상된다는 것이 이번 리포트의 핵심입니다(2026.09.21, 삼성증권 임은영·문다빈 애널리스트). 새만금 데이터센터 투자 구조부터 현대오토에버의 역할, 목표주가 산출 근거까지 하나씩 살펴보겠습니다.
목표주가와 상승여력
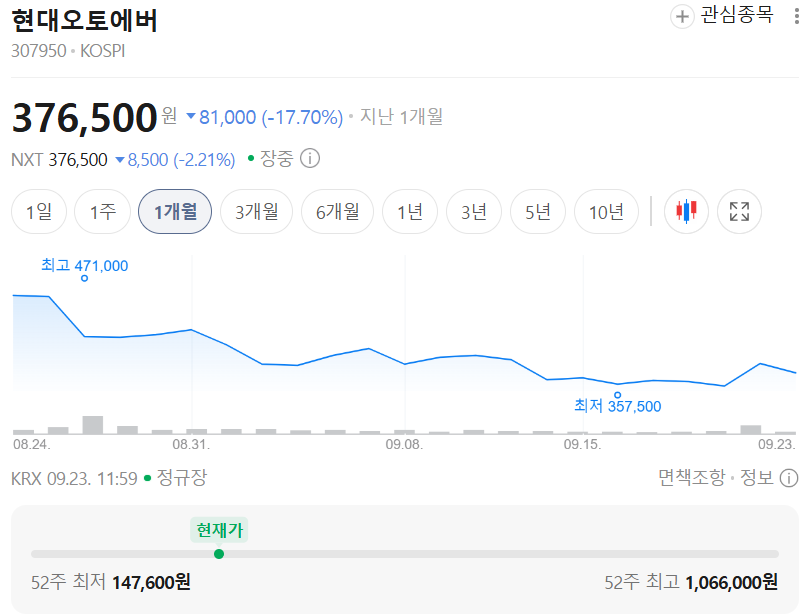
현대오토에버 (307950) 삼성증권 · 2026.09.21 · 투자의견 BUY 52주 최저 149,300 52주 최고 938,000 기준주가 369,500 목표주가 500,000 상승여력 +35.3%
| 투자의견 | BUY (직전 HOLD, 상향) |
| 목표주가 | 500,000원 (직전 400,000원, 상향) |
| 기준주가 | 369,500원 |
| 상승여력 | +35.3% |
| 시가총액 | 10.1조원 |
| 52주 최고/최저 | 938,000 / 149,300원 |
| 2026E PER/PBR | 47.6배 / 5.0배 |
| 예상 배당수익률 | 0.6% (2026E) |
상승여력 계산식은 +35.3% = (500,000 ÷ 369,500 − 1) × 100입니다. 목표주가는 2027년과 2028년 평균 EPS에 Target P/E 42배를 적용해 산출했습니다.
새만금 데이터센터, 9조원 규모 투자 2027년 착공
현대차그룹은 2027년부터 새만금에 데이터센터 건설을 시작합니다. 9조원 투자로 AI 데이터센터와 로봇 클러스터를 구축하며, 2025년 말 엔비디아로부터 블랙웰 5만 장 구매 계획을 발표한 바 있습니다. 데이터센터는 2029년부터 가동되며, 현대차는 CID(California Institute for Design)에서 2029년 짐씼倀데이터센터를 가동해 자율주행 데이터 축적과 훈련을 가속화하겠다고 밝혔습니다. 2026년 말에는 현대차그룹 계열사 외에 외부 투자자도 참여하는 투자 구조가 가시화될 것으로 예상됩니다.
현대오토에버, 데이터센터 구축의 최대 수혜주
현대오토에버는 현재 글로벌 5개의 Captive 데이터센터를 운영 중이며(전력 용량 40
45MW, 한국 광주·파주·의왕 합산 30MW, 미국 캘리포니아·독일 프랑크푸르트 합산 10
15MW), 현대차그룹의 Physical AI 사업이 진행될수록 데이터센터 용량은 확대될 수밖에 없습니다. 7월 말 공시에 따르면 GPU 서버 통합 구매 및 공급 계약 3,650억원(현대차향 1,996억원, 기아향 1,653억원)을 이미 체결했습니다. 데이터센터 칩의 감가상각 기간이 3
5년으로 자동차 공장(20년)보다 훨씬 빨라 반복 구매가 필요한데, 삼성증권은 2027
2029년 칩 구매 대행으로만 5조원 매출 인식이 가능할 것으로 추정합니다(연간 약 1.6조원, 2026년 추정 매출의 42% 수준).
- GPU 서버 통합 구매 계약: 3,650억원 (현대차 1,996억원 + 기아 1,653억원)
- 2027~2029년 칩 구매 대행 매출 추정: 총 5조원 (연간 약 1.6조원)
목표주가 산출과 실적 전망
목표주가는 2027년과 2028년 평균 EPS에 Target P/E 42배를 적용해 산출했는데, 이는 현대오토에버의 사업 모델이 첫 번째로 크게 변화했던 시기(2021년 디지털 지도·반도체 소프트웨어 사업 합병)의 밸류에이션 상단입니다. 두 번째 변화였던 2023년 미들웨어 '모빌진' 탑재 시기에는 12개월 선행 P/E가 35배까지 상승했는데, 이번 데이터센터 사업 확대는 그보다 더 큰 변화로 판단해 과거 최고 밸류에이션인 P/E 42배를 적용했습니다. 2026E EPS는 기존 8,923원에서 9,870원으로 10.6% 상향, 2027E EPS는 기존 10,407원에서 14,602원으로 40.3% 상향됐습니다.
리스크 체크
- 12개월 선행 P/E가 CES 2026 이후 한때 107배까지 상승한 이력이 있어 밸류에이션 변동성이 큰 종목
- 새만금 데이터센터는 2027년 착공 예정으로 아직 투자 구조가 확정되지 않은 초기 단계
- 데이터센터 매출 인식 경로(SI·ITO)가 그룹 내부 프로젝트에 의존하는 구조
투자 전략 정리
단기적으로는 2026년 말 예상되는 새만금 데이터센터 투자 구조 가시화 시점과 외부 투자자 참여 여부 확인이 필요합니다. 중장기적으로는 2027년 SI 매출과 2028~2029년 ITO 매출(칩 구매 대행)이 추정치대로 실현되는지가 목표주가 도달의 핵심 변수가 될 전망입니다.
※ 개인 의견
투자의견이 HOLD에서 BUY로, 목표주가도 단번에 25% 상향된 것은 새만금 데이터센터라는 명확한 성장 동력이 생겼기 때문으로 보입니다. 다만 Target P/E 42배는 과거 최고치를 그대로 적용한 값인 만큼, 데이터센터 투자 구조가 실제로 가시화되는 연말까지는 밸류에이션 부담을 함께 고려할 필요가 있어 보입니다.
출처: 삼성증권 / 2026.09.21 리포트
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.
'재테크' 카테고리의 다른 글
| 한섬 주가전망 | 흥국증권 목표주가 28,000원, 투자의견 Buy (0) | 2026.09.23 |
|---|---|
| NHN 주가전망 | 메리츠증권 적정주가 80,000원, 투자의견 Buy (0) | 2026.09.23 |
| GS건설 주가전망 | KB증권 목표주가 48,000원, 투자의견 Buy (0) | 2026.09.23 |
| 삼성SDI 주가전망 | iM증권 목표주가 800,000원, 투자의견 Buy (0) | 2026.09.23 |
| 동방메디컬 주가전망 | 상상인증권 목표주가 9,600원, 투자의견 Buy (0) | 2026.09.23 |


