NHN 주가전망에 대해 메리츠증권이 적정주가를 64,000원에서 80,000원으로 상향하면서 투자의견 Buy를 유지했습니다. 클라우드 사업이 2025년 2,600억원에서 2029년 1.2조원으로 연평균 47% 성장할 것으로 전망되는 가운데, 8월 말 금리 급등으로 조정받은 지금이 2027년 실적 기준 PER 11.7배에 네오클라우드 사업자를 살 수 있는 기회라는 것이 이번 리포트의 핵심입니다(2026.09.21, 메리츠증권 이효진 애널리스트). 3분기 실적 전망부터 클라우드 확장 계획, 적정주가 산출 근거까지 하나씩 살펴보겠습니다.
적정주가와 상승여력
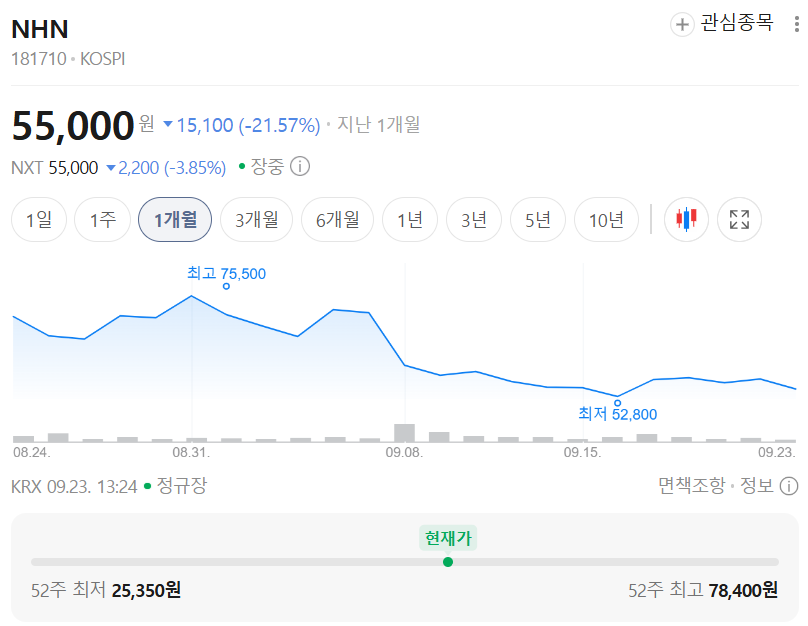
NHN (181710) 메리츠증권 · 2026.09.21 · 투자의견 Buy 52주 최저 25,700 52주 최고 75,200 기준주가 56,700 적정주가 80,000 상승여력 +41.1%
| 투자의견 | Buy (유지) |
| 적정주가 | 80,000원 (직전 64,000원, 상향) |
| 기준주가 | 56,700원 (2026.09.18) |
| 상승여력 | +41.1% |
| 시가총액 | 18,331억원 |
| 52주 최고/최저 | 75,200 / 25,700원 |
| 2026E PER/PBR | 20.1배 / 1.20배 |
| 예상 배당수익률 | 0.9% (2026E) |
상승여력 계산식은 +41.1% = (80,000 ÷ 56,700 − 1) × 100입니다. 적정주가는 2027년 지배순이익 기준 EPS 4,866원에 적정배수 16.3배를 적용해 산출했습니다.
3Q26 Preview, 쉬어가는 분기 끝나고 4분기로
NHN의 3분기 연결 매출과 영업이익은 각각 7,668억원(YoY +22.6%), 536억원(YoY +93.8%)으로 기존 추정을 유지합니다. 올해 실적을 이끈 웹보드 결제 한도 상향과 클라우드 성장이 2분기에 이어 3분기도 가장 큰 영향을 미치지만, 2분기와 달리 3분기는 도쿄게임쇼 참가 등으로 비용이 정상화되며 QoQ 이익 성장은 다소 쉬어가는 분기입니다. 2분기 양평 리전이 수익에 기여하며 클라우드 분기 매출은 처음으로 1,000억원을 달성했고, 1분기 100억원 적자에서 2분기 +100억원으로 턴어라운드에 성공했습니다.
- 3Q26E 매출: 766.8십억원 (YoY +22.6%)
- 3Q26E 영업이익: 53.6십억원 (YoY +93.8%)
- 2Q26 클라우드 분기 매출: 첫 1,000억원 달성
클라우드, 2025년 2,600억→2029년 1.2조원
지난 8월 2분기 실적발표에서 NHN은 2027년 말까지 클라우드 CAPA 30MW를 추가 확보하겠다고 밝혔는데, 이 중 20MW는 포항 데이터센터 임차, 10MW는 자체 구축으로 계획하고 있습니다(현재 30MW 운영 중). 2027~2028년은 GPU 임대 가격 상승세가 유지될 가능성이 가장 높은 시기로, B200 단가 기준 30MW를 자체 투자로 확보한다고 가정하면 연간 7,500억원 이상의 추가 매출이 확보됩니다. 기존 양평 리전이 국가 프로젝트 GPU로 국내 고객 중심 판매였던 반면, 신규 리전은 글로벌 사업자 계약이 가능해져 레퍼런스 확보에도 긍정적입니다.
- 포항 데이터센터 임차: 20MW (임대기간 5년, 보증금 1,101억원)
- 클라우드 매출 전망: 2025년 2,600억원 → 2029년 1.2조원 (CAGR 47%)
적정주가 산출과 밸류에이션
적정주가는 기존 64,000원에서 80,000원으로 상향됐는데, 신규 사이트 관련 성과가 4Q27 이후 반영되며 단기 실적 조정은 크지 않은 가운데 적정주가 대상 기간을 2H26-1H27에서 2027년으로 변경한 결과입니다. 네오클라우드 피어는 높은 부채비율로 금리에 민감한데, 8월 말 금리 급등과 차익 실현 물량 출회로 지난 한 달간 주가 상승분의 절반을 반납했습니다. 메리츠증권은 3분기 쉬어가는 분기가 끝나고 2027년 계약이 본격 시작되는 시기인 만큼, 공급자 우선 시장에서 네오클라우드 사업자를 2027년 PER 11.7배에 살 수 있는 여전히 매력적인 가격이라고 평가합니다.
리스크 체크
- 네오클라우드 피어 전반이 부채비율이 높아 금리 변동에 주가가 민감하게 반응
- 신규 사이트(포항 등) 관련 실적 기여가 4Q27 이후로 늦어져 단기 실적 모멘텀은 제한적
- NHN클라우드의 포항 데이터센터 임대차 관련 채무보증 부담(1,101억원) 존재
투자 전략 정리
단기적으로는 3분기 쉬어가는 분기 이후 4분기 클라우드 매출이 재차 가팔라지는지 확인이 필요합니다. 중장기적으로는 2027년 신규 리전(포항 등)의 글로벌 계약 체결 여부와 GPU 임대 단가 추이가 적정주가 80,000원 도달의 핵심 변수가 될 전망입니다.
※ 개인 의견
클라우드 사업이 4년 만에 매출 규모를 5배 가까이 키운다는 전망은 공격적이지만, 이미 양평 리전이 가동 계약을 완료했다는 점에서 근거가 있어 보입니다. 다만 네오클라우드 업종 특성상 금리에 민감한 만큼, 매수 타이밍은 금리 흐름을 함께 살피며 판단할 필요가 있어 보입니다.
출처: 메리츠증권 / 2026.09.21 리포트
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.
'재테크' 카테고리의 다른 글
| 한섬 주가전망 | 흥국증권 목표주가 28,000원, 투자의견 Buy (0) | 2026.09.23 |
|---|---|
| 현대오토에버 주가전망 | 삼성증권 목표주가 500,000원, 투자의견 BUY (0) | 2026.09.23 |
| GS건설 주가전망 | KB증권 목표주가 48,000원, 투자의견 Buy (0) | 2026.09.23 |
| 삼성SDI 주가전망 | iM증권 목표주가 800,000원, 투자의견 Buy (0) | 2026.09.23 |
| 동방메디컬 주가전망 | 상상인증권 목표주가 9,600원, 투자의견 Buy (0) | 2026.09.23 |


