LG이노텍 주가전망에 대해 대신증권이 목표주가 920,000원, 투자의견 BUY를 유지하면서 목표주가는 낮췄습니다. 애플 효과로 매출은 늘지만 원달러 환율 하락이 3분기 수익성을 누른다는 진단입니다(2026.09.29, 박강호 애널리스트). 목표주가 근거부터 실적, 기판 사업까지 차례로 짚어보겠습니다.
목표주가와 상승여력
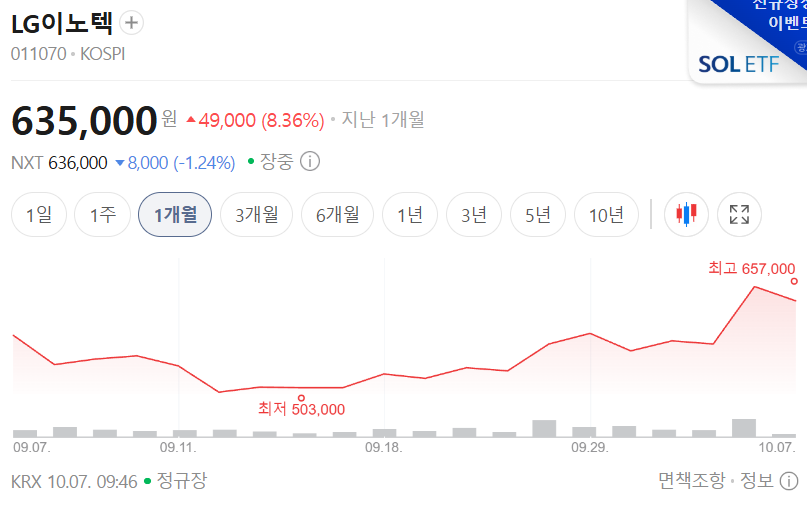
LG이노텍 (011070) 대신증권 · 2026.09.29 · 투자의견 BUY 52주 최저 183,600 52주 최고 1,530,000 기준주가 578,000 목표주가 920,000 상승여력 +59.2%
| 투자의견 | BUY (유지) |
| 목표주가 | 920,000원 (하향) |
| 기준주가 | 578,000원 (2026.09.28) |
| 상승여력 | +59.2% |
| 시가총액 | 약 13.7조원 |
| 52주 최고/최저 | 1,530,000 / 183,600원 (리포트 기재) |
| 2026E PER/PBR | 18.2배 / 2.1배 |
| 예상 배당수익률 | 약 0.3% (2026E DPS 1,880원) |
상승여력은 +59.2% = (920,000 ÷ 578,000 − 1) × 100입니다. 52주 최고·최저가는 리포트에 적힌 값을 그대로 옮겼습니다.
3분기 실적, 어떻게 보나
3분기 영업이익은 1,496억원으로 전년 같은 기간보다 26.6% 줄고, 종전 추정(3,450억원)과 컨센서스(3,020억원)를 모두 밑돌 것으로 추정됩니다. 반면 매출은 6.32조원으로 17.7% 늘어납니다.
- 환율: 원달러 환율이 2분기 대비 10%, 6월 말 대비 12% 하락했습니다. 성수기(8~11월)에는 원자재 투입과 매출 인식 시점 차이 때문에 환율 하락의 비용 부담이 더 크게 잡힙니다.
- 광학솔루션: 아이폰 18 프로 계열의 가변조리개 채택으로 평균공급단가가 올라 매출이 5.3조원(+18.1%)으로 늘 전망입니다.
- 4분기: 아이폰 듀오(폴더블) 매출이 반영되기 시작하며, 2027년 상반기에는 아이폰 18 일반·에어·저가 모델 생산으로 수익성 개선을 기대합니다.
왜 투자의견을 유지했나
대신증권은 단기 이익은 낮췄지만 2026~2027년 매출·영업이익 성장 전망은 유효하다고 봅니다. 아이폰 18 일반·에어 모델 생산이 2027년 1분기로 넘어간 점이 내년 상반기 실적에 긍정적이라는 시각입니다.
또 하나의 축은 기판입니다. FC BGA 중심으로 매출이 2026년 하반기 7,082억원, 2027년 1.58조원(+17%)으로 늘 전망이며, PC용 칩셋에서 CPU, 모바일용 반도체 기판(SIP, AIP)으로 포트폴리오가 넓어질 것으로 봅니다. 이 성장이 회사 전체의 밸류에이션 확대 요인이 된다는 설명입니다.
실적과 밸류에이션
2026년과 2027년 EPS는 각각 23.6%, 11.4% 하향됐습니다. 연간 추정은 다음과 같습니다.
- 2026년: 매출액 24.8조원, 영업이익 9,650억원, 순이익 6,950억원, EPS 29,356원
- 2027년: 매출액 26.3조원, 영업이익 1.15조원, 순이익 8,350억원, EPS 35,290원
목표주가는 2027년 EPS에 목표 PER 26.1배를 적용했습니다. 과거 평균 상단 수준이며 반도체 기판 프리미엄을 얹은 배수입니다. 2026년 PER은 리포트 기준 18.2배, PBR은 2.1배, ROE는 11.4%입니다.
재무구조와 배당
2026년 주당배당금은 1,880원으로 예상되며, 현재 주가 기준 배당수익률은 0.3% = 1,880 ÷ 578,000 × 100입니다. 배당 매력보다는 성장성 중심의 종목입니다. 총주주환원 수치는 리포트에 제시되지 않았습니다.
리스크 체크
- 환율 하락이 이어지면 성수기에도 영업이익률이 기대보다 낮게 나올 수 있습니다.
- 신규 아이폰 모델(듀오, 일반·에어) 생산 일정이 바뀌면 실적 시점이 흔들립니다.
- 애플향 매출 비중이 높아 고객사 전략 변화에 민감합니다.
- 목표 PER 26.1배는 기판 프리미엄을 전제로 해 성장이 늦어지면 부담이 됩니다.
투자 전략 정리
단기적으로는 3분기 실적이 눈높이를 밑돌 가능성을 감안해야 합니다. 중장기로는 2027년 아이폰 라인업 변화와 FC BGA 성장이 확인되는지에 달려 있습니다.
※ 개인 의견
목표주가를 낮췄는데도 상승여력이 60% 가까이 남아 있다는 점은 시장 눈높이와 리포트 사이 간극이 크다는 뜻이기도 합니다. 환율 영향이 얼마나 이어지는지 먼저 확인하는 편이 좋겠습니다.
출처: 대신증권 / 2026.09.29 리포트
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.
'재테크' 카테고리의 다른 글
| 신세계인터내셔날 주가전망 | NH투자증권 목표주가 16,000원, 투자의견 Buy (0) | 2026.10.07 |
|---|---|
| LG생활건강 주가전망 | KB증권 목표주가 330,000원, 투자의견 Buy (0) | 2026.10.07 |
| LG전자 주가전망 | 대신증권 목표주가 270,000원, 투자의견 BUY (0) | 2026.10.07 |
| 기아 주가전망 | 신한투자증권 목표주가 195,000원, 투자의견 매수 (0) | 2026.10.07 |
| 현대오토에버 주가전망 | 신영증권 목표주가 540,000원, 투자의견 매수 (0) | 2026.10.07 |


