신세계인터내셔날 주가전망에 대해 NH투자증권이 목표주가 16,000원, 투자의견 Buy를 유지했고 목표주가는 기존 18,000원에서 낮췄습니다. 고환율 탓에 단기 이익 눈높이는 낮춰야 하지만, 수입 패션 매출이 3분기에도 30% 넘게 늘고 있다는 진단입니다(2026.09.29, 정지윤 애널리스트). 목표주가 근거부터 3분기 실적, 환율 영향까지 차례로 짚어보겠습니다.
목표주가와 상승여력
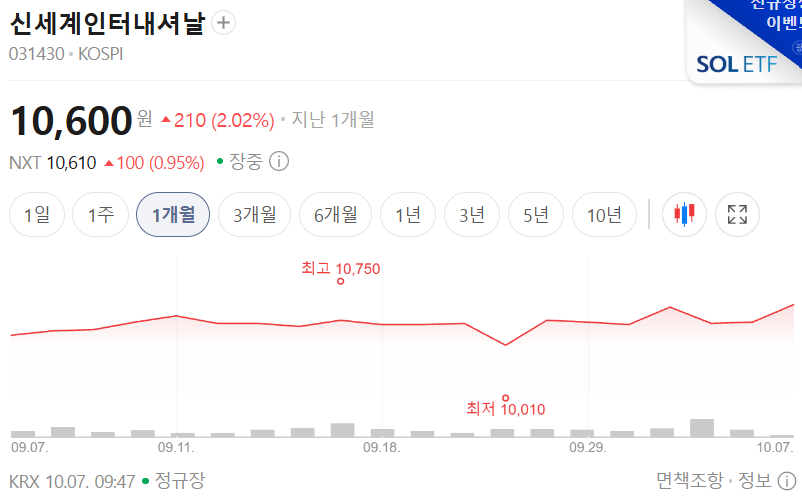
신세계인터내셔날 (031430) NH투자증권 · 2026.09.29 · 투자의견 Buy 52주 최저 9,600 52주 최고 16,900 기준주가 10,560 목표주가 16,000 상승여력 +51.5%
| 투자의견 | Buy (유지) |
| 목표주가 | 16,000원 (하향, 기존 18,000원) |
| 기준주가 | 10,560원 (2026.09.28) |
| 상승여력 | +51.5% |
| 시가총액 | 약 3,695억원 |
| 52주 최고/최저 | 16,900 / 9,600원 |
| 2026E PER/PBR | 8.1배 / 0.4배 |
| 예상 배당수익률 | 약 6.4% (리포트 기재) |
상승여력은 +51.5% = (16,000 ÷ 10,560 − 1) × 100입니다.
3분기 실적, 어떻게 보나
NH투자증권은 3분기 연결 매출액을 3,056억원(전년 대비 -2%), 영업이익을 70억원(흑자전환)으로 추정합니다. 영업이익은 컨센서스를 밑돌지만, 지난해 3분기에 포함돼 있던 라이프스타일(JAJU) 부문을 빼고 비교하면 매출은 19% 늘어난 셈입니다.
- 패션(별도): 매출 1,478억원(+33%), 영업이익 66억원(+66%)입니다. 수입 +32%, 자체 +45% 성장이며 UGG, 더로우, 부오리, 릭오웬스와 자체 브랜드 델라라나, 일라일이 이끕니다.
- 톰보이: 매출 296억원(-14%), 영업적자 25억원으로 적자는 줄어드는 흐름입니다.
- 코스메틱(별도): 매출 1,136억원(+19%), 영업이익 47억원(+10%)입니다. 어뮤즈는 순매출 130억원(-2%), 영업이익 3억원(흑자전환)으로 추정합니다.
왜 환율 하락이 우호적인가
수입 브랜드 매입원가는 유로화 61%, 달러 30% 정도로 결제하는 것으로 추정됩니다. 지금은 고환율이 원가를 끌어올리고 있지만, 환율이 하락해 안정되면 총이익률 개선 여지가 크다는 것이 리포트의 논리입니다.
주가 위치도 근거로 제시됩니다. 현재 주가는 2026년·2027년 PER 8.1배, 6.5배로 업종 PER 밴드 하단에 가깝고, 4분기 성수기 실적 기대감을 가져볼 시점이라고 봅니다.
실적과 밸류에이션
2026년 추정은 매출액 1.28조원, 영업이익 460억원, 영업이익률 3.6%입니다. 2027년에는 매출액 1.38조원, 영업이익 580억원, 2028년에는 매출액 1.46조원, 영업이익 680억원으로 이어집니다.
목표주가는 2027년 EPS 추정치에 목표 PER 10배를 적용해 산출했고, 기존보다 낮춘 것은 이익 추정치 하향을 반영한 결과입니다. PBR은 0.4배 수준입니다.
재무구조와 배당
2025년 말 라이프스타일 사업을 신세계까사에 양도하고 화장품과 패션에 집중하는 구조로 바뀌었습니다. 리포트는 2026년 예상 배당수익률을 6.4%로 제시합니다. DPS가 명시되지 않아 계산식은 병기하지 않았고, 리포트 표기를 그대로 옮겼습니다.
리스크 체크
- 국내외 소비경기가 부진하면 패션과 코스메틱 모두 영향을 받습니다.
- 중국 화장품 시장의 경쟁이 심해지고 있습니다.
- 수입 브랜드 판권 계약 유지 여부가 실적을 좌우합니다.
- 고환율이 길어지면 매입원가 부담이 계속 이익을 눌러 3분기 영업이익도 컨센서스를 밑돌 수 있습니다.
- 자체 의류·화장품 브랜드 성과가 부진하면 성장 스토리가 약해집니다.
투자 전략 정리
단기적으로는 3분기 이익 부진을 미리 반영한 뒤, 4분기 성수기 실적과 환율 추이를 확인하는 구간입니다. 중장기로는 수입 패션 성장세가 이어지고 환율이 안정될 때 총이익률이 개선되는지가 관건입니다.
※ 개인 의견
목표주가가 내려갔는데도 PER 8배 안팎의 저평가 구간이라는 논리는 환율이 꺾이는 시점과 함께 봐야 할 것 같습니다. 환율 방향이 불확실하다면 분할 접근이 무난해 보입니다.
출처: NH투자증권 / 2026.09.29 리포트
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.
'재테크' 카테고리의 다른 글
| 대한항공 주가전망 | 유안타증권 목표주가 40,000원, 투자의견 BUY (0) | 2026.10.07 |
|---|---|
| 한섬 주가전망 | iM증권 목표주가 28,000원, 투자의견 Buy (0) | 2026.10.07 |
| LG생활건강 주가전망 | KB증권 목표주가 330,000원, 투자의견 Buy (0) | 2026.10.07 |
| LG이노텍 주가전망 | 대신증권 목표주가 920,000원, 투자의견 BUY (0) | 2026.10.07 |
| LG전자 주가전망 | 대신증권 목표주가 270,000원, 투자의견 BUY (0) | 2026.10.07 |


