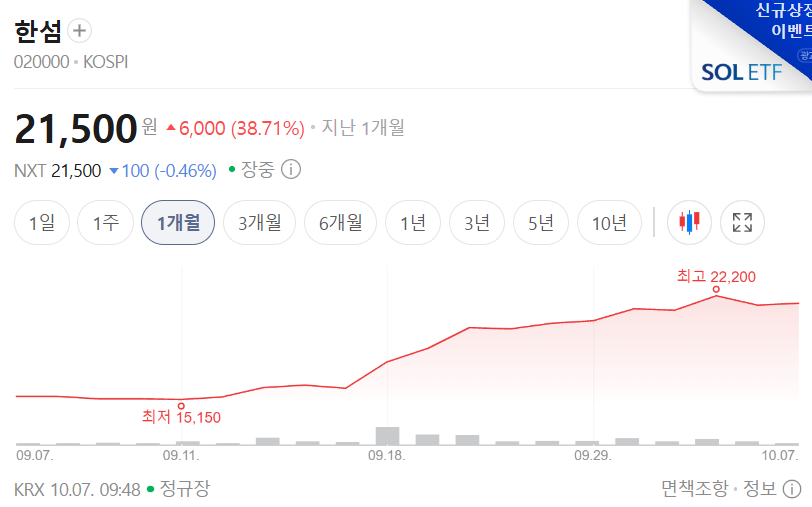
한섬 주가전망에 대해 iM증권이 목표주가 28,000원, 투자의견 Buy(매수)를 유지하며 목표주가를 기존 25,000원에서 올렸습니다. 날씨 효과와 신규 해외 브랜드 성장, 강화된 주주환원이 겹치며 "좋아질 이유가 많아지고 있다"는 진단입니다(2026.09.29, 장호 애널리스트). 목표주가 근거부터 3분기 실적, 배당까지 하나씩 짚어보겠습니다.
목표주가와 상승여력
한섬 (020000) iM증권 · 2026.09.29 · 투자의견 Buy 52주 최저 14,350 52주 최고 27,950 기준주가 20,350 목표주가 28,000 상승여력 +37.6%
| 투자의견 | Buy (유지) |
| 목표주가 | 28,000원 (상향, 기존 25,000원) |
| 기준주가 | 20,350원 (2026.09.28) |
| 상승여력 | +37.6% |
| 시가총액 | 약 3,290억원 |
| 52주 최고/최저 | 27,950 / 14,350원 |
| 2026E PER/PBR | 6.7배 / 0.3배 |
| 예상 배당수익률 | 약 4.2% (2026E) |
상승여력은 +37.6% = (28,000 ÷ 20,350 − 1) × 100입니다.
3분기 실적, 어떻게 보나
iM증권은 3분기 매출액을 3,321억원(전년 대비 +7.3%), 영업이익을 92억원(+271.1%)으로 전망합니다. 1개월 컨센서스 영업이익 87억원을 소폭 웃도는 수준입니다.
- FW 의류: 9월 중순 날씨가 예년보다 추워지면서 객단가와 이익률이 높은 가을·겨울 의류 판매가 늘었습니다. 9월 매출은 약 10% 증가한 것으로 추정됩니다(7~8월은 한 자릿수 중반).
- 상품 부문: 2022년 이후 해외 브랜드 12개를 론칭했고 2026년 1~8월 누적 매출이 50% 늘었습니다. 3분기 상품 매출은 1,028억원(+14.1%), 매출총이익률 63.4%로 전망합니다.
- 재고: 과년차 재고가 소진되며 수익성 개선 효과가 더해집니다.
영업환경 개선의 세 가지 축
첫째는 수익성입니다. 2026년 6월 말 재고자산이 전년보다 8% 줄었고, 2022~2024년 출점 매장의 감가상각이 올해부터 순차적으로 끝나 고정비 절감 효과가 2028년까지 이어질 것으로 봅니다.
둘째는 포트폴리오 강화입니다. 2026년 5월 독점 계약한 SKIMS는 2027년 초 도산 플래그십을 시작으로 2030년까지 백화점 매장 9개를 열 계획이고, 프랑스 러닝 브랜드 SATISFY 등도 2027년 중 추가됩니다. 현재 KITH에 쏠린 외국인(인바운드) 수혜가 넓어질 수 있다는 점이 긍정적입니다.
셋째는 자체 브랜드의 해외 진출 가능성입니다. SYSTEM이 런던 헤롯 백화점에서 단독 팝업을 시작했고, 파리 갤러리 라파예트 남성 컨템포러리 3위를 유지하고 있습니다.
실적과 밸류에이션
연간 추정은 다음과 같습니다.
- 2026년: 매출액 1.57조원, 영업이익 900억원, 순이익 680억원, EPS 3,045원
- 2027년: 매출액 1.62조원, 영업이익 1,050억원, 순이익 840억원, EPS 3,733원
목표주가는 12개월 선행 EPS 3,828원에 목표 PER 7.4배를 곱해 산출했습니다. 2021년 연간 평균 PER에서 10% 할인한 기존 배수를 그대로 쓰고, 11월 자사주 매입·소각 계획을 반영했습니다. 현재 주가 기준 2026년 PER은 6.7배, PBR은 0.3배입니다.
재무구조와 배당
9월 18일 발표한 2026~2028년 주주환원 정책이 핵심입니다. 배당 재원을 별도 영업이익의 15%에서 20%로 올렸고, DPS 하한도 750원에서 800원으로 높였습니다. 매년 100억원 규모의 자사주 매입·소각도 계획했으며 2026년분은 9월 21일부터 시작해 10월 21일까지 끝내고 11월 중 소각할 예정입니다.
iM증권은 이를 전제로 2026년과 2027년 배당수익률을 각각 4.2%, 4.9%로 추정합니다. 리포트에 DPS가 따로 제시되지 않아 계산식은 병기하지 않았습니다.
리스크 체크
- 3분기 호조는 날씨 효과가 큰 만큼 가을·겨울 기온이 다시 높아지면 판매가 둔화될 수 있습니다.
- 해외 브랜드 판권 매출이 KITH 등 특정 브랜드와 인바운드 수요에 치우쳐 있습니다.
- 신규 브랜드 출점 초기에는 비용이 먼저 발생해 이익률을 누를 수 있습니다.
- 목표 PER 7.4배는 과거 평균에 할인한 수치라 시장 심리가 약해지면 재평가가 더딜 수 있습니다.
투자 전략 정리
단기적으로는 3분기 실적과 4분기 FW 판매 흐름을 확인하는 구간입니다. 중장기로는 SKIMS 등 신규 브랜드의 안착과 배당·자사주 소각이 실제로 이행되는지가 관건입니다.
※ 개인 의견
PBR 0.3배 수준에서 4%대 배당수익률이 제시돼 하방이 단단해 보이지만, 올해 실적 개선에는 날씨 효과가 섞여 있다는 점을 감안해야 합니다. 배당 이행 여부와 겨울 판매를 함께 지켜보시길 권합니다.
출처: iM증권 / 2026.09.29 리포트
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.
'재테크' 카테고리의 다른 글
| 한화시스템 주가전망 | 리딩투자증권 목표주가 100,000원, 투자의견 BUY (0) | 2026.10.07 |
|---|---|
| 대한항공 주가전망 | 유안타증권 목표주가 40,000원, 투자의견 BUY (0) | 2026.10.07 |
| 신세계인터내셔날 주가전망 | NH투자증권 목표주가 16,000원, 투자의견 Buy (0) | 2026.10.07 |
| LG생활건강 주가전망 | KB증권 목표주가 330,000원, 투자의견 Buy (0) | 2026.10.07 |
| LG이노텍 주가전망 | 대신증권 목표주가 920,000원, 투자의견 BUY (0) | 2026.10.07 |


