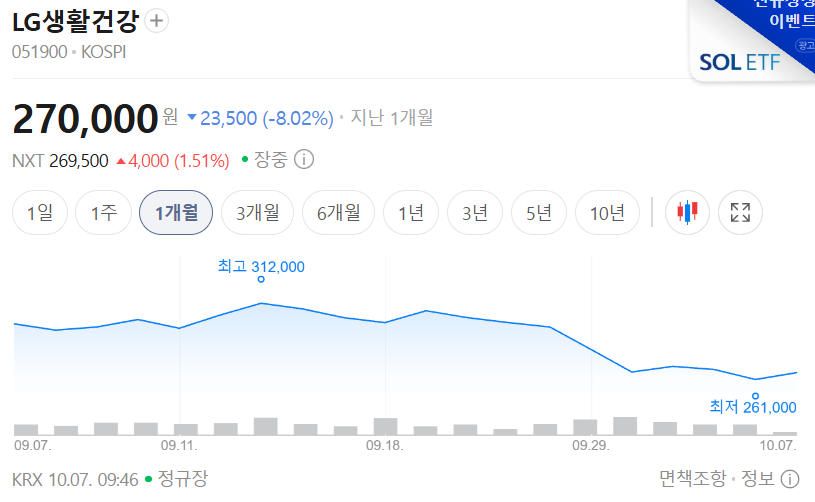
LG생활건강 주가전망에 대해 KB증권이 목표주가 330,000원, 투자의견 Buy를 유지했습니다. 1·2분기 어닝 서프라이즈로 높아진 눈높이를 3분기에는 잠시 낮춰야 한다는 보수적 진단입니다(2026.09.29, 손민영 애널리스트). 3분기 실적 전망부터 목표주가 산출 근거, 배당까지 하나씩 짚어보겠습니다.
목표주가와 상승여력
| 투자의견 | Buy (유지) |
| 목표주가 | 330,000원 (유지) |
| 기준주가 | 280,000원 (2026.09.29) |
| 상승여력 | +17.9% |
| 시가총액 | 약 4.4조원 |
| 2026E 영업이익 | 3,620억원 (전년 171억원) |
| 2026E PER/PBR | 20.1배 / 0.8배 |
| 예상 배당수익률 | 약 1.7% (2026E DPS 4,886원) |
상승여력은 +17.9% = (330,000 ÷ 280,000 − 1) × 100입니다. 이 리포트에는 52주 최고·최저가가 제시되지 않아 밸류에이션 차트는 넣지 않았습니다.
3분기 실적, 어떻게 보나
KB증권은 3분기 연결 매출액을 1조 6,112억원(전년 대비 +2.0%), 영업이익을 958억원(+107.3%, 영업이익률 5.9%)으로 추정합니다. 영업이익은 컨센서스보다 11.0% 낮은 수준입니다.
- 화장품: 매출 7,080억원(+6.9%), 영업이익 177억원(흑자전환, 이익률 2.5%)입니다. 면세 물량 조절의 기저효과로 전년보다는 늘지만, 2분기 코스트코 입점 효과가 사라져 직전 분기보다는 13.5% 줄어듭니다.
- 면세 채널: 매출 945억원(+150.9%)으로 10%대 수익성을 유지할 것으로 봅니다.
- 생활용품: 매출 4,086억원(+1.2%), 영업이익 286억원(-10.6%)입니다.
- 음료: 매출 4,945억원(-3.7%), 영업이익 495억원(-21.0%)입니다.
북미 법인 매각으로 Avon 매출이 9월부터 연결에서 빠지면서 약 200억원의 매출 감소가 반영됐습니다.
왜 숨 고르기인가
3분기에는 중국 광군제와 더후 신제품 출시, 북미 세포라 신규 진출로 마케팅비가 늘어나는 반면 해외에서 눈에 띄는 프로모션 효과는 없습니다. 원부자재 비용도 직전 분기보다 약 200억원 늘어납니다. 환율 하락에 따른 원가 완화는 구매·반영 시점이 달라 이번 분기에는 온전히 나타나기 어렵다는 설명입니다.
실적과 밸류에이션
2026년 추정은 매출액 6.33조원, 영업이익 3,620억원, 지배주주순이익 2,380억원입니다. 기존 추정보다 영업이익은 9.2% 낮아졌고, 2027년은 영업이익 4,140억원, 순이익 2,670억원을 전망합니다.
목표주가는 DCF(WACC 9.7%, 영구성장률 2.7%)로 산출했고 12개월 선행 PER 21.7배에 해당합니다. KB증권이 제시한 시나리오별 주가는 다음과 같습니다.
- 강세 시나리오: 380,000원(+35.7%)
- 기본 시나리오(목표주가): 330,000원(+17.9%)
- 약세 시나리오: 280,000원(현재가와 동일)
2026년 PER은 20.1배, PBR은 0.8배입니다.
재무구조와 배당
2026년 주당배당금은 4,886원으로 예상되며, 배당수익률은 1.7% = 4,886 ÷ 280,000 × 100입니다. 순현금 구조여서 재무 부담은 크지 않은 편입니다.
리스크 체크
- 3분기 영업이익이 컨센서스를 11.0% 밑돌 것으로 추정되어 실적 발표 시점의 변동성에 유의해야 합니다.
- 한국 화장품 수출 증가율이 14%를 밑돌거나 2026년 영업이익률이 0%를 밑돌면 목표주가를 하회할 수 있습니다.
- 마케팅비 확대와 원부자재 비용 상승이 이익률을 누를 수 있습니다.
- 중국·북미 등 해외 권역에서 프로모션 효과가 약해지면 추가 상승 동력이 줄어듭니다.
투자 전략 정리
단기적으로는 3분기 실적 발표 전까지 보수적으로 접근하라는 것이 리포트의 권고입니다. 중장기로는 면세·북미 사업의 회복 흐름이 이어지는지와 원가 부담 완화 시점을 확인하는 것이 중요합니다.
※ 개인 의견
기본·약세 시나리오의 주가 차이가 크지 않다는 점에서 이번 리포트는 하방보다 단기 모멘텀 공백을 경계하는 성격으로 읽힙니다. 4분기 이후 실적 회복이 확인되는지를 보고 판단해도 늦지 않아 보입니다.
출처: KB증권 / 2026.09.29 리포트
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.
'재테크' 카테고리의 다른 글
| 한섬 주가전망 | iM증권 목표주가 28,000원, 투자의견 Buy (0) | 2026.10.07 |
|---|---|
| 신세계인터내셔날 주가전망 | NH투자증권 목표주가 16,000원, 투자의견 Buy (0) | 2026.10.07 |
| LG이노텍 주가전망 | 대신증권 목표주가 920,000원, 투자의견 BUY (0) | 2026.10.07 |
| LG전자 주가전망 | 대신증권 목표주가 270,000원, 투자의견 BUY (0) | 2026.10.07 |
| 기아 주가전망 | 신한투자증권 목표주가 195,000원, 투자의견 매수 (0) | 2026.10.07 |


