나래나노텍 주가전망에 대해 스터닝밸류 리서치가 투자의견 없이 기업분석 자료를 냈습니다. 매출 증가보다 그 증가가 영업이익 개선으로 연결되기 시작했다는 점이 핵심이라는 진단입니다(2026.09.07 발간, 정금열 작성). 상반기 실적부터 순서대로 짚어보겠습니다.
목표주가와 상승여력
| 투자의견 | Not Rated (미제시) |
| 목표주가 | 미제시 |
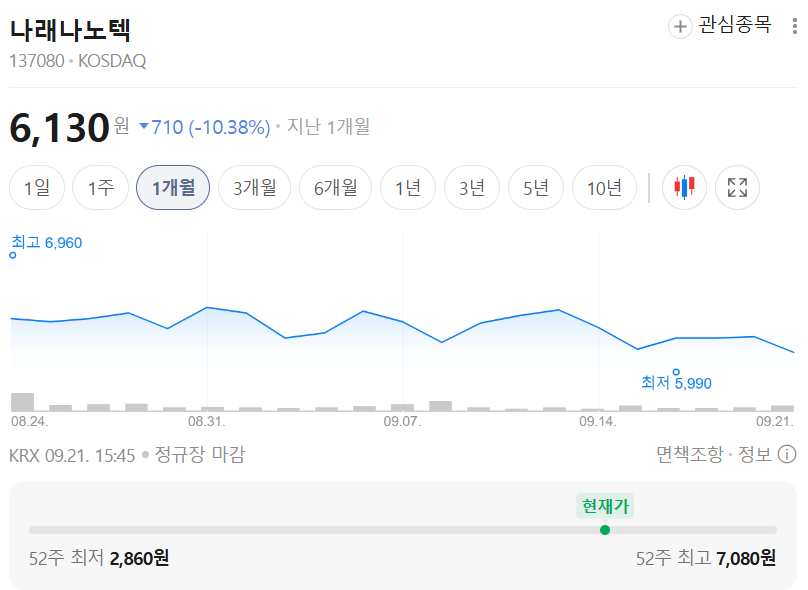
| 기준주가 | 6,500원 |
| 상승여력 | 미제시 |
| 시가총액 | 696억원 (상장주식 10,709,949주) |
| 52주 최고/최저 | 7,080 / 2,860원 |
| 1H26 매출/영업이익 | 약 380억원(+33.0%) / 37억원 (흑자전환) |
| 외국인 지분율 / 주요주주 | 2.41% / 김민호 외 12인 49.88% |
투자의견이 Not Rated라 목표주가와 상승여력은 제시되지 않았습니다.
어떤 회사인가
나래나노텍은 OLED용 평판디스플레이(FPD) 공정 장비를 중심으로 성장해 온 장비업체입니다.
현재는 사업 영역을 넓히고 있습니다.
- 이차전지 전극 공정 장비
- 반도체 PLP(Panel Level Package)
- 모듈 공정 장비
- 페로브스카이트 태양전지 장비
기존 디스플레이 장비 사업에 대한 의존도를 낮추고 반도체·배터리·태양광 등 신규 시장으로 포트폴리오를 다변화하고 있다는 점이 핵심입니다.
매출 증가보다 중요한 것은 이익 전환
리포트가 지금 시점에서 가장 주목해야 한다고 짚은 부분은 단순한 매출 증가가 아니라, 매출 증가가 영업이익 개선으로 연결되기 시작했다는 점입니다.
2026년 상반기와 2025년을 비교하면 변화가 뚜렷합니다.
- 2025년 연간: 매출액 537억원, 영업이익 −86억원 (적자)
- 2026년 상반기: 매출액 약 380억원(+33.0% YoY), 영업이익 37억원 (흑자전환)
- 2Q26 영업이익률: 14.5%
2025년에는 디스플레이 업황 부진과 신규 사업 투자 부담 등이 수익성을 제한했습니다. 2026년 들어 반도체·2차전지·태양광 등 신사업 수주 물량이 실제 매출로 연결되면서 실적 방향성이 빠르게 바뀌고 있습니다.
리포트의 결론은 이렇습니다. 앞으로의 투자포인트는 '매출이 증가하는가'보다 '흑자전환 이후 이익률이 얼마나 유지될 것인가'에 맞춰질 필요가 있다는 것입니다.
성장판이 넓어지고 있습니다
중장기 성장성을 기존 디스플레이 장비 시장만으로 판단해서는 안 된다는 것이 두 번째 논지입니다.
기존 OLED·FPD 장비 기술을 기반으로 성장 산업으로 영역을 확대하고 있습니다.
- 반도체 PLP: 관련 장비 사업을 추진하며 국내외 기업들과 협업 진행 중. 고성능 반도체와 AI 반도체 시장 확대에 따라 관련 장비 수요 증가 가능성
- 이차전지 전극 공정 장비와 태양전지 관련 장비: 신사업으로 육성 중
- 자동차 디스플레이: 폭 가변·곡면 코팅이 가능한 Flex Coater, Inkjet Printer, 진공·상압 정밀합착 장비 등을 개발하며 양산화 전 단계에서 테스트 진행 중
디스플레이 업황은 고객사의 투자 계획에 따라 실적 변동성이 클 수밖에 없지만, 반도체·배터리·태양광 등으로 장비 적용 영역이 확대되면 특정 산업의 투자 사이클에 대한 의존도가 낮아집니다.
리포트는 이를 기존 '디스플레이 장비 업체'에서 '첨단 제조공정 장비 업체'로 체질을 바꾸는 과정이라고 표현했습니다.
실제 수주도 이어지고 있습니다
2026년 들어 확인된 수주 사례입니다.
- 중국 Chuzhou HKC Technology향 약 43억원 규모 디스플레이 제조장비 공급계약
- 반도체 제조장비 약 43억원 규모 공급계약
앞으로 확인할 네 가지
리포트가 제시한 확인 포인트입니다.
- 분기 영업이익률 10% 이상 유지 여부
- 반도체 PLP 수주 및 매출 확대
- 이차전지·페로브스카이트 등 신사업 추가 수주
- OLED 및 자동차 디스플레이 투자 회복
중요한 것은 현재의 실적 개선이 과거 디스플레이 업황 회복만으로 설명되지 않는다는 점입니다. 기존 디스플레이 사업의 회복에 반도체·2차전지·자동차 디스플레이 등 신규 사업이 더해지면서 실적의 질이 달라지고 있다는 평가입니다.
리스크 체크
- 투자의견이 Not Rated이며, 작성 기관도 투자의견을 제시하지 않고 일반 정보만 게시한다고 명시했습니다. 목표주가와 밸류에이션 기준점이 없습니다.
- 2025년 영업손실 86억원을 기록했습니다. 흑자 전환은 2026년 상반기에 막 이뤄진 단계입니다.
- 시가총액 696억원의 초소형주로 변동성과 유동성 리스크가 큽니다.
- 52주 최고 7,080원에서 최저 2,860원까지 2.5배 차이가 납니다. 현재 주가 6,500원은 최고가에 근접한 수준입니다.
- 거래대금이 0.58억원 수준으로 매우 얇습니다.
- 확인된 신규 수주 규모가 각각 43억원 수준으로, 연간 매출 대비 비중이 크지 않습니다.
- 반도체 PLP는 국내외 기업들과 "협업을 진행" 중인 단계입니다.
- 자동차 디스플레이 장비는 양산화 전 테스트 단계입니다.
- 리포트에 2026년 이후 실적 추정치가 제시되지 않았습니다.
- 외국인 지분율 2.41%로 수급 기반이 제한적입니다.
투자 전략 정리
단기적으로는 3분기와 4분기에도 분기 영업이익률 10% 이상이 유지되는지가 확인 포인트입니다. 리포트가 첫 번째로 꼽은 지표이며, 2Q26의 14.5%가 일시적이었는지 아닌지를 가르는 자리입니다.
또한 2025년 연간 매출 537억원 대비 상반기에만 380억원을 기록한 만큼, 연간 매출이 어느 수준까지 올라가는지도 함께 봐야 합니다.
중장기로는 반도체 PLP 수주가 실제 매출로 연결되는지가 관건입니다. 디스플레이 의존도를 낮추는 체질 전환의 핵심이기 때문입니다.
이차전지·페로브스카이트 신사업의 추가 수주와 자동차 디스플레이 양산화 여부도 함께 확인할 대상입니다.
※ 개인 의견
적자에서 벗어난 첫 반기 실적만으로 판단하기에는 이른 감이 있습니다. 리포트도 짚었듯 흑자전환 자체보다 그 이익이 유지되는지가 관건이라, 최소 두세 분기는 지켜볼 필요가 있어 보입니다.
출처: 스터닝밸류 리서치 / 2026.09.07 발간 기업분석 보고서
※ 본 포스팅은 리서치 기관에서 발행한 자료를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 기관에 있습니다.
'재테크' 카테고리의 다른 글
| 노머스 주가전망 | 신한투자증권 목표주가 16,500원, 투자의견 매수 (0) | 2026.09.21 |
|---|---|
| 넷마블 주가전망 | BNK투자증권 목표주가 50,000원, 투자의견 매수 (0) | 2026.09.21 |
| 기아 주가전망 | 다올투자증권 적정주가 240,000원, 투자의견 BUY (0) | 2026.09.11 |
| SK네트웍스 주가전망 | 삼성증권 목표주가 7,650원, 투자의견 BUY (0) | 2026.09.11 |
| NAVER 주가전망 | IBK투자증권 목표주가 320,000원, 투자의견 매수 (0) | 2026.09.11 |


