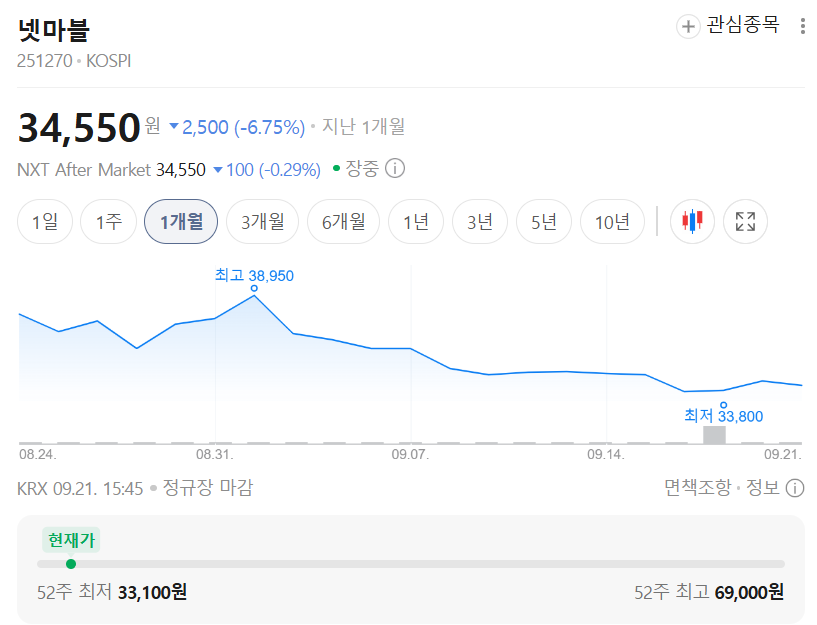
넷마블 주가전망에 대해 BNK투자증권이 목표주가 50,000원, 투자의견 매수를 제시했습니다. 하반기 신작이 5종에서 3종으로 줄면서 성장 모멘텀이 약해졌다는 진단입니다(2026.09.04 발간, 이종원 애널리스트). 2분기 실적부터 차례로 살펴보겠습니다.
목표주가와 상승여력
| 투자의견 | 매수 (유지) |
| 목표주가 | 50,000원 (6개월, 하향) |
| 기준주가 | 36,700원 (2026.09.03) |
| 상승여력 | +36.2% |
| 시가총액 | 3조 520억원 (상장주식 8,316만주) |
| 52주 최고/최저 | 68,000 / 34,900원 |
| 2026F PER / ROE | 6.5배 / 8.3% |
| 2026F 배당수익률 | 2.4% |
상승여력 계산식은 +36.2% = (50,000 ÷ 36,700 − 1) × 100입니다.
2분기 숫자는 회복, 이익률은 아직
2026년 2분기 매출액은 7,492억원으로 전분기 대비 15.0% 늘었고, 영업이익은 801억원으로 50.8% 증가했습니다. 표면적으로는 회복 기조입니다.
다만 영업이익 801억원은 시장 컨센서스 약 860억원을 밑돌았습니다. 매출은 예상 범위였지만 비용이 시장 기대보다 무거웠습니다.
2분기 영업비용은 6,691억원으로 전분기 대비 11.8% 증가했습니다. 신작 출시에 따른 마케팅비 1,835억원과 외부 IP 매출 확대에 따른 지급수수료 부담이 이익률을 눌렀습니다.
영업이익률은 10.7%로 1분기 8.1%에서는 반등했지만, 2025년의 13~14%대에는 미치지 못했습니다.
매출 구성을 보면 2분기 최대 매출 게임은 'MARVEL Contest of Champions'로 전사 매출의 9% 수준입니다. '일곱 개의 대죄: Origin', Lotsa Slots, Jackpot World, Cash Frenzy가 각각 7% 수준이며, 상위 6개 게임 합산 비중은 42%입니다.
상반기 신작이 눈높이에 미치지 못했습니다
시장 평가가 보수적으로 바뀐 직접적인 이유는 상반기 기대작의 성과입니다.
'몬길: 스타 다이브'는 4월 15일 글로벌 출시 직후 국내 양대 마켓 인기게임 1위, 애플 앱스토어 매출 2위에 올랐습니다. 출시 5일 만에 구글플레이 매출 5위, 앱스토어 매출 9위를 기록하며 초기 지표는 양호했습니다.
문제는 그 이후입니다. 매출 순위가 빠르게 하향 안정화되며 차트 상위권에서 밀려났고, 기대했던 장기 PLC(제품수명주기)를 입증하지 못했습니다.
하반기 신작이 5종에서 3종으로
1분기까지 회사는 하반기 신작 5종을 예고했습니다.
- 당초 라인업: 나 혼자만 레벨업: 카르마, 샹그릴라 프론티어: 일곱 최강종, 프로젝트 옥토퍼스, 이지스, 이블베인
- 2분기 실적 발표 후: 카르마, 샹그릴라 프론티어, 프로젝트 이지스 3종으로 축소
- 제외: 프로젝트 옥토퍼스, 이블베인
회사는 이를 단순 지연이 아니라 보다 엄격한 런칭 기준, 개발 리소스 효율화, 기존 라이브 게임의 PLC 연장을 위한 선제적 조정이라고 설명했습니다.
리포트의 해석이 흥미롭습니다. 넷마블의 과거 할인 요인이 '많은 게임을 내지만 수명이 짧다'는 인식이었던 점을 고려하면, 이 전환이 실제 지표로 증명될 경우 중장기 밸류에이션의 질이 달라질 수 있습니다.
반대로 기존작 유지율이 약한 상태에서 신작 수만 줄어들면 성장 공백이 더 커질 수 있어 주의가 필요하다는 단서도 함께 달았습니다.
실적 추정치
- 매출액: 2024년 2조 6,640억원 → 2025년 2조 8,350억원 → 2026F 2조 8,660억원 → 2027F 2조 9,520억원 → 2028F 3조 110억원
- 영업이익: 2,160억원 → 3,520억원 → 3,250억원 → 3,600억원 → 3,730억원
- 세전이익: 760억원 → 3,460억원 → 6,330억원 → 3,340억원 → 3,530억원
- 지배순이익: 260억원 → 2,250억원 → 4,690억원 → 2,470억원 → 2,610억원
- EPS: 298원 → 2,618원(+778.5%) → 5,660원(+116.2%) → 2,972원(−47.5%) → 3,142원(+5.7%)
- PER: 173.3배 → 18.4배 → 6.5배 → 12.3배 → 11.7배
- PBR: 0.8배 → 0.7배 → 0.5배 → 0.5배 → 0.5배
- ROE: 0.5% → 4.1% → 8.3% → 4.2% → 4.3%
2026F 세전이익 6,330억원이 영업이익 3,250억원을 크게 웃도는 구조라, 영업외 요인이 반영된 수치로 보입니다. 2027F EPS가 2,972원으로 47.5% 감소하는 점도 함께 봐야 합니다.
주주 구성
- 방준혁 외: 25.4%
- HAN RIVER INVESTMENT: 18.1%
- 외국인 지분율: 27.4%
- 자기주식: 182만주(2.2%)
- 60일 평균 거래대금: 70억원
리스크 체크
- 목표주가가 하향 조정됐습니다.
- 2분기 영업이익 801억원이 컨센서스 약 860억원을 하회했습니다.
- 영업이익률 10.7%가 2025년 13~14%대에 미치지 못합니다.
- 하반기 신작이 5종에서 3종으로 줄었습니다.
- 2026F EPS 5,660원 이후 2027F는 2,972원으로 47.5% 감소하는 추정입니다.
- 외부 IP 게임 비중 상승에 따른 지급수수료 부담이 구조적으로 존재합니다.
- 상위 6개 게임이 전사 매출의 42%를 차지해 특정 타이틀 의존도가 있습니다.
- 상반기 기대작의 PLC가 짧았던 만큼 하반기 신작의 지속성도 검증이 필요합니다.
투자 전략 정리
단기적으로는 하반기 남은 3종 신작(카르마, 샹그릴라 프론티어, 프로젝트 이지스)의 출시 일정과 흥행 강도가 확인 포인트입니다. 리포트도 단기 주가 반등의 핵심 변수를 신작의 매출 지속성과 하반기 라인업의 흥행 강도로 꼽았습니다.
중장기로는 '엄격한 런칭 기준으로의 전환'이 실제 지표(기존작 유지율, 신작 PLC)로 증명되는지가 관건입니다. 증명되면 과거의 할인 요인이 걷히는 재평가 국면이 되지만, 증명되지 못하면 성장 공백만 남습니다.
비용 효율화와 자체 결제 확대 기조는 긍정적이나, 아직 추정치 상향으로 연결되지는 못한 상태입니다.
※ 개인 의견
신작 수를 줄이겠다는 결정은 방향 자체는 이해되지만, 그 효과는 남은 게임들의 수명이 실제로 길어지는지로만 확인됩니다. 하반기 3종 중 하나라도 장기 흥행 사례를 만들면 논지가 달라질 수 있어 보입니다.
출처: BNK투자증권 / 2026.09.04 발간 기업분석 리포트
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.
'재테크' 카테고리의 다른 글
| 대덕전자 주가전망 | 핀릿 투자의견 N/R, AI 서버 다음 병목은 FC-BGA 기판 (0) | 2026.09.21 |
|---|---|
| 노머스 주가전망 | 신한투자증권 목표주가 16,500원, 투자의견 매수 (0) | 2026.09.21 |
| 나래나노텍 주가전망 | 스터닝밸류 리서치 투자의견 Not Rated, 적자에서 흑자로 (0) | 2026.09.21 |
| 기아 주가전망 | 다올투자증권 적정주가 240,000원, 투자의견 BUY (0) | 2026.09.11 |
| SK네트웍스 주가전망 | 삼성증권 목표주가 7,650원, 투자의견 BUY (0) | 2026.09.11 |


