대덕전자 주가전망에 대해 핀릿 리서치센터가 투자의견 없이 기업분석 자료를 냈습니다. 메모리 업황 회복 수혜주에서 AI 패키지기판·AI MLB가 함께 성장하는 기업으로 성격이 바뀌고 있다는 진단입니다(2026.09.07 발간, 김영진 애널리스트). 세 가지 투자포인트를 차례로 정리해보겠습니다.
목표주가와 상승여력
| 투자의견 | N/R (Not Rated) |
| 목표주가 | 미제시 (N/R) |
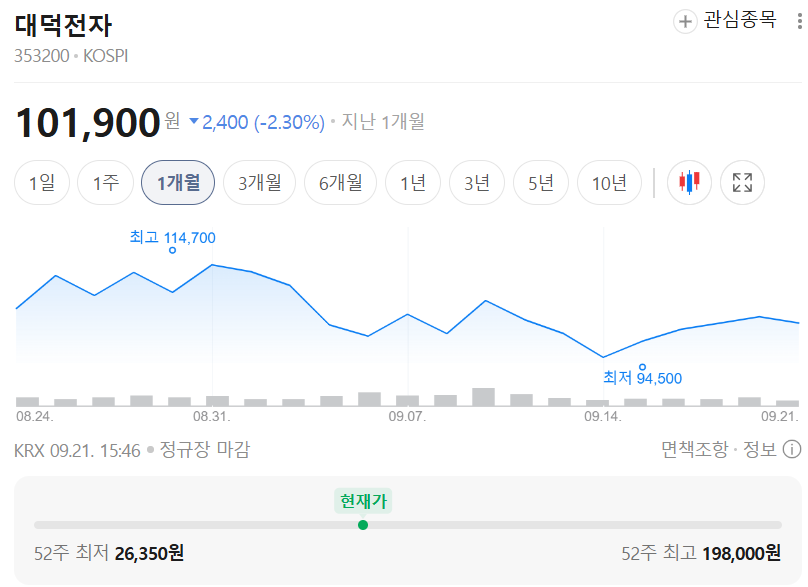
| 기준주가 | 99,500원 (2026.09.04) |
| 상승여력 | 미제시 |
| 시가총액 | 4조 9,170억원 (발행주식 49백만주) |
| 52주 최고/최저 | 198,000 / 22,800원 |
| 2026E 영업이익 | 2,763억원 (영업이익률 17.2%) |
| 2026E PER / ROE | 22.3배 / 23.1% |
투자의견이 N/R이라 목표주가와 상승여력은 제시되지 않았습니다.
첫째, 회사의 성격이 바뀌고 있습니다
리포트가 꼽은 첫 번째 투자포인트는 정체성의 변화입니다.
메모리 업황 회복 수혜주에서 AI 패키지기판과 AI MLB가 함께 성장하는 기업으로 성격이 바뀌고 있다는 것입니다.
2분기 실적이 이를 뒷받침합니다.
- FC-BGA 매출: 906억원 (+71% YoY)
- MLB 매출: 575억원 (+53% YoY)
AI 네트워크용 Large Body ABF와 약 40층급 Compute Board 양산이 시작되면서 면적·층수·공정난도 상승이 ASP와 마진 개선으로 직결되고 있습니다.
3분기에도 매출 4,152억원, 영업이익 758억원이 예상돼 성장의 중심이 고부가 제품 전환에 있음을 보여줍니다.
둘째, 고객 선수금이 붙은 증설
두 번째 포인트는 증설의 성격입니다. 수요를 기대하고 먼저 짓는 공장이 아니라, 이미 타이트해진 생산능력에 고객이 먼저 돈을 넣는 구조라는 점이 다릅니다.
FC-BGA 가동률 추이입니다.
- 1Q26: 74%
- 2Q26: 약 90%
- 3Q26: 95% 수준 전망
회사는 2026~2027년 7,100억원의 신규 CAPEX를 집행합니다. 일부 고객의 선수금과 물량 사전확약까지 더해졌다는 점은 2027년 신규 CAPA가 실제 매출로 연결될 가능성을 높입니다.
셋째, 2027년은 물량까지 더해지는 첫 해
2026년이 판가와 Mix로 이익 체력을 높이는 해라면, 2027년은 여기에 신규 물량(Q)이 더해지는 첫 해라는 것이 리포트의 구분입니다.
- FC-BGA 신규 CAPA: 2Q27부터
- FC-CSP 신규 CAPA: 3Q27부터
- 응용처 확대: GDDR7·SoCAMM·CXL, AI 네트워크·광모듈·Physical AI
2027년 시장의 영업이익 전망은 3,814억~4,456억원 수준입니다.
실적 상향과 고다층 레퍼런스가 쌓이면 EPS 증가뿐 아니라 FC-BGA 후발주자에 적용되던 밸류에이션 할인까지 축소되는 두 번째 재평가 국면에 진입할 전망이라는 관점입니다.
실적 추정치
- 매출액: 2023년 9,097억원 → 2024년 8,921억원 → 2025년 1조 653억원 → 2026E 1조 6,029억원 → 2027E 1조 9,953억원
- 영업이익: 237억원 → 113억원 → 491억원 → 2,763억원 → 4,066억원
- 영업이익률: 2.6% → 1.3% → 4.6% → 17.2% → 20.4%
- 순이익: 254억원 → 238억원 → 476억원 → 2,303억원 → 3,272억원
- EPS: 493원 → 461원 → 924원 → 4,471원 → 6,352원
- PER: 54.9배 → 33.6배 → 51.0배 → 22.3배 → 15.7배
- PBR: 1.6배 → 0.9배 → 2.7배 → 4.7배 → 3.7배
- ROE: 3.0% → 2.7% → 5.4% → 23.1% → 26.2%
2024년 영업이익 113억원에서 2026E 2,763억원으로 24배 늘어나는 추정입니다. 영업이익률도 1.3%에서 17.2%로 올라갑니다.
주주 구성과 유동성
- 자본금: 258억원
- 유동주식비율: 69.0%
- 일평균 거래액(60일): 1,269억원
- 외국인 지분율: 16.4%
- 상장일: 2020년 5월 21일
리스크 체크
- 투자의견이 N/R이라 목표주가와 밸류에이션 기준점이 제시되지 않았습니다.
- 52주 최고 198,000원에서 최저 22,800원까지 8.7배 차이가 나는 극심한 변동성 종목입니다.
- 현재 주가 99,500원은 52주 최고가 대비 50% 낮은 수준입니다.
- 2026E PBR 4.7배로 자산가치 대비 밸류에이션 부담이 있습니다.
- 2026~2027년 7,100억원의 CAPEX 집행으로 재무 부담이 커집니다.
- 신규 CAPA 가동은 2Q27(FC-BGA), 3Q27(FC-CSP)로 시차가 있습니다.
- 2027년 영업이익 전망치가 3,814억~4,456억원으로 범위가 넓습니다.
- 고객 선수금과 물량 사전확약은 계약 조건에 따라 실제 매출 인식 시점이 달라질 수 있습니다.
투자 전략 정리
단기적으로는 3분기 FC-BGA 가동률이 95%까지 올라가고 매출 4,152억원·영업이익 758억원이 실제로 나오는지가 확인 포인트입니다. 이미 90% 수준에 도달한 만큼 추가 물량은 증설 없이는 받기 어려운 구간입니다.
중장기로는 2027년 2분기부터 열리는 신규 CAPA가 실제 매출로 연결되는지가 관건입니다. 고객 선수금이 붙었다는 점이 가시성을 높이는 요소로 제시됐습니다.
리포트가 짚은 '후발주자 할인 축소'는 고다층 레퍼런스가 쌓여야 현실화되는 부분이라, 40층급 Compute Board 같은 고난도 제품의 양산 성과를 함께 봐야 합니다.
※ 개인 의견
가동률이 90%를 넘긴 상태에서 증설이 진행되는 구조는 수요 리스크가 상대적으로 작습니다. 다만 목표주가가 제시되지 않은 리포트인 만큼, PBR 4.7배라는 현재 밸류에이션을 어떻게 볼지는 각자의 판단 영역으로 남습니다.
출처: 핀릿 / 2026.09.07 발간 기업분석 리포트
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.
'재테크' 카테고리의 다른 글
| 디아이 주가전망 | iM증권 투자의견 N/R, 올해 사상 최대 실적 전망 (0) | 2026.09.21 |
|---|---|
| 대한제강 주가전망 | 현대차증권 목표주가 11,900원, 투자의견 BUY (0) | 2026.09.21 |
| 노머스 주가전망 | 신한투자증권 목표주가 16,500원, 투자의견 매수 (0) | 2026.09.21 |
| 넷마블 주가전망 | BNK투자증권 목표주가 50,000원, 투자의견 매수 (0) | 2026.09.21 |
| 나래나노텍 주가전망 | 스터닝밸류 리서치 투자의견 Not Rated, 적자에서 흑자로 (0) | 2026.09.21 |


