대한제강 주가전망에 대해 현대차증권이 목표주가 11,900원, 투자의견 BUY를 유지했습니다. 1분기 흑자전환에 이어 2분기 흑자폭이 확대됐고 P/B 0.3배로 역사적 밴드 하단에 있다는 진단입니다(2026.09.04 발간, 박현욱 애널리스트). 분기 실적부터 확인해보겠습니다.
목표주가와 상승여력
| 투자의견 | BUY (유지) |
| 목표주가 | 11,900원 (하향, 기존 13,800원) |
| 기준주가 | 8,650원 (2026.09.03) |
| 상승여력 | +37.6% |
| 목표주가 산정 | 26년 예상 BPS × 적정 P/B 0.51배 |
| 시가총액 | 2,970억원 (발행주식 34,372천주) |
| 52주 최고/최저 | 13,870 / 7,080원 |
| 2026F PER / P/B | 19.0배 / 0.4배 |
상승여력 계산식은 +37.6% = (11,900 ÷ 8,650 − 1) × 100입니다. 적정 P/B 0.51배는 지속가능한 ROE(2023~2027년 평균 4.1%)를 고려한 값입니다.
2분기 영업이익 167억원
2026년 2분기 영업이익은 167억원을 기록했습니다. 전년 동기 74억원, 전분기 0.6억원과 비교하면 크게 늘어난 수치입니다.
개선 요인은 두 갈래입니다.
- 본사: 수출 호조로 영업이익 38억원, 전분기 대비 흑자전환
- 자회사: 생산·판매 증가로 실적 동반 개선, 일회성 이익도 반영
2분기 국내 철근 수요는 183만톤으로 전년 동기 대비 0.4%, 전분기 대비 24% 증가했습니다.
하반기도 흑자 기조
3분기 영업이익은 26억원, 4분기 영업이익은 62억원으로 예상됩니다. 흑자 기조는 이어지지만 분기별 편차가 있습니다.
국내 철근 유통가격은 현재 톤당 86만원으로, 7월 88만원 대비 약보합입니다. 계절적 비수기 영향으로 3분기 철근 수익성은 2분기보다 낮아지겠으나 4분기에는 다시 회복될 것으로 기대됩니다.
하반기 국내 철근 수요는 상반기 수준으로 전망됩니다.
4년간의 감소세가 전환됩니다
국내 철근 수요 추이가 이번 리포트의 중장기 논지입니다.
- 2025년: 665만톤
- 2026년: 682만톤 (+2%)
4년간 이어진 감소세에서 벗어나는 전환이 기대됩니다. 수요의 선행지표를 고려하면 내년에도 철근 수요는 더디지만 증가할 것으로 예상됩니다.
실적 추정치
- 매출액: 2024년 1조 2,250억원 → 2025년 1조 2,470억원 → 2026F 1조 4,520억원
- 영업이익: 100억원 → −30억원 → 260억원
- 순이익: 380억원 → 150억원 → 160억원
- EBITDA: 380억원 → 270억원 → 510억원
- EPS: 1,068원(−45.6%) → 420원(−60.7%) → 452원(+7.6%)
- PER: 10.4배 → 30.6배 → 19.0배
- P/B: 0.5배 → 0.6배 → 0.4배
- ROE: 4.9% → 1.9% → 상세 미기재
- 배당수익률: 3.0% → 2.6%
추정치 조정 내역도 함께 보면 방향이 보입니다.
- 2026F EPS: 500원 → 452원
- 2027F EPS: 698원 → 425원
- 목표주가: 13,800원 → 11,900원
2027F EPS는 컨센서스 815원 대비 47.9% 낮은 추정입니다. 2026F EPS도 컨센서스 524원 대비 13.7% 낮습니다. 반면 목표주가 11,900원은 컨센서스 11,300원보다 5.3% 높습니다.
주가 흐름과 주주 구성
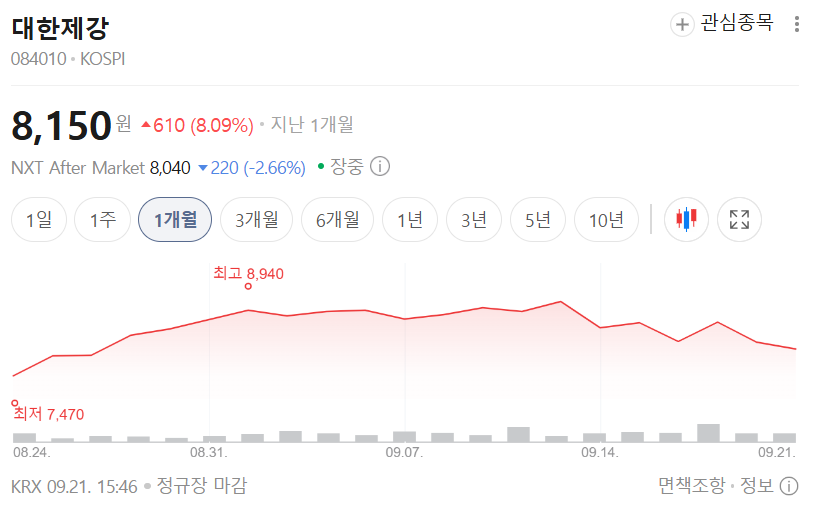
- 1개월 +9.1% (상대 +3.7%)
- 3개월 +1.8% (상대 +36.1%)
- 6개월 −28.6% (상대 −37.1%)
- 오치훈 외 15인: 52.75%
- 외국인 지분율: 3.54%
- 일평균 거래대금(60일): 3억원
리스크 체크
- 목표주가가 13,800원에서 11,900원으로 하향됐습니다.
- 2027F EPS 추정치를 698원에서 425원으로 39% 낮췄습니다. 2026F보다 낮은 수치입니다.
- 컨센서스 2027F EPS 815원 대비 47.9% 낮은 보수적 추정입니다.
- 2025년 영업손실 30억원을 기록한 이력이 있습니다.
- 3분기 영업이익 26억원으로 2분기 167억원 대비 크게 줄어드는 계절성이 있습니다.
- 2분기 자회사 실적에 일회성 이익이 포함돼 있습니다.
- 지속가능 ROE 4.1%로 수익성이 낮은 수준입니다.
- 일평균 거래대금 3억원으로 유동성이 매우 얇습니다.
투자 전략 정리
단기적으로는 3분기 비수기를 지나 4분기에 영업이익 62억원 수준으로 회복되는지가 확인 포인트입니다. 철근 유통가격 86만원이 유지되는지도 함께 봐야 합니다.
중장기로는 국내 철근 수요가 4년간의 감소세에서 벗어나 2026년 682만톤, 2027년에도 증가하는 경로를 따라가는지가 관건입니다. 수요 회복이 이 리포트의 핵심 전제입니다.
P/B 0.3~0.4배는 역사적 밴드 하단이라는 것이 투자의견 유지의 근거이지만, 지속가능 ROE가 4.1% 수준이라 밸류에이션 재평가의 폭은 제한적으로 볼 여지도 있습니다.
※ 개인 의견
목표주가를 낮추면서도 투자의견을 유지한 이유가 실적보다 자산가치에 있는 리포트입니다. 철근 수요가 실제로 증가로 돌아서는지를 분기별 수요 통계로 확인해가는 접근이 어울려 보입니다.
출처: 현대차증권 / 2026.09.04 발간 Company Note
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.
'재테크' 카테고리의 다른 글
| 롯데관광개발 주가전망 | 흥국증권 목표주가 20,000원, 투자의견 BUY (0) | 2026.09.21 |
|---|---|
| 디아이 주가전망 | iM증권 투자의견 N/R, 올해 사상 최대 실적 전망 (0) | 2026.09.21 |
| 대덕전자 주가전망 | 핀릿 투자의견 N/R, AI 서버 다음 병목은 FC-BGA 기판 (0) | 2026.09.21 |
| 노머스 주가전망 | 신한투자증권 목표주가 16,500원, 투자의견 매수 (0) | 2026.09.21 |
| 넷마블 주가전망 | BNK투자증권 목표주가 50,000원, 투자의견 매수 (0) | 2026.09.21 |


