디아이 주가전망에 대해 iM증권이 투자의견 없이 기업 브리프 자료를 냈습니다. 메모리 패키지 테스터와 HBM4 웨이퍼 테스터 매출이 본격화되며 올해 사상 최대 실적이 가능하다는 진단입니다(2026.09.07 발간, 이상헌 애널리스트). 2분기 실적부터 순서대로 살펴보겠습니다.
목표주가와 상승여력
| 투자의견 | N/R (Not Rated) |
| 목표주가 | 미제시 (N/R) |
| 기준주가 | 31,250원 (2026.09.04 종가) |
| 상승여력 | 미제시 |
| 시가총액 | 8,840억원 (발행주식 2,830만주) |
| 52주 주가 | 13,480 ~ 38,750원 |
| 2026E 영업이익 | 1,178억원 (+222.7% YoY) |
| 2026E EPS / PER | 2,470원 / 12.7배 |
투자의견이 N/R이라 목표주가와 상승여력은 제시되지 않았습니다.
2분기, 역대 최대 분기 실적
2026년 2분기 K-IFRS 연결기준 실적입니다.
- 매출액: 1,686억원 (+41.4% YoY, +59.5% QoQ)
- 영업이익: 396억원 (+223.2% YoY, +109.8% QoQ)
- 지배주주순이익: 239억원 (+333.8% YoY, +116.5% QoQ)
역대 최대 분기 실적입니다.
부문별로는 고객사 투자 확대에 따라 메모리 패키지 테스터 공급이 늘며 633억원(+83.5% YoY)의 매출을 기록했습니다. 자회사 디지털프론티어는 HBM4 웨이퍼 테스터 공급이 본격화되며 1,020억원(+32.5% YoY)의 매출을 올렸습니다.
특히 눈에 띄는 것은 수익성입니다. 2분기 영업이익률이 23.5%(+13.2%p YoY, +5.6%p QoQ)로 대폭 개선됐습니다. 자회사 디지털프론티어의 영업이익률이 30%를 넘어선 영향입니다.
올해 사상 최대 실적 전망
2026년 연간 실적 전망입니다.
- 매출액: 5,955억원 (+37.8% YoY)
- 영업이익: 1,178억원 (+222.7% YoY)
- 지배주주순이익: 699억원 (+1,270.6% YoY)
두 축이 동시에 작동하는 구조입니다. SK하이닉스향 HBM4 웨이퍼 테스터 매출 성장이 본격화되는 가운데, 삼성전자향 메모리 테스터 매출이 가세하며 실적 개선이 가속화됩니다.
자회사 디지털프론티어는 올해 1월·3월·8월 각각 998억원, 963억원, 361억원 규모의 SK하이닉스향 HBM4 웨이퍼 테스터 공급계약을 체결했습니다. 이 수주가 모두 올해 매출로 인식되면서 수익성 개선을 이끕니다.
본사 쪽에서는 D램 투자 증가세가 이어지는 가운데 낸드 투자도 재개되며 고객사의 생산능력 확대가 본격화되고 있습니다. 6월과 7월에 공시한 삼성전자향 메모리 테스터 수주 규모는 1,422억원입니다.
수주잔고 2,615억원
2026년 2분기말 기준 수주잔고는 2,615억원입니다.
- 메모리 테스터 등(본사): 1,630억원
- HBM4 웨이퍼 테스터 등(디지털프론티어): 985억원
이 수주잔고를 기반으로 하반기에도 매출 상승과 수익성 개선이 함께 이어질 전망입니다.
내년 하반기 베트남이 다음 성장축
삼성전자의 베트남 반도체 후공정 생산거점 구축이 본격화될 것으로 예상됩니다.
베트남 반도체 테스트 공장은 연간 1,533억 기가비트(Gb)의 D램과 2,556억 Gb의 낸드플래시를 테스트할 수 있는 생산능력을 갖출 예정입니다.
가동 일정은 다음과 같습니다.
- 1공장 1층: 2027년 7월 설비 반입 → 11월 가동
- 1공장 2층: 2028년 5월 설비 반입 → 10월 가동
이에 따라 2027년 하반기부터 이 공장에 메모리 테스터 공급이 가시화되며 매출 성장을 이끌 전망입니다.
실적 추이
- 2020년: 매출 1,623억원, 영업이익 55억원, EPS 173원
- 2021년: 2,266억원, 165억원, 486원
- 2022년: 2,310억원, 112억원, 466원
- 2023년: 2,145억원, 61억원, 111원
- 2024년: 2,140억원, 31억원, 39원
- 2025년: 4,323억원, 365억원, 180원
- 2026E: 5,955억원, 1,178억원, 2,470원
2024년 영업이익 31억원에서 2026E 1,178억원으로 38배 늘어나는 추정입니다. EPS도 39원에서 2,470원으로 급증합니다.
매출 구성(2026년 2분기 누적)은 반도체 장비가 94.6%로 압도적입니다. 나머지는 음향·영상기기 2.5%, 전자부품 2.3%, 2차전지 0.6%입니다.
주주 구성
- 박원호: 15.0%
- 박원덕: 14.3%
- 자사주: 3.1%
- 기타: 67.6%
- 외국인 지분율: 15.5%
- 60일 평균 거래대금: 91억원
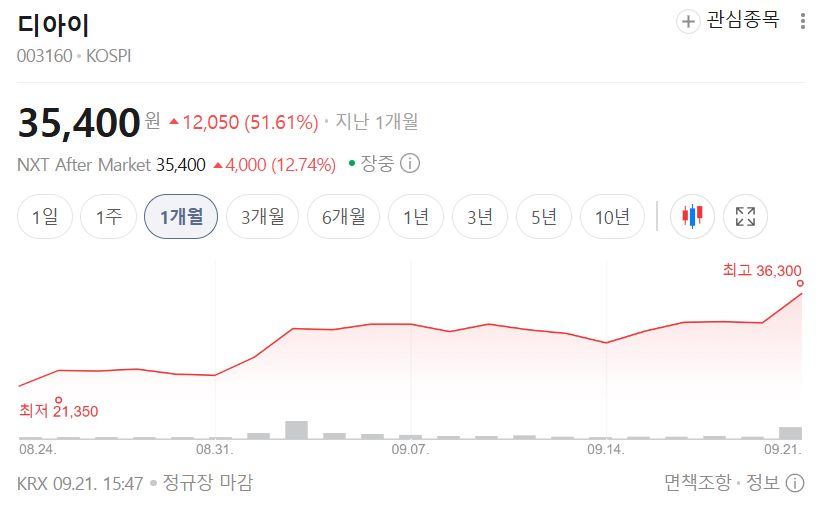
주가는 1개월 +38.0%, 3개월 +11.8%, 6개월 +15.3%, 12개월 +128.1%를 기록했습니다.
리스크 체크
- 투자의견이 N/R이라 목표주가와 밸류에이션 기준점이 없습니다.
- 12개월 주가가 128.1% 상승한 상태입니다. 현재 주가 31,250원은 52주 최고 38,750원에 가깝습니다.
- 실적이 SK하이닉스와 삼성전자 두 고객사에 집중돼 있어 고객사 투자 계획 변경에 직접 노출됩니다.
- 2024년 영업이익 31억원에서 2026E 1,178억원으로 뛰는 추정은 매우 공격적입니다.
- 베트남 공장향 매출은 2027년 하반기부터로 시차가 큽니다.
- 자회사 디지털프론티어 의존도가 높아졌습니다(2분기 매출 1,020억원 중 상당 부분).
- 반도체 장비 비중 94.6%로 업황 사이클에 민감한 구조입니다.
투자 전략 정리
단기적으로는 수주잔고 2,615억원이 하반기 매출로 순조롭게 인식되는지가 확인 포인트입니다. 2분기 영업이익률 23.5%가 유지되는지도 함께 봐야 합니다.
중장기로는 삼성전자 베트남 테스트 공장(2027년 7월 설비 반입, 11월 가동)향 수주가 실제로 나오는지가 관건입니다. 이 리포트가 제시한 다음 성장축입니다.
낸드 투자 재개 흐름이 이어지는지도 본사 메모리 테스터 매출의 변수입니다.
※ 개인 의견
수주잔고가 이미 확보돼 있어 올해 실적 가시성은 높은 편으로 보입니다. 다만 2027년 이후는 베트남 공장 일정과 고객사 투자 계획에 달려 있어, 수주 공시를 계속 확인하는 접근이 필요해 보입니다.
출처: iM증권 / 2026.09.07 발간 Company Brief
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.
'재테크' 카테고리의 다른 글
| 롯데이노베이트 주가전망 | 한화투자증권 목표주가 30,000원, 투자의견 Buy (0) | 2026.09.21 |
|---|---|
| 롯데관광개발 주가전망 | 흥국증권 목표주가 20,000원, 투자의견 BUY (0) | 2026.09.21 |
| 대한제강 주가전망 | 현대차증권 목표주가 11,900원, 투자의견 BUY (0) | 2026.09.21 |
| 대덕전자 주가전망 | 핀릿 투자의견 N/R, AI 서버 다음 병목은 FC-BGA 기판 (0) | 2026.09.21 |
| 노머스 주가전망 | 신한투자증권 목표주가 16,500원, 투자의견 매수 (0) | 2026.09.21 |


