HD현대 주가전망에 대해 LS증권이 목표주가 321,000원, 투자의견 BUY를 제시했습니다. 리포트는 비상장 자회사 HD현대오일뱅크의 실질 정제설비 가치가 시장에서 저평가돼 있고, 글로벌 중질유분(등경유) 시장의 구조적 강세가 오일뱅크의 수익성과 배당 여력을 끌어올릴 것으로 진단했습니다(정경희 애널리스트, 2026.9.30 발간). 목표주가 산정 근거부터 실적 전망, 리스크까지 하나씩 짚어보겠습니다.
목표주가와 상승여력
HD현대 (267250) LS증권 · 2026.09.30 · 투자의견 BUY 52주 최저 153,300 52주 최고 310,500 기준주가 201,500 목표주가 321,000 상승여력 +59.3%
| 투자의견 | BUY (유지) |
| 목표주가 | 321,000원 (하향, 직전 415,000원) |
| 기준주가 | 201,500원 (2026.09.29) |
| 상승여력 | +59.3% (리포트 본문 기재 59.0%) |
| 시가총액 | 15조 9,171억원 |
| 52주 최고/최저 | 310,500 / 153,300원 |
| 2026E PER/PBR | 6.2배 / 1.3배 |
| 2026E DPS/배당수익률 | 5,300원 / 약 2.6% (리포트 요약 박스 1.8%) |
상승여력 = (321,000 ÷ 201,500 − 1) × 100 ≈ +59.3% (리포트 본문은 59.0%, 밸류에이션 표에서는 60%로 각각 다르게 표기돼 있습니다)
오일뱅크, 왜 지금 재평가가 필요한가
리포트의 핵심은 HD현대오일뱅크의 숨은 가치입니다. HD현대오일뱅크의 정유 설비 용량은 보통 52만b/d로 알려져 있지만, 석유화학 부문에 포함된 Condensate Splitter까지 더한 실질 정제 Capa는 69만b/d로 S-Oil(약 68만b/d)을 소폭 웃돈다는 설명입니다. HD현대가 오일뱅크 지분 73.85%를 보유한 점을 감안하면 지분율만큼의 정제 Capa는 약 51만b/d에 달합니다.
실제로 전일 종가 기준 S-Oil 시가총액은 17조 8,105억원인 반면 HD현대 시가총액은 16조 355억원으로 집계돼, 더 큰 정제설비를 가진 오일뱅크 지분 가치가 시장에서 충분히 인정받지 못하고 있다는 것이 리포트의 시각입니다. 오일뱅크는 고도화 비율 41.9%로 국내 정유사 중 최고 수준이며, no.1~2 HCR 설비를 보유해 중질유분 생산 비중도 가장 높습니다.
중질유분 강세장이 열리는 세 가지 이유
리포트는 등경유 같은 중질유분 시장이 구조적으로 강세를 이어갈 것으로 내다봤습니다. 그 근거는 크게 세 가지입니다.
- 2007년 이후 미국 셰일 오일 생산이 늘면서 글로벌 원유 시장에서 가벼운(라이트) 유종의 비중이 꾸준히 커지고 있습니다.
- 러시아·우크라이나 전쟁 이후 노후화된 러시아 유전의 생산 효율이 떨어지면서 중질유(미디엄/헤비) 공급이 줄어들 전망입니다.
- 중동 지역의 원유 생산 차질까지 겹치며 글로벌 설비와 유종 간의 미스매치가 커지고, 중질유분 중심의 구조적 강세로 이어질 수 있다는 분석입니다.
이 구도에서 중질유분 생산 비중이 가장 높은 오일뱅크가 가장 큰 수혜를 받을 것이라는 게 리포트의 논리입니다.
배당은 당장 줄어도, 체력은 커진다
HD현대는 2분기 실적 컨퍼런스콜에서 오일뱅크의 지표가 개선되고 있지만 2026년 결산 배당은 내년(2027년)까지 변동 없이 어려울 수 있다고 설명한 바 있습니다. 대산 석유화학 구조조정에 따른 롯데케미칼과의 합작법인, H&L Advanced 출범 전후의 혼란, 중동 정세 불확실성 등을 감안해 오일뱅크의 재무건전성을 먼저 다지려는 포석으로 해석됩니다.
다만 리포트는 오일뱅크가 2026년 무배당이더라도 자회사 수익 성장과 브랜드 로열티 증가 등으로 HD현대 자체의 배당 재원은 늘어날 것으로 내다봤습니다. 이에 따라 2026년 주당배당금(DPS)은 5,300원 이상으로 예상했으며, 내년 이후에는 정유 부문 배당 증액 가능성도 열려 있다고 평가했습니다.
목표주가는 왜 낮아졌나
이번 목표주가 321,000원은 직전 목표가 415,000원(2026.3.20 제시) 대비 큰 폭으로 낮아진 수치입니다. 목표주가 산정은 합산가치(NAV) 방식을 따랐는데, 별도 영업가치에 2026년 EBITDA의 5배를 적용하고, HD현대일렉트릭·HD한국조선해양·HD현대마린솔루션 등 상장 자회사와 자사주, HD현대오일뱅크·HD현대로보틱스 등 비상장 자회사 지분가치를 모두 더한 뒤 순차입금을 차감하는 구조입니다.
리포트는 보유 상장사 지분가치에 30% 할인율을 적용한 뒤에도 추가로 NAV 할인율 20%를 반영해 최종 목표주가를 산출했습니다. 할인을 보수적으로 가정한 밸류에이션 테이블(할인율 30%)에서는 주당 적정가치가 401,825원, 할인율 20%를 더 적용한 목표주가는 321,460원으로 계산돼 이번 리포트의 321,000원과 거의 일치합니다.
주가는 왜 이렇게 빠졌나
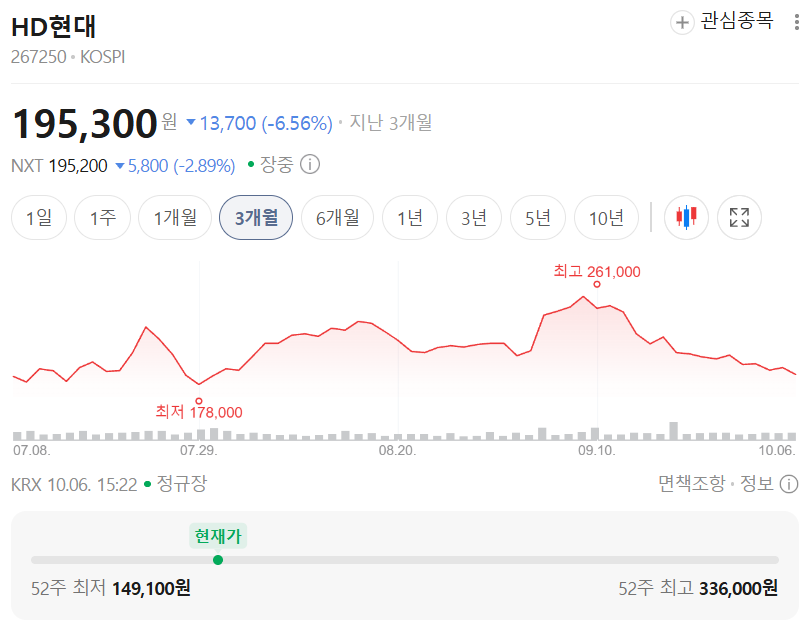
HD현대 주가는 올해 들어 큰 변동성을 보였습니다. 52주 최고가 310,500원 대비 현재주가 201,500원은 약 35% 낮은 수준이며, 최근 6개월 KOSPI 대비 상대수익률은 -48.1%, 12개월 기준으로는 -69.1%에 달합니다. 목표주가 역시 2026년 3월 440,000원까지 높아졌다가 이번에 321,000원으로 큰 폭 하향 조정되며, 단기간에 기대치가 크게 출렁인 종목이라는 점을 보여줍니다.
실적과 밸류에이션
리포트의 추정 실적을 보면 HD현대의 2026년 매출액은 86조 9,840억원으로 전년 대비 22.1% 늘어나고, 영업이익은 13조 730억원으로 영업이익률 15.0%를 기록할 것으로 예상했습니다. 순이익은 9조 8,610억원, 요약 투자지표 표 기준 EPS는 22,530원(전년 대비 +84.9%)으로 제시됐습니다. 다만 리포트 뒷부분의 주당지표 표에서는 2026년 EPS가 32,696원으로 다르게 표기돼 있어, 지배주주 순이익 기준 산정 방식 차이로 추정되지만 두 수치가 서로 맞지 않는다는 점은 참고할 필요가 있습니다.
밸류에이션 측면에서는 2026년 기준 PER 6.2배, PBR 1.3배, ROE 22.9%로 제시됐는데, 이 비율들은 뒷부분 주당지표 표의 EPS(32,696원)·BPS(157,772원) 기준과 맞아떨어집니다. Peer 비교에서는 S-Oil(PER 5.9배), SK이노베이션(8.7배) 등 국내 정유사와 비교해 중간 수준의 밸류에이션을 보였고, 해외 정유사 평균 PER(8.8배)보다는 낮은 편으로 나타났습니다.
리스크 체크
- 중동 지정학적 불확실성이 장기화되면 유가와 정제마진 변동성이 커질 수 있습니다.
- 대산 석유화학 구조조정(롯데케미칼 합작법인, H&L Advanced 출범) 과정에서 추가 불확실성이 발생할 수 있습니다.
- 오일뱅크의 재무건전성 강화 기조로 2026년 결산 배당이 없을 가능성이 있어 단기 배당 매력은 제한적입니다.
- 최근 12개월 KOSPI 대비 상대수익률이 -69.1%에 달할 만큼 주가 변동성이 매우 큰 종목입니다.
- 리포트 내 EPS와 배당수익률 수치가 요약 박스와 부록 표에서 서로 다르게 기재돼 있어(배당수익률 1.8% vs 2.6%, EPS 22,530원 vs 32,696원) 투자지표를 해석할 때 유의가 필요합니다.
투자 전략 정리
단기적으로는 목표주가가 직전 대비 큰 폭으로 하향됐고 최근 주가 변동성도 매우 컸던 만큼, 단기 매매 관점에서는 신중한 접근이 필요해 보입니다. 중장기적으로는 중질유분 구조적 강세에 따른 오일뱅크의 수익성 개선과 향후 배당 증액 가능성에 무게를 둔 보유 전략이 리포트의 논지와 맞닿아 있습니다.
※ 개인 의견
오일뱅크라는 비상장 자회사의 숨은 가치를 조명한 분석은 흥미롭지만, 목표주가가 반년 만에 440,000원에서 321,000원으로 크게 낮아진 점에서 보듯 정유 업황과 NAV 할인율 가정에 따라 목표가 변동폭이 상당히 크다는 점은 감안하고 접근하는 것이 좋을 것 같습니다.
출처: LS증권 / 2026.09.30 리포트
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.
'재테크' 카테고리의 다른 글
| LG이노텍 주가전망 | 다올투자증권 목표주가 1,000,000원, 투자의견 BUY (0) | 2026.10.06 |
|---|---|
| KT지니뮤직 주가전망 | 신한투자증권 목표주가 1,600원, 투자의견 매수 (0) | 2026.10.06 |
| NC 주가전망 | KB증권 목표주가 440,000원, 투자의견 Buy (0) | 2026.10.06 |
| LG디스플레이 주가전망 | iM증권 목표주가 11,500원, 투자의견 Buy (0) | 2026.10.06 |
| 한섬 주가전망 | 흥국증권 목표주가 28,000원, 투자의견 Buy (0) | 2026.09.23 |


