LG디스플레이 주가전망에 대해 iM증권이 목표주가를 14,000원에서 11,500원으로 하향하면서 투자의견 Buy는 유지했습니다. 3분기 실적이 시장 기대치를 하회할 전망인 가운데, 높은 차입금 부담이 영업실적 개선을 주주가치 상승으로 연결시키는 효과를 제약하고 있다는 것이 이번 리포트의 핵심입니다(2026.09.21, iM증권 정원석·박정하 애널리스트). 3분기 실적 부진 배경부터 차입금 부담, 목표주가 하향 근거까지 하나씩 살펴보겠습니다.
목표주가와 상승여력
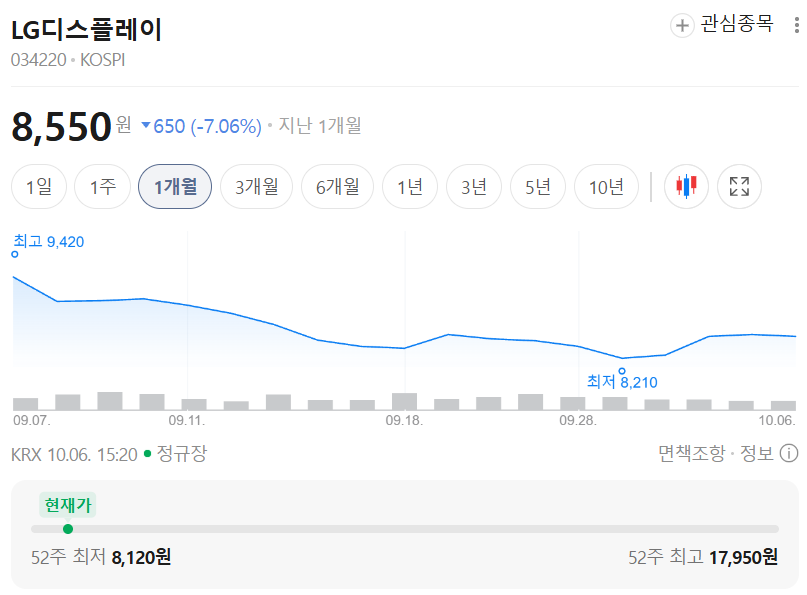
LG디스플레이 (034220) iM증권 · 2026.09.21 · 투자의견 Buy 52주 최저 8,380 52주 최고 16,690 기준주가 8,400 목표주가 11,500 상승여력 +36.9%
| 투자의견 | Buy (유지) |
| 목표주가 | 11,500원 (직전 14,000원, 하향) |
| 기준주가 | 8,400원 (2026.09.18) |
| 상승여력 | +36.9% |
| 시가총액 | 4조 2,000억원 |
| 52주 최고/최저 | 16,690 / 8,380원 |
| 2026E PBR (2026E 순손실 전환) | 0.7배 (PER 산출 불가) |
| 예상 배당수익률 | 미제시 (2026E) |
상승여력 계산식은 +36.9% = (11,500 ÷ 8,400 − 1) × 100입니다. 목표주가는 12개월 선행 BVPS에 2010년 이후 흑자 구간 P/B 배수 중상단 평균인 0.9배를 적용해 산출했습니다.
3Q26 실적, 시장 기대치 하회 전망
LG디스플레이의 3분기 실적은 매출 6.5조원(YoY -7%, QoQ +15%), 영업이익 2,890억원(YoY -33%, 흑자전환 QoQ)으로 시장기대치(매출 6.8조원, 영업이익 3,886억원)를 하회할 전망입니다. 원/달러 환율 하락과 북미 스마트폰 고객사향 P-OLED 패널의 가격 인하 압력, 메모리 반도체 가격 급등에 따른 태블릿·노트북·워치 등 IT 기기 수요 둔화가 실적에 부담으로 작용할 것으로 예상됩니다. 주력 고객사인 Apple도 지난 6월 아이패드와 맥북 가격을 약 20~30% 인상하면서, 동사의 태블릿·노트북용 LCD/OLED 패널 출하량은 당초 예상을 하회할 전망입니다.
- 3Q26E 매출: 6.5조원 (YoY -7%, QoQ +15%)
- 3Q26E 영업이익: 2,890억원 (YoY -33%, 시장기대치 3,886억원 하회)
아이폰18 바 타입 공급 확대는 긍정적
반면 아이폰은 약 10%의 판매 가격 인상에도 수요가 견조한 흐름입니다. 중국 스마트폰 업체들의 생산 차질이 Apple의 시장 점유율 확대 기회로 작용하고 있기 때문입니다. 삼성디스플레이가 폴더블 아이폰용 OLED 패널을 독점 공급하는 가운데, 바 타입 아이폰 18 시리즈에서는 LG디스플레이의 공급 점유율이 확대될 것으로 예상된다는 점도 긍정적입니다. 다만 고객사의 부품 원가 부담 확대로 패널 가격 인하 압력이 높아지면서 수익성은 다소 하락할 것으로 판단됩니다.
높은 차입금 부담이 주가 상승을 제약
LG디스플레이는 2022~2024년 적자가 지속된 이후 2025년 흑자전환하며 실적이 점차 안정되는 흐름을 나타내고 있습니다. OLED 중심의 사업구조 고도화와 원가 경쟁력 강화를 추진하는 과정에서 두 차례 희망퇴직을 실시하는 등 비용구조 개선 노력도 기울였습니다. 이러한 정상화 효과에 힘입어 2027년에는 매출 22.8조원(YoY -7%), 영업이익 1.1조원(YoY +47%)을 기록하며 이익 성장세를 이어갈 전망이지만, 2Q26말 순차입금이 약 12조원에 달해 연 5% 금리 단순 적용 시 연간 약 6,000억원의 금융부담이 발생합니다. 이 이자비용 부담이 영업이익 개선에도 순이익 증가와 자본 축적을 제약해 P/B 밸류에이션 기준이 되는 BPS 상승폭을 제한하고 있습니다.
실적과 밸류에이션
동사가 추진 중인 FLiPP(FMM-less innovative pixel patterning), 반도체 패키징용 글라스 인터포저 등 신기술·신사업은 향후 상용화 성과에 따라 밸류에이션 배수 재평가를 이끌 가능성이 있지만, 현 단계에서는 상용화 가능성과 실적 기여도를 판단하기에는 이르다는 것이 iM증권의 시각입니다. 국내 증시 조정으로 목표주가와 현재 주가 간 괴리율이 과도하게 확대된 점을 고려해 목표주가를 11,500원으로 하향했으며, 현 주가는 2026년 예상 실적 기준 P/B 0.67배로 2010년 이후 흑자 구간 P/B 평균(0.79배)을 하회하고 있습니다.
리스크 체크
- 2Q26말 순차입금 약 12조원으로, 높은 이자비용 부담이 단기 주가 재평가를 제약
- 메모리 반도체 가격 상승에 따른 IT 기기(태블릿·노트북·워치) 수요 둔화가 지속될 가능성
- 2026E 순이익이 적자(-210십억원) 전환할 것으로 예상돼 P/B 중심 밸류에이션 불가피
투자 전략 정리
단기적으로는 3분기 실적에서 메모리 가격발 IT 기기 수요 둔화 영향이 가이던스 수준에서 마무리되는지가 관건입니다. 중장기적으로는 아이폰18 바 타입 공급 점유율 확대와 FLiPP·글라스 인터포저 등 신기술 상용화 진척이 차입금 부담을 상쇄할 만큼의 재평가 근거를 제공하는지가 핵심 변수가 될 전망입니다.
※ 개인 의견
차입금 부담이 재무구조 개선 속도를 제약하고 있는 만큼, 단기 상승 여력보다는 박스권 내에서 밸류에이션 하단을 확인하며 접근하는 전략이 합리적으로 보입니다. 아이폰18 공급 확대라는 긍정적 재료가 있지만, 순차입금 12조원이라는 무게감은 당분간 주가의 상단을 제한할 가능성이 커 보입니다.
출처: iM증권 / 2026.09.21 리포트
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.
'재테크' 카테고리의 다른 글
| HD현대 주가전망 | LS증권 목표주가 321,000원, 투자의견 BUY (0) | 2026.10.06 |
|---|---|
| NC 주가전망 | KB증권 목표주가 440,000원, 투자의견 Buy (0) | 2026.10.06 |
| 한섬 주가전망 | 흥국증권 목표주가 28,000원, 투자의견 Buy (0) | 2026.09.23 |
| NHN 주가전망 | 메리츠증권 적정주가 80,000원, 투자의견 Buy (0) | 2026.09.23 |
| 현대오토에버 주가전망 | 삼성증권 목표주가 500,000원, 투자의견 BUY (0) | 2026.09.23 |


