KT&G 주가전망에 대해 유안타증권이 목표주가 250,000원, 투자의견 BUY를 유지했습니다. 카자흐스탄 현지 탐방을 통해 확인한 해외 궐련 사업의 추가 성장 여력과, 이를 이익·현금흐름으로 연결할 현지 생산 기반이 이번 리포트의 핵심 진단입니다(2026.09.21, 유안타증권 손현정 애널리스트). 목표주가 근거부터 카자흐스탄 사업 현황, 현금흐름 개선까지 하나씩 짚어보겠습니다.
목표주가와 상승여력
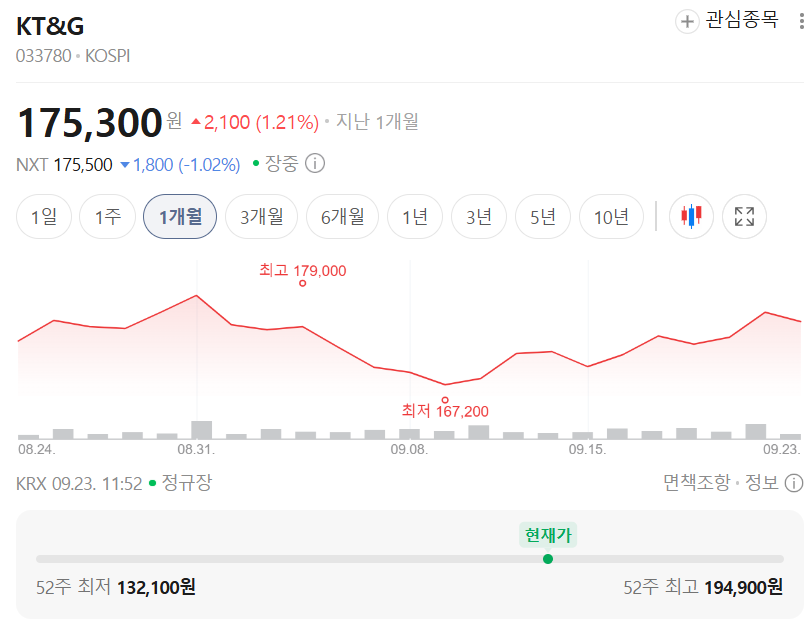
KT&G (033780) 유안타증권 · 2026.09.21 · 투자의견 BUY 52주 최저 133,600 52주 최고 189,000 기준주가 172,000 목표주가 250,000 상승여력 +45.3%
| 투자의견 | BUY (유지) |
| 목표주가 | 250,000원 (직전 250,000원, 유지) |
| 기준주가 | 172,000원 (2026.09.18) |
| 상승여력 | +45.3% |
| 시가총액 | 178,554억원 |
| 52주 최고/최저 | 189,000 / 133,600원 |
| 2026F PER/PBR | 14.0배 / 1.8배 |
| 예상 배당수익률 | 4.22% |
상승여력 계산식은 +45.3% = (250,000 ÷ 172,000 − 1) × 100입니다.
카자흐스탄에서 확인한 해외 궐련 성장 여력
이번 리포트는 유안타증권이 카자흐스탄 부담는 직접 탐방한 뒤 작성한 결과물입니다. KT&G가 강점을 가진 100mm 초슬림 담배 수요는 카자흐스탄 전체 궐련 시장이 줄어드는 와중에도 꾸준히 늘고 있으며, KT&G의 현지 점유율은 2022년 5.1%에서 2025년 9.6%까지 올라 현지 3위 사업자 자리를 지키고 있습니다. 전국 유통망이 아직 완성되지 않은 상태에서도 점유율이 오른 만큼, 신규 판매처 확보가 추가 성장으로 이어질 여지가 남아 있다는 것이 리포트의 판단입니다.
유통 커버리지 확대 속도도 눈에 띕니다.
- 유통 커버리지: 2025년 60% → 2026년 70% → 2027년 80% 이상 (계획)
- 진열 점포 수: 2024년 약 7천개 → 2025년 1.1만개 → 2027년 1.6만개 (계획)
현지 생산 전환이 만드는 원가 경쟁력
2025년 3월 상업생산을 시작한 카자흐스탄 공장은 2026년 예상 생산량이 약 33억개비로, 현재 인력 기준 생산능력(40억개비)과 설비 기준 최대 생산능력(60억개비)에 아직 여유가 있습니다. 추가 판매량이 늘어나도 신규 라인 증설보다 기衴 설비 활용도를 높여 대응할 수 있는 구조라는 뜻입니다.
현지 생산으로의 전환은 물류와 원가에도 직접적인 효과를 냈습니다.
- 유라시아 공급기간: 한국 생산 기준 25
35일 → 인접 지역 기준 당일10일로 단축 - 완제품 재고: 최소 2개월 축소
- 가공비(감가상각 제외): 한국 대비 약 30% 낮음
실적과 밸류에이션
3분기 실적은 매출액 1조 9,340억원(+5.9% YoY), 영업이익 4,810억원(+3.3% YoY)으로 컨센서스에 대체로 부합할 것으로 추정됩니다. 유안타증권은 2026년 연간 매출액 7조 713억원, 영업이익 1조 5,361억원을 추정하며, 이는 2024년 대비 각각 20%, 29% 늘어난 규모입니다. 목표주가 250,000원은 별도의 목표 PER 없이 기존 수준을 그대로 유지한 것으로, 카자흐스탄 사업의 구조적 성장을 반영한 밸류에이션이라는 점이 특징입니다.
현금흐름 개선과 주주환원 확대
글로벌 생산 투자 부담이 줄면서 현금 창출력이 뚜렷하게 개선되고 있습니다. 2026년 상반기 연결 영업활동현금흐름은 7,655억원으로 전년 동기 대비 3,774억원 늘었고, 같은 기간 유형자산 취득액은 3,482억원에서 2,171억원으로 줄었습니다. 이에 따라 영업현금흐름에서 설비투자를 뺀 현금잉여는 399억원에서 5,484억원으로 크게 확대됐습니다.
현금 창출력 개선은 주주환원 여력으로도 이어지고 있습니다. 2026년 중간배당은 裼당 2,000원으로 전년 대비 600원 늘었으며, 유안타증권은 연간 DPS를 2026년 7,200원, 2027년 7,600원으로 추정합니다. 다만 해외 궐련에서 창출되는 이익 일부는 HNB(궐련형 전자담배) 직접사업 투자에 재투자될 예정이어서, 추가 주주환원 확대 폭은 4분기 발표될 중장기 정책을 확인할 필요가 있습니다.
리스크 체크
- 카자흐스탄 HNB 직접사업 확대에 따른 초기 2~3년 디바이스·마케팅 투자 부담
- 해외 궐련 성장률의 지속 가능성 — 직접사업 전환에 따른 일회성 효과가 일부 포함돼 있어 최근 3개년 CAGR을 그대로 연장하기는 어려움
- 4분기 발표 예정인 중장기 주주환원 정책의 구체적 내용 확인 필요
투자 전략 정리
단기적으로는 카자흐스탄 유통 커버리지 확대와 현지 생산 효율화가 이익률 개선으로 이어지는지가 관전 포인트입니다. 중장기적으로는 신규 지역의 판매량이 얼마나 빠르게 올라오고, 늘어난 물량이 제조·유통 효율 개선을 통해 실제 이익으로 전환되는지가 목표주가 도달 여부를 가늠할 핵심 변수가 될 전망입니다.
※ 개인 의견
해외 사업의 이익 기여도가 꾸준히 늘고 있는데도 주가 반응이 더딘 편이라, 현지 생산 효율화 효과가 실적에 본격적으로 찍히기 시작하면 재평가 여지가 있어 보입니다. 다만 국내 담배 시장의 성숙도를 감안하면 해외 궐련 비중 확대 속도 자체를 꾸준히 확인해 나갈 필요가 있겠습니다.
출처: 유안타증권 / 2026.09.21 리포트
※ 본 포스팅은 증권사에서 발행한 리서치 리포트를 개인이 요약·정리한 자료로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있으며, 원문 의견의 저작권은 해당 증권사에 있습니다.
'재테크' 카테고리의 다른 글
| NAVER 주가전망 | 메리츠증권 적정주가 330,000원, 투자의견 Buy (0) | 2026.09.23 |
|---|---|
| LG이노텍 주가전망 | 메리츠증권 적정주가 1,000,000원, 투자의견 Buy (0) | 2026.09.23 |
| 피에스케이홀딩스 주가전망 | 현대차증권 목표주가 210,000원, 투자의견 BUY (0) | 2026.09.22 |
| 피에스케이홀딩스 주가전망 | DS투자증권 목표주가 200,000원, 투자의견 매수 (0) | 2026.09.22 |
| 풍산홀딩스 주가전망 | 현대차증권 목표주가 50,500원, 투자의견 BUY (0) | 2026.09.22 |


